
¿Eres un emprendedor digital en la UE? Incluso si ese no es el caso, cobra a tus clientes en el IVA de la UE ? ¿A qué tasa impositiva? ¿Era eso cierto? ¿Su cliente era un cliente final, un proveedor o un minorista? ¿Cómo almacenas tus facturas?
Preguntas sobre preguntas.
Si estás leyendo esto y te preocupa no tener idea de cómo responder estas preguntas, o crees que sí, pero no estás realmente seguro de que la respuesta sea correcta, entonces este artículo es para ti.
Por supuesto, los empresarios controlan todo lo que sucede a su alrededor para tener éxito. Pero también es esencial para el éxito empresarial. Políticas y regulaciones gubernamentales para cumplir.
Por supuesto, esto también se aplica a las directrices del IVA.
No importa cuán grande sea el negocio en línea o qué tipo de productos digitales venda, debe implementar cuidadosamente las regulaciones del IVA de la UE.
No importa si estás en la UE o no.
¿Por qué?
Porque tienes que declarar y pagar el IVA cada vez que realizas una transacción con un cliente en la UE.
¿Qué pasa si no haces eso?
Es muy sencillo: si te olvidas de añadir el IVA al vender, tendrás que pagarlo de tu propio bolsillo.
Esto significa que si su cliente vive en uno de los 28 estados miembros de la Unión Europea, tendrá que calcular, recaudar y pagar el IVA en una fecha posterior cuando presente su declaración de impuestos.
Desafortunadamente, el ámbito fiscal resulta bastante confuso para muchas personas; Si tampoco está seguro porque los procesos del IVA de la UE simplemente no son lo suficientemente transparentes para usted, le alegrará saber que no está solo.
Por eso tenemos aquí asesoramiento integral compilado en torno al tema de las regulaciones del IVA de la UE para productos y servicios digitales.
Tabla de contenido
- ¿Qué es el IVA de la UE?
- ¿Qué se entiende por producto digital?
- ¿Cuándo debería cobrar el IVA de la UE?
- Cumplir con los requisitos del IVA de la UE sobre productos digitales
- Paso 1: Registre su empresa para el IVA de la UE
- Paso 2: Verifique la ubicación del cliente
- Paso 3: Calcular el IVA sobre las transacciones si es necesario
- Paso 4: conserve todas las facturas y documentos detallados
- Paso 5: Presente su declaración de impuestos trimestralmente
- Tipos de IVA de la UE para productos digitales por país
- ¿Cómo funciona el proceso de inversión del sujeto pasivo?
- ¿Cómo funciona la Mini Ventanilla Única (MOSS)?
- ¿Qué pasa si no quieres usar MOSS?
- Preguntas frecuentes (FAQ) sobre el IVA de la UE
¿Qué es el IVA de la UE?
La El Impuesto al Valor Agregado (IVA) es un impuesto al consumidor sobre servicios y productos.
En pocas palabras, es un impuesto que se aplica a un bien y normalmente lo paga el cliente, no una empresa.
Esto significa que cada venta en la UE incluye un determinado porcentaje del coste total que se debe pagar.
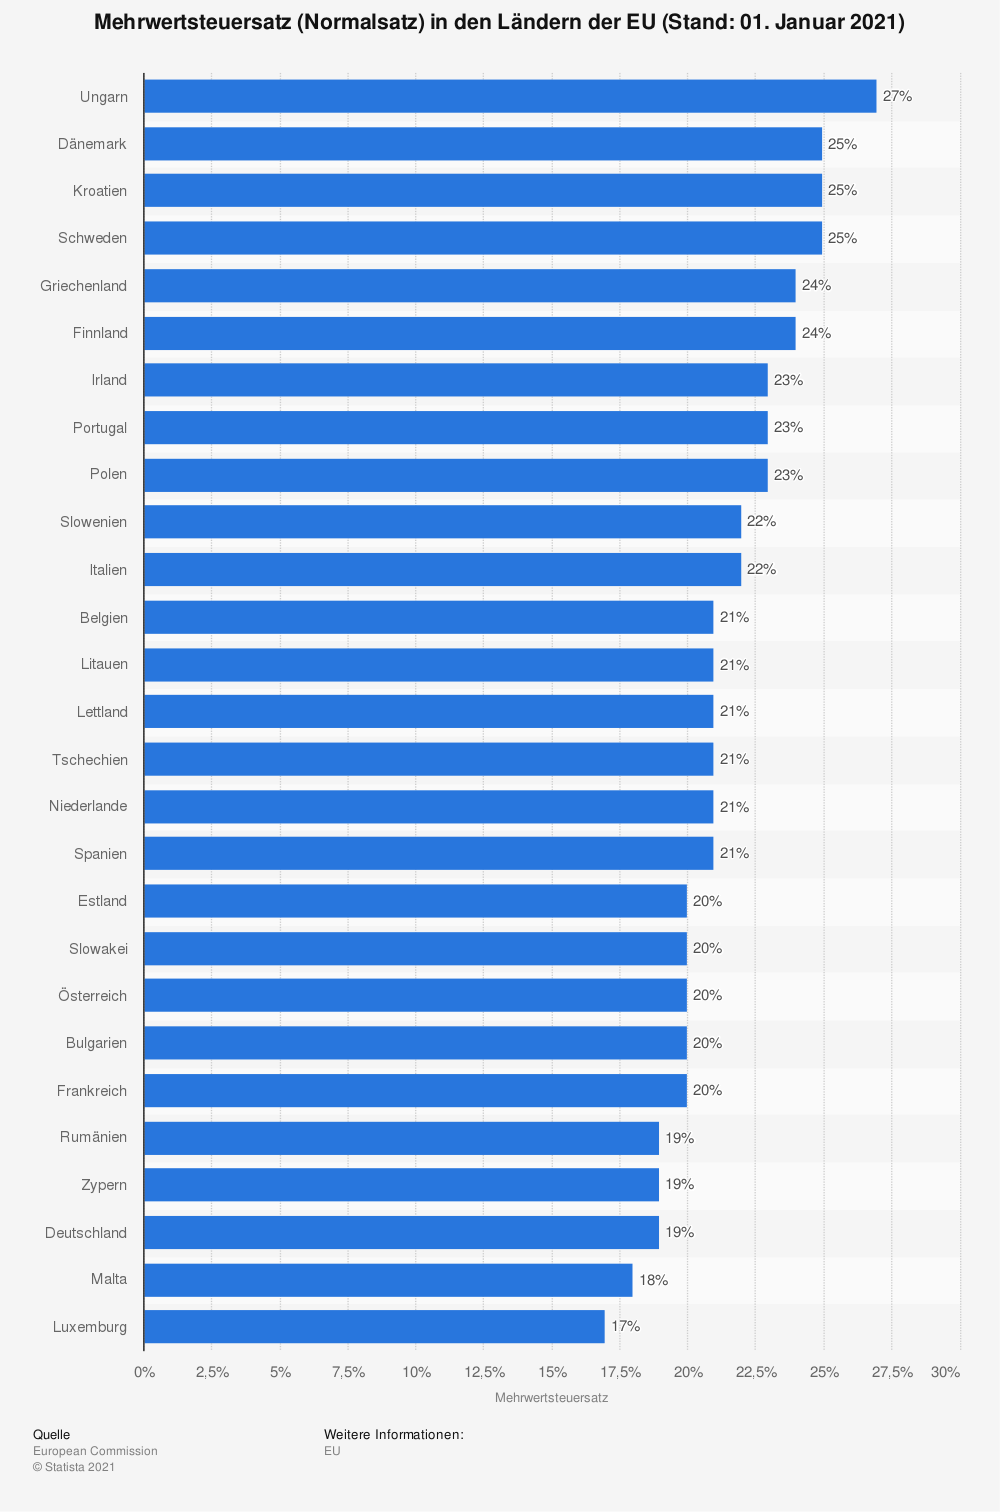
Este porcentaje se sitúa entre 17 % y 27 %, dependiendo del país en el que se encuentre el consumidor.
Por lo tanto, como empresario, debe estar familiarizado con las respectivas normas nacionales de los diferentes países para poder cobrar el IVA de la UE a sus clientes de la UE.
Discutiremos esto con más detalle más adelante.
¿Qué se entiende por producto digital?
A producto digital describe un producto que está en utilizado, almacenado y entregado en formato electrónico se convierte.
Dichos productos incluyen aplicaciones y archivos para descargar o productos recibidos por correo electrónico, comprados en Internet o a los que se accede a través de un sitio web.
A diferencia de los productos físicos, los productos digitales son inmaterial, es decir, no puedes tocarlos.
Sus normas fiscales difieren de las que se aplican a los productos físicos.
**Los productos digitales también se denominan de la siguiente manera: **
- Servicios digitales
- productos electrónicos
- Servicios electrónicos
- bienes electrónicos
- libros electrónicos
Claro, esta definición suena ambigua. Pero esta ambigüedad es apropiada e intencional aquí.
A medida que el mundo evoluciona, los avances tecnológicos también mejoran a un ritmo rápido. Ningún otro sector está evolucionando tan rápidamente como la tecnología.
Por lo tanto, no se puede utilizar una definición concreta y limitada para determinar exactamente qué son los productos digitales, cuando en cualquier momento puede surgir un concepto imprevisto que anule la definición actual.
Entonces, sí, los productos digitales se clasifican de manera muy amplia y todos se incluyen en una categoría de política fiscal.
Estos son los criterios que Comisión Europea Se utiliza para certificar que un producto es realmente un producto digital:
- Está disponible a través de una red electrónica como Internet.
- Se basa esencialmente en TI; el producto o servicio no podría existir sin la tecnología.
- Se basa en la automatización, lo que significa que requiere poca o ninguna intervención humana.
- No es un producto físico y tangible.
Las características anteriores pueden parecer vagas, pero proporcionan un espectro específico y al mismo tiempo amplio.
Incluso con innovaciones aún por llegar, en las que encontraremos productos digitales que antes sólo creíamos posibles en películas de ciencia ficción, los criterios anteriores siguen siendo específicos y al mismo tiempo lo suficientemente amplios como para garantizar que también se incluyan todo tipo de productos digitales en el futuro.
A continuación se muestran algunos productos digitales populares que utilizamos hoy en día:
- Películas y series de proveedores de servicios como Netflix, HBO, etc.
- Libros electrónicos, imágenes, películas y videos comprados como copias en Amazon y otros minoristas en línea.
- Proveedores de servicios de alojamiento de sitios, sitios web y proveedores de servicios de Internet
- Software como servicio (SaaS)
- Música para transmisión o descarga, ya sea solicitada como MP3 o utilizada a través de proveedores como Spotify o SoundCloud.
- Juegos, ya sea en línea o como descarga
¿Cuándo debería cobrar el IVA de la UE?
Al igual que con los bienes físicos, hay casos en los que no es necesario cobrar el IVA.
Aunque el IVA debe tenerse en cuenta en cada venta, bajo determinadas condiciones no es necesario que se lo cobres a tu cliente.
Por tanto, es fundamental que todo empresario sepa cuándo cobrar el IVA. #
Básicamente todo se reduce a dos factores principales:
- ¿La transacción es B2B (empresa a empresa) o B2C (empresa a cliente final)?
- ¿Dónde está ubicado su cliente?
Como regla general, siempre que dirija una empresa europea, deberá cobrar el IVA en su país de origen.
Cualquier venta de productos digitales debe incluir el IVA, que debe ser cobrado al cliente.
Si realiza ventas en otro lugar de la UE, la transacción se clasifica en la categoría B2B o B2C, como se describe a continuación:
Categoría B2C
En este caso, normalmente incluyes el IVA y lo cobras a tu cliente.
Como se indicó anteriormente, la tasa del IVA no es universal, e incluso dentro de un país puede variar dependiendo de cuánto se gana.
Mientras una empresa menos de 10.000 euros al año En las ventas transfronterizas de productos digitales dentro de la UE, el tipo del IVA de su propio país se puede calcular en todas las transacciones transfronterizas.
Más allá de este límite, el empresario deberá calcular el tipo de IVA del país de residencia del cliente.
Categoría B2B
En este caso debes no cobrar iva.
El comprador paga el IVA según el ****Procedimiento de inversión del cobro . De esta manera, no tendrá que presentar declaraciones de impuestos separadas para cada país al que venda.
Siempre que los consumidores proporcionen su número fiscal durante la transacción, podrán pagar ellos mismos el IVA en una fecha posterior.
Debes utilizar los números fiscales de tus clientes. servicio VIES controlar; Más sobre eso más adelante.
Países fuera de la UE
Cuando se trata de Países fuera de la Unión Europea el asunto es sencillo.
El procedimiento de inversión del sujeto pasivo se aplica para las ventas B2B y para las ventas B2C el IVA se calcula según la tasa del país de residencia del cliente.
Cumplir con los requisitos del IVA de la UE sobre productos digitales
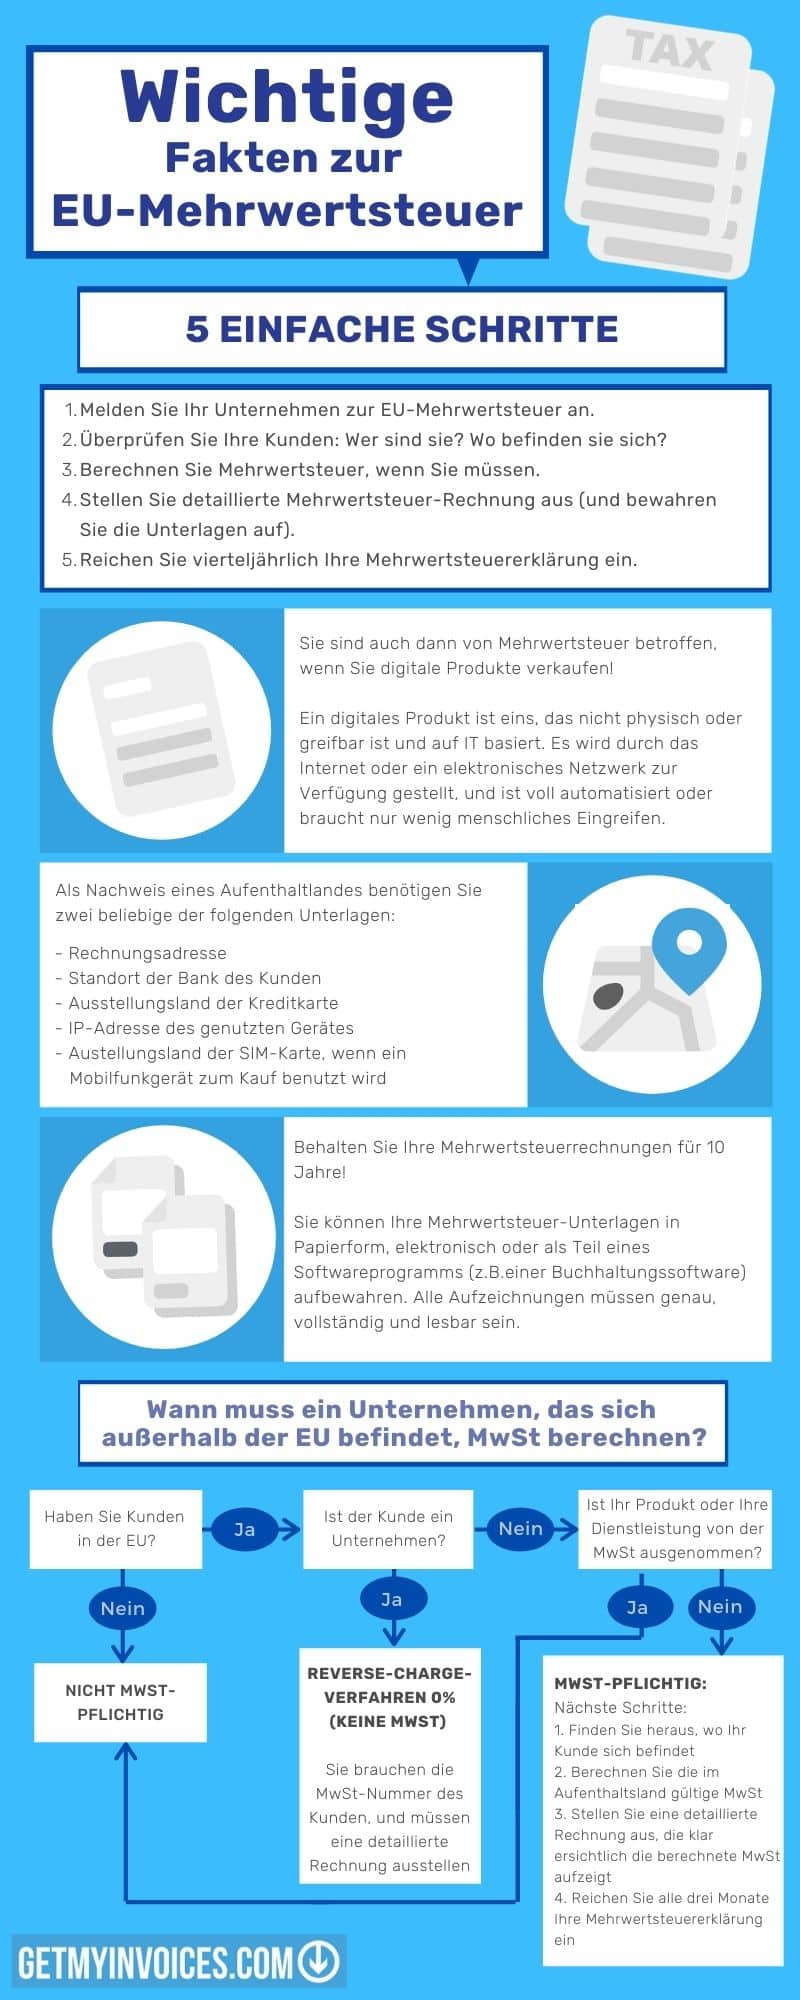
Toda la jungla del IVA en la UE se puede resumir en cinco pasos. Los empresarios deben ocuparse de las siguientes tareas:
- ¡Registra tu empresa con un número de IVA!
- ¡Comprueba la ubicación de tus clientes!
- Cuando sea necesario, ¡cobre el IVA sobre las transacciones!
- ¡Conserve todas las facturas y documentos detallados!
- ¡Envíe una declaración de IVA cada trimestre!
Paso 1: Registre su empresa para el IVA de la UE
Como es de esperar, para poder hacer negocios legalmente en la UE, primero debe registrar su empresa para el IVA de la Unión Europea.
Dependiendo del país desde el que te registres, este es un proceso de uno o dos pasos.
Registre su empresa ante una autoridad fiscal en la UE
Si su empresa está en la UE, solo necesita registrarse a efectos del IVA en su propio país.
Si está fuera de la UE, elige uno de los 28 países para aceptar tu declaración de impuestos.
Si el segundo es el caso, contacta con ellos primero. METROini ohnordeste-SArriba Shop (MOSS) del país respectivo: este es un programa que explicaremos con más detalle más adelante.
¿No estás seguro de qué país de la UE deberías elegir? ¡Ningún problema! Aquí hay algunos consejos:
Consejos para elegir el país de la UE adecuado para su procedimiento fiscal
- Elija un país que utilice un idioma común
De esta manera podrá comprender todas las políticas, procedimientos y documentos tributarios sin necesidad de traductor. Si es un hablante nativo de inglés, seleccione, por ejemplo. B. Irlanda, pero también otros países como España ofrecen el inglés en sus trámites fiscales.
- Un sitio web funcional
Si estás en el mundo digital, sabes lo frustrante que puede ser estar atascado en sitios web lentos e inutilizables.
Aunque por ley cada estado miembro de la UE debe ofrecer un portal en línea para el EU VAT MOSS, algunos son mejores que otros.
Le proporcionamos enlaces a la página MOSS de cada país para que pueda decidir cuál es el adecuado para usted.
Uno Número de valor agregado** recibir**
Tenga en cuenta que un número de IVA es diferente de un número de impuesto local. El primero permite ventas internacionales a otros países de la UE, mientras que el número fiscal local solo permite transacciones locales.
Una vez que haya registrado su empresa, recibirá automáticamente un número de IVA o recibirá un número de impuesto local con el que podrá solicitar un número de IVA en un segundo paso.
Paso 2: Verifique la ubicación del cliente
**Este es uno de los pasos más importantes para cumplir con la normativa del IVA de la UE durante y después de la venta. **
Esta sección no solo explicará todo lo que necesita saber sobre el cálculo del IVA para sus clientes, sino que también le informará sobre cuánto IVA cobrar, cuándo no se debe pagar el IVA y le proporcionará otra información que necesita para sus documentos fiscales.
Una vez que has adquirido un nuevo cliente en la UE, surgen dos preguntas:
Pregunta 1: ¿Es el cliente un Buscar** o un particular?**
Este es el primer paso para saber si es necesario cobrar el IVA. ¡Descubra si está vendiendo a otra empresa o a un cliente final!
Esto se puede hacer solicitando el número de IVA de su cliente. Toda empresa debe tener un número de IVA.
Si tu cliente no tiene uno, clasifica la transacción como B2C.
Si su cliente es una empresa (B2B), utilice el número de IVA para verificar si la empresa es válida.
¿Por qué necesitas comprobar esto?
Porque también hay clientes fraudulentos que facilitan un número de IVA falso para no pagar impuestos. Utilizar esta Herramienta de auditoría de la Comisión Europea para validar todos los números de IVA!
Pregunta 2: ¿Dónde está ubicado? ¿Cliente?
Como se mencionó, los tipos del IVA no son los mismos en todos los países de la UE. Por lo tanto, asegúrese de verificar la ubicación de su cliente para saber cuánto IVA debe cobrar.
Varios documentos pueden ayudar con esto.
Elija dos de esta lista:
- El país que emitió la tarjeta de crédito.
- La ubicación del banco del cliente.
- La dirección de facturación
- La dirección IP del dispositivo que utiliza el comprador.
- El país asociado a la tarjeta SIM si las transacciones se realizaron en un teléfono móvil
Nota: Si está por debajo de los 10.000 euros para ventas transfronterizas, incluso una variable de verificación de la ubicación del cliente será suficiente.
Sin embargo, para garantizar que esto sea legal, debes recibirlo de un tercero, por ejemplo el banco o la dirección IP del dispositivo utilizado, y no del propio cliente.
Además, deberá conservar este comprobante de ubicación durante al menos diez años. Esto es requerido por la ley.
Estos documentos proporcionan evidencia de su cumplimiento tributario. Guarde sus carpetas digitales directamente en su software de contabilidad o utilice el almacenamiento basado en la nube.
Paso 3: Calcular el IVA sobre las transacciones si es necesario
¿Tengo que cobrar IVA? He aquí una breve repetición de las pautas descritas:
- Si tiene una empresa con sede en la UE que gana menos de 10.000 euros al año, calcule el tipo de IVA del país de residencia de su cliente.
- Si su cliente se encuentra en otro lugar de la UE y tiene un número de IVA válido, no necesita cobrar impuestos; Su cliente lo hará él mismo mediante el proceso de cobro revertido.
- Si la venta es B2B, cobra el IVA sobre las ventas en tu propio país.
- Si la venta es B2C, cobrar el IVA en todas las ventas en la UE.
- ¡Calcule siempre la tarifa que se aplica en el país de residencia del cliente si tiene un negocio fuera de la UE y vende B2C!
- Si vendes por más de 10.000 euros al año dentro de la UE, cobra el tipo de IVA que se aplica donde se encuentra tu cliente.
Paso 4: conserve todas las facturas y documentos detallados
El mantenimiento minucioso de registros es parte del proceso tributario. Veamos la factura con IVA:
Este es un documento importante que acompaña a cada venta digital para mostrar todos los detalles de una transacción comercial. Es fundamental para el cumplimiento de la normativa del IVA y ayuda a la tramitación organizada de la declaración de impuestos. También debe emitirse si no se cobra ningún impuesto sobre las ventas.
¿Qué está incluido en una factura con IVA?
- El nombre y dirección de su empresa.
- Nombre y dirección del comprador.
- Fecha de la factura
- Tipo de IVA aplicado
- Importe del IVA acreditado
- El número de IVA de su empresa (si está disponible)
- número de factura
- Número de IVA del comprador. Si utiliza el procedimiento de inversión del sujeto pasivo, inserte “importación del IVA de la UE” como texto
- Importe total incluido el IVA
Preservar todas las facturas durante al menos cinco años ¡En caso de que necesites demostrar algo más adelante!
Si una institución de la UE solicita la factura, todos los archivos deben almacenarse digitalmente. Esto funciona fácil y cómodamente con nuestra solución de gestión de facturas GetMyInvoices.
Lee cómo conseguir el tuyo Archive las facturas salientes de forma rápida y clara y transferido automáticamente al software de contabilidad, aplicaciones de facturación u otra solución.
Paso 5: Presente su declaración de impuestos trimestralmente
El sistema musgo , abreviatura de Mini One-Stop Shop, garantiza que el paso final sea sencillo. Presenta tu declaración en el país donde estás registrado a través de su plataforma.
Después de ingresar los países donde realizó ventas, el sistema MOSS calcula automáticamente cuánto IVA debe pagar.
Esto significa que usted paga el importe total del IVA una vez; luego, el sistema divide el impuesto y lo paga a los respectivos países de la UE en su nombre. Incluso si tienes 50 clientes repartidos en 28 países, ¡no necesitas preocuparte!
Si tienes una empresa con sede en la UE que factura menos de 10.000 euros al año en los 28 países, presenta tu declaración de impuestos en tu propio país.
Entonces no necesitas el sistema MOSS. Su declaración de IVA de la UE debe presentarse al final de cada trimestre dentro de los 20 días.
Aquí tenéis las fechas y plazos:
- ** 20 de abril**, para el primer trimestre finalizado el **31 de marzo **termina
- ** 20 de julio**, para el segundo trimestre que finaliza el **30 de junio **termina
- ** el 20 de octubre**, para el tercer trimestre finalizado el **30 de septiembre **termina
- ** 20 de enero**, para el último trimestre que finalizó el **31 de diciembre **termina
Tipos de IVA de la UE para productos digitales por país
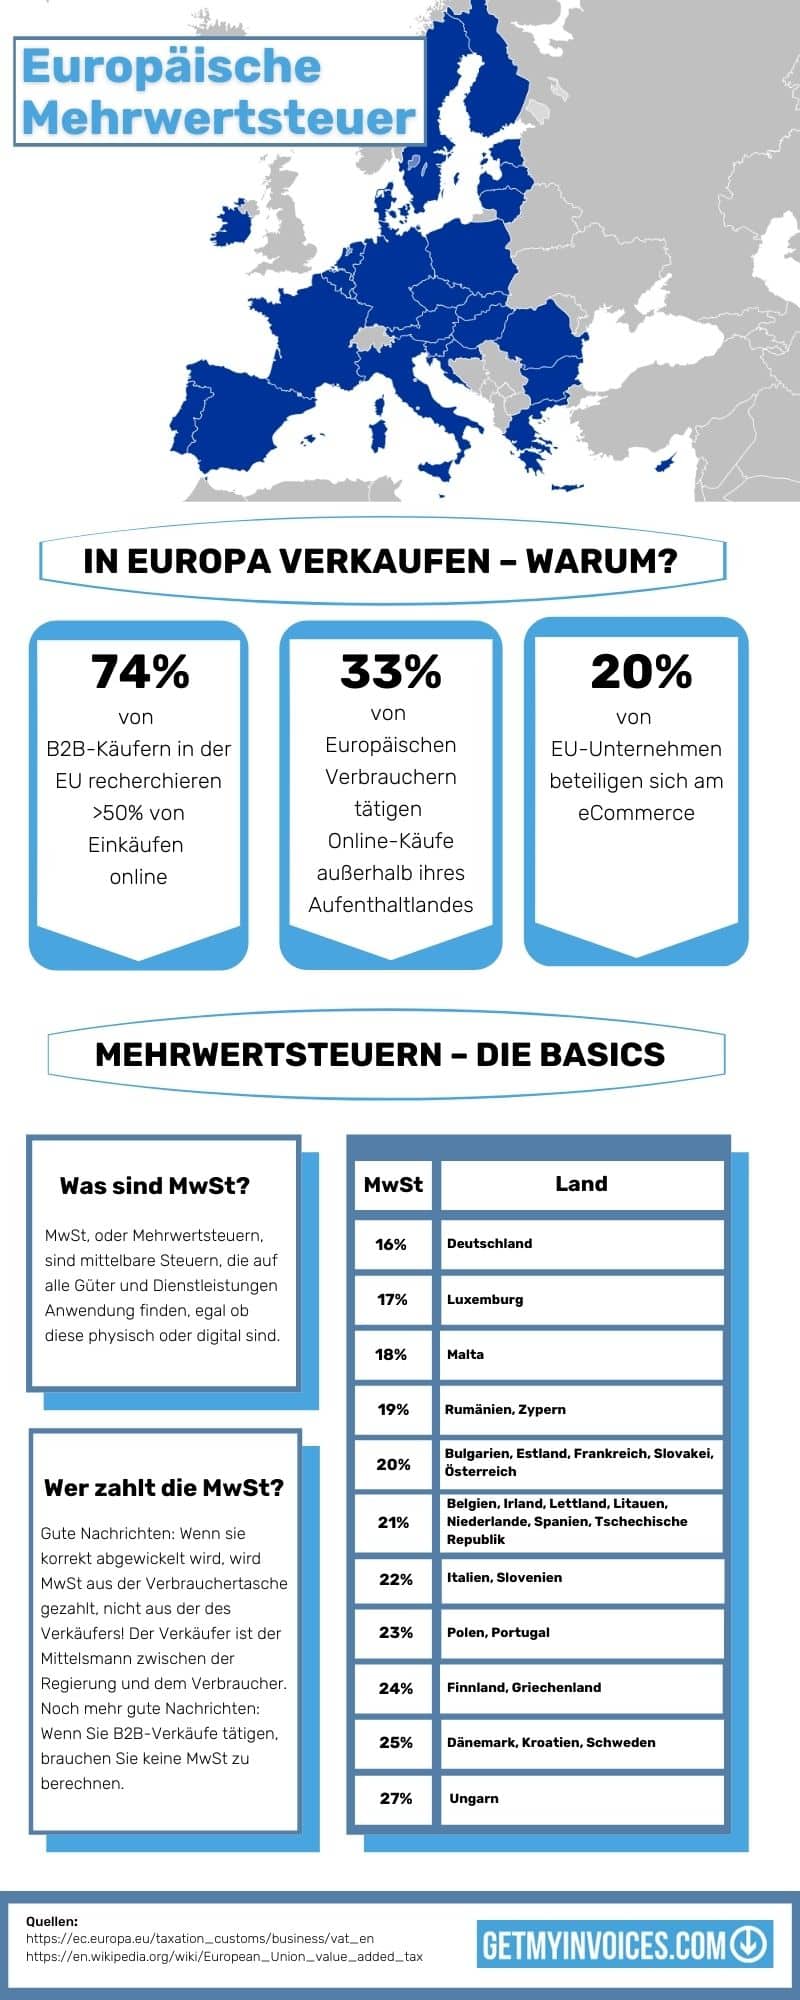
Los tipos del IVA digital no son los mismos en todas partes. Varían de un país a otro y van desde 17 % hasta 27 %.
Esto significa que vende sus libros electrónicos y vídeos a clientes en Francia y España u otros países de la UE a precios diferentes. Pero eso no debería preocuparte, ya que tu competencia también está sujeta a las mismas leyes.
Los tipos actuales del IVA de la UE para todos los países de la UE se pueden encontrar en la siguiente lista.
[ninja_tables id =”36169″] [ninja_tables id =”36167″]
¿Cómo funciona el proceso de inversión del sujeto pasivo?
¿Por qué no hay que cobrar el IVA a las empresas de la UE? El procedimiento funciona así:
En una venta B2B típica, un cliente le paga el IVA, usted paga el IVA a las autoridades, quienes a su vez reembolsan el monto al cliente después de que lo reclaman como una exención de impuestos.
Pero el proceso de inversión del cargo mantiene al comprador responsable de pagar y declarar el IVA, dejándolo a usted como intermediario.
Básicamente, es un paso lógico para eliminar el ida y vuelta. Por lo tanto, no es necesario registrarse a efectos del IVA en todos los países de la UE si tiene clientes B2B.
¿Cómo funciona la Mini Ventanilla Única (MOSS)?
El sistema se lanzó en 2015 para simplificar el proceso tributario para transacciones digitales. Esto sucede porque una empresa no tiene que registrarse a efectos del IVA en todos los países en los que tiene clientes.
Simplemente verifique el proceso de registro MOSS con la autoridad fiscal local de su país de origen (si no reside en la UE, entonces en el país de la UE que elija).
Luego, los impuestos se procesan como se describe aquí:
- La declaración del IVA solo se realiza online a través de la plataforma MOSS.
- El programa calcula cuánto dinero debes en impuestos totales.
- Luego, el sistema distribuye el IVA en consecuencia entre los estados de la UE y sus oficinas locales de MOSS.
¡Es fácil! En el complejo mundo de los impuestos digitales, MOSS es, cuando menos, un soplo de aire fresco.
Aquí puede acceder a una lista de sitios web de MOSS para la mayoría de los estados miembros europeos:
- Bélgica - Sitio web belga de MOSS
- bulgaria – Sitio web búlgaro de MOSS
- Dinamarca - Sitio web danés de MOSS
- Alemania - Sitio web alemán de MOSS
- Estonia – Sitio web estonio de MOSS
- Finlandia – Sitio web finlandés de MOSS
- Francia - Sitio web francés de MOSS
- Grecia - Sitio web griego de MOSS
- Irlanda – Sitio web irlandés de MOSS
- Italia - Sitio web italiano de MOSS
- Croacia – Sitio web croata de MOSS
- Letonia – Sitio web letón de MOSS
- Lituania – Sitio web lituano de MOSS
- Luxemburgo - Sitio web de MOSS en Luxemburgo
- Malta – Sitio web maltés de MOSS
- Países Bajos – Sitio web holandés de MOSS
- Polonia – Sitio web polaco de MOSS
- Portugal – Sitio web portugués de MOSS
- Rumania - Sitio web rumano de MOSS
- República Eslovaca - Sitio web eslovaco de MOSS
- Eslovenia – Sitio web esloveno de MOSS
- España - Sitio web de MOSS en español
- Suecia - Sitio web sueco de MOSS
- Austria - Sitio web austriaco de MOSS
- República Checa - Sitio web checo de MOSS
- Hungría – Sitio web húngaro de MOSS
- Chipre – Sitio web de Chipre MOSS
¿Qué pasa si no quieres usar MOSS?
Primero, debe registrarse para el IVA de la UE en cada país donde tenga un cliente.
Luego debe conservar todos los documentos necesarios de acuerdo con las directrices locales pertinentes. Debes presentar todas las declaraciones de impuestos individualmente, respetando los plazos de cada país.
Tenga en cuenta que MOSS sólo trabaja con empresas que más de 10.000 euros al año ¡implementar!
Traducido a una base de clientes multinacional, ¿imagina cuánto trabajo significa eso? ¡Tendrías que crear un departamento separado solo para el IVA!
No obstante, aquí tienes los pros y los contras de ambos sistemas para ayudarte a decidir:
Miniventanilla única (MOSS)
- Menos administración
- Un comunicado trimestral para toda la UE
- Requisitos prolongados de mantenimiento/retención de registros
- Plazos más cortos de declaración y pago, dentro de los 20 días siguientes al final del trimestre
Registro de IVA local
- Complicado
- Los plazos de declaración y pago de impuestos dependen del respectivo país de la UE.
- Declaraciones separadas para cada país en el que se realizaron transacciones; hasta 28 declaraciones por trimestre
- Devolución rápida del IVA
- Las normas relativas al almacenamiento de documentos dependen del respectivo país de la UE.
Preguntas frecuentes (FAQ) sobre el IVA de la UE
Tengo una empresa que se ocupa de productos digitales. ¿Puedo estar exento del IVA de la UE?
Actualmente, todas las empresas tienen que declarar y pagar su IVA en los países de la UE. Sólo las empresas europeas que ganan menos de 10.000 euros al año por las ventas transfronterizas de productos digitales en la UE están exentas del IVA digital de la UE.
Aunque el sistema MOSS no está destinado a ellos, deben recaudar y pagar impuestos cuando venden productos y servicios digitales.
Vendo productos físicos online. ¿Tengo que pagar el IVA de la UE?
Este artículo solo cubre productos digitales. Se aplican diferentes regulaciones del IVA a los productos físicos.
Mi empresa no tiene su sede en la UE. ¿Todavía tengo que pagar impuestos?
Sí. Se debe pagar el IVA por cada venta B2C o cuando el comprador no pueda proporcionar un número de IVA válido.
Si decido no cumplir con las normas del IVA, ¿puedo seguir administrando mi negocio?
Si desea permanecer en el lado correcto de la ley, debe seguir todas las pautas. No hacerlo significa arriesgarse a multas por incumplimiento o impuestos atrasados durante varios años, lo que podría ser devastador para su negocio.
¿Tengo que cumplir con la normativa del IVA de la UE al vender mis productos y servicios a través de un mercado?
Los mercados en línea conocidos de productos digitales como Bandcamp, Envato y Amazon Kindle Direct Publishing suelen hacerse cargo del IVA de sus proveedores.
Sin embargo, este no es el caso de todos los mercados, por lo que debes revisar cuidadosamente las políticas de la empresa de cada plataforma.