
Bent u een digitale ondernemer in de EU? Zelfs als dat niet het geval is, kunt u uw klanten in rekening brengen EU-btw ? Tegen welk belastingtarief? Was dat zelfs waar? Was uw klant een eindklant, een leverancier of een retailer? Hoe bewaart u uw facturen?
Vragen over vragen.
Als u dit leest en bang bent dat u geen idee heeft hoe u deze vragen moet beantwoorden (of denkt dat u dat wel weet, maar niet zeker weet of het antwoord juist is), dan is dit artikel iets voor u.
Ondernemers houden uiteraard alles in de gaten wat er om hen heen gebeurt om succesvol te zijn. Maar het is ook essentieel voor ondernemerssucces Overheidsbeleid en regelgeving te vervullen.
Dit geldt uiteraard ook voor de BTW-richtlijnen.
Hoe groot het online bedrijf ook is, of welk type digitale producten u ook verkoopt, u moet de EU-btw-regelgeving zorgvuldig implementeren.
Het maakt niet uit of u zich in de EU bevindt of niet.
Waarom?
Omdat u elke keer dat u een transactie met een klant in de EU uitvoert, BTW moet aangeven en betalen.
Wat gebeurt er als je dat niet doet?
Het is eenvoudig: als u bij de verkoop vergeet BTW toe te voegen, moet u deze uit eigen zak betalen.
Dit betekent dat als uw klant in één van de 28 lidstaten van de Europese Unie woont, u de BTW later bij uw belastingaangifte moet berekenen, innen en afdragen.
Helaas is het belastinggebied voor veel mensen behoorlijk verwarrend; Als u het ook niet zeker weet omdat de EU-btw-processen voor u simpelweg niet transparant genoeg zijn, zult u blij zijn te weten dat u niet de enige bent.
Daarom hebben we hier uitgebreid advies samengesteld rond het onderwerp EU-btw-regelgeving voor digitale producten en diensten.
Inhoudsopgave
- Wat is EU-btw?
- Wat wordt bedoeld met een digitaal product?
- Wanneer moet u EU-btw in rekening brengen?
- Voldoe aan de EU-btw-vereisten voor digitale producten
- Stap 1: Registreer uw bedrijf voor EU-btw
- Stap 2: Controleer de klantlocatie
- Stap 3: Bereken indien nodig de BTW op transacties
- Stap 4: Bewaar alle gedetailleerde facturen en documenten
- Stap 5: Doe ieder kwartaal uw belastingaangifte
- EU-btw-tarieven voor digitale producten per land
- Hoe werkt het verleggingsproces?
- Hoe werkt de Mini One-Stop Shop (MOSS)?
- Wat gebeurt er als u MOSS niet wilt gebruiken?
- Veelgestelde vragen (FAQ’s) over de EU-btw
Wat is EU-btw?
De Belasting Toegevoegde Waarde (BTW) is een verbruiksbelasting op diensten en producten.
Simpel gezegd: het is een belasting die op een goed wordt geheven en die doorgaans wordt betaald door de klant, en niet door een bedrijf.
Dit betekent dat elke verkoop in de EU een bepaald percentage van de totale kosten omvat die moeten worden betaald.
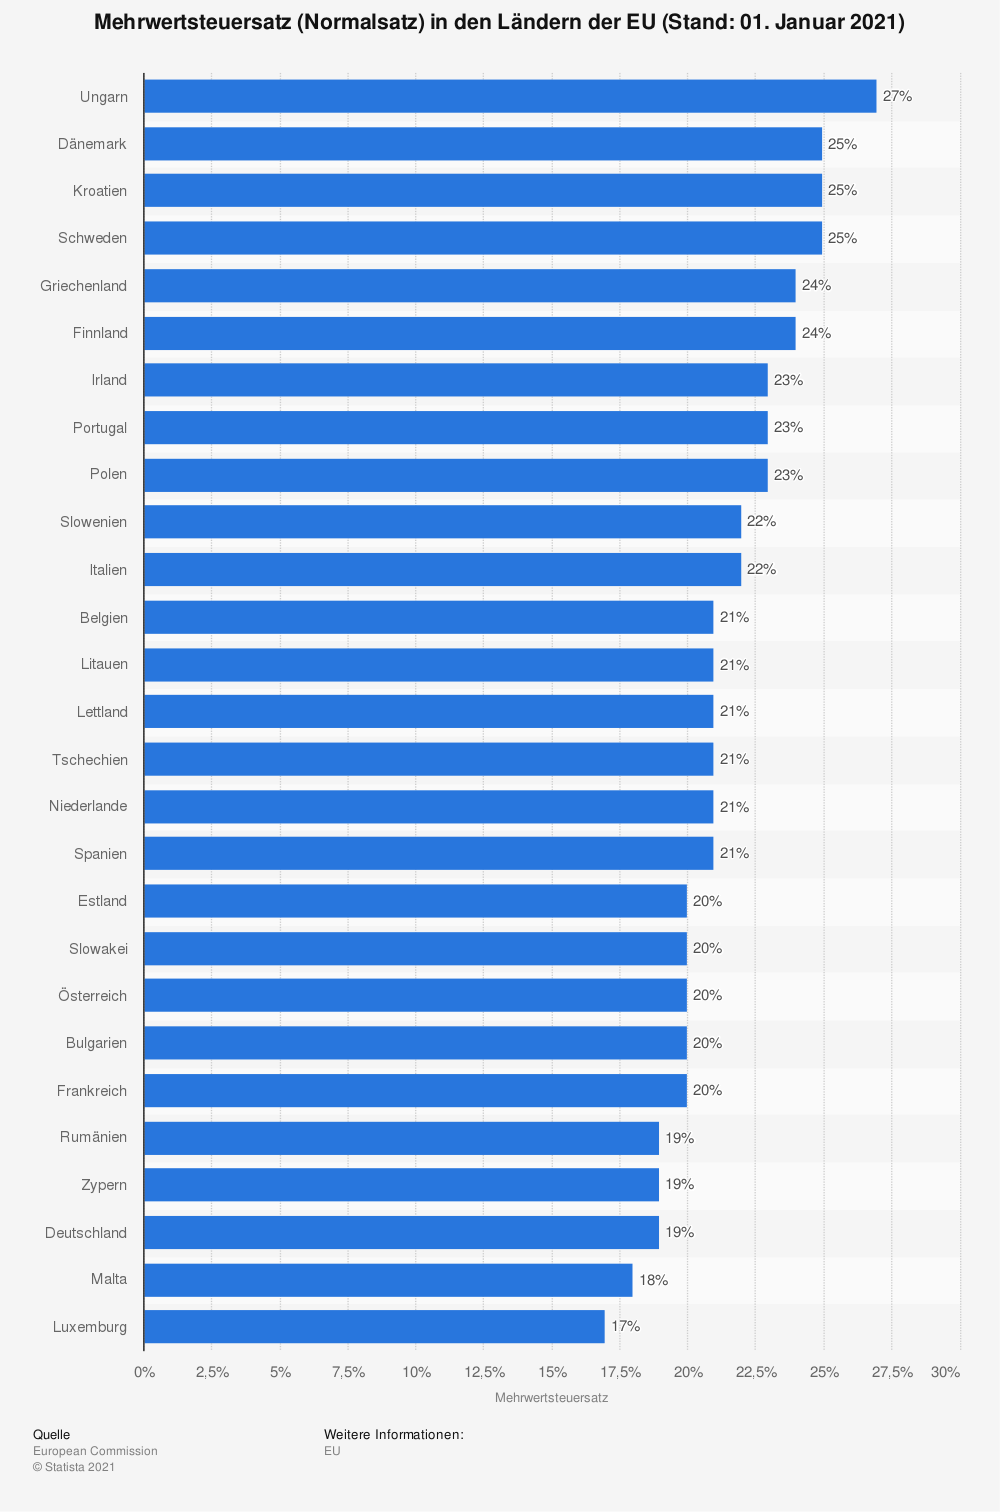
Dit percentage telt tussen 17 % en 27 %, afhankelijk van in welk land de consument zich bevindt.
Daarom moet u als ondernemer bekend zijn met de respectieve nationale regels voor verschillende landen, zodat u uw EU-klanten EU-btw in rekening kunt brengen.
We zullen dit later in meer detail bespreken.
Wat wordt bedoeld met een digitaal product?
A digitaal product beschrijft een product dat in is gebruikt, opgeslagen en geleverd in elektronische vorm wordt.
Dergelijke producten omvatten toepassingen en bestanden die u kunt downloaden of producten die via e-mail zijn ontvangen, op internet zijn gekocht of waartoe u toegang krijgt via een website.
In tegenstelling tot fysieke producten zijn digitale producten dat wel immaterieel, d.w.z. je kunt ze niet aanraken.
Hun belastingregels verschillen van die voor fysieke producten.
**Digitale producten worden ook wel als volgt genoemd: **
- Digitale diensten
- e-producten
- e-Services
- e-goederen
- eBoeken
Zeker, deze definitie klinkt dubbelzinnig. Maar deze dubbelzinnigheid is hier passend en opzettelijk.
Naarmate de wereld evolueert, verbeteren ook de technologische ontwikkelingen in een snel tempo. Geen enkele sector evolueert zo snel als de technologie.
Daarom kan er geen beperkte, concrete definitie worden gebruikt om precies te bepalen wat digitale producten zijn, wanneer er op enig moment een voorheen onvoorzien concept opduikt dat de huidige definitie omver kan werpen.
Dus ja, digitale producten worden zeer breed gecategoriseerd en vallen allemaal onder de categorie belastingbeleid.
Dit zijn de criteria die Europese Commissie gebruikt om te bevestigen dat een product daadwerkelijk een digitaal product is:
- Het wordt beschikbaar gesteld via een elektronisch netwerk zoals internet.
- Het is in wezen IT-gebaseerd; het product of de dienst zou niet kunnen bestaan zonder technologie.
- Het is gebaseerd op automatisering, wat betekent dat er weinig tot geen menselijke tussenkomst nodig is.
- Het is geen fysiek, tastbaar product.
Bovenstaande kenmerken lijken misschien vaag, maar bieden een specifiek en tegelijkertijd breed spectrum.
Zelfs met innovaties die nog moeten komen, waarbij we digitale producten tegenkomen die we voorheen alleen voor mogelijk hielden in sciencefictionfilms, zijn de bovenstaande criteria nog steeds specifiek en tegelijkertijd breed genoeg om ervoor te zorgen dat alle soorten digitale producten ook in de films zullen worden opgenomen. de toekomst.
Hier zijn enkele populaire digitale producten die we vandaag de dag gebruiken:
- Films en series van dienstverleners zoals Netflix, HBO etc.
- E-boeken, afbeeldingen, films en video’s die als kopie zijn gekocht bij Amazon en andere online retailers
- Sitehostingserviceproviders, websites en internetproviders
- Software as a Service (SaaS)
- Muziek om te streamen of te downloaden, zowel besteld als MP3 of gebruikt via providers als Spotify of SoundCloud
- Games, online of als download
Wanneer moet u EU-btw in rekening brengen?
Net als bij fysieke goederen zijn er gevallen waarin u geen BTW hoeft te berekenen.
Hoewel bij elke verkoop rekening moet worden gehouden met de BTW, hoeft u deze onder bepaalde voorwaarden niet bij uw klant te innen.
Het is daarom essentieel dat iedere ondernemer weet wanneer hij btw in rekening moet brengen. #
In principe komt het neer op twee belangrijke factoren:
- Is de transactie B2B (bedrijf naar bedrijf) of B2C (bedrijf naar eindklant)?
- Waar bevindt uw klant zich?
Als vuistregel geldt: zolang u een Europees bedrijf leidt, moet u in uw thuisland BTW in rekening brengen.
Bij elke verkoop van digitale producten moet de btw zijn inbegrepen, die bij de klant moet worden geïnd.
Als u elders in de EU verkoopt, valt de transactie in de B2B- of B2C-categorie, zoals hieronder beschreven:
Categorie B2C
In dit geval rekent u normaal gesproken de BTW mee en int u deze bij uw klant.
Zoals eerder aangegeven is het BTW-tarief niet universeel en kan het zelfs binnen een land variëren, afhankelijk van hoeveel u verdient.
Zolang een bedrijf minder dan 10.000 euro per jaar bij grensoverschrijdende verkoop van digitale producten binnen de EU kan over alle grensoverschrijdende transacties het BTW-tarief van uw eigen land worden berekend.
Boven deze grens moet de ondernemer het BTW-tarief van het woonland van de klant berekenen.
Categorie B2B
In dit geval moet dat geen BTW in rekening brengen.
De koper betaalt BTW volgens de ****Omgekeerde laadprocedure . Zo hoeft u niet voor elk land waaraan u verkoopt een aparte belastingaangifte in te dienen.
Zolang consumenten tijdens de transactie hun belastingnummer doorgeven, kunnen zij de btw later zelf betalen.
U dient de belastingnummers van uw klanten te gebruiken VIES-service rekening; daarover later meer.
Landen buiten de EU
Als het aankomt op Landen buiten de Europese Unie de zaak is eenvoudig.
De verleggingsprocedure wordt toegepast voor B2B-verkopen en voor B2C-verkopen wordt de BTW berekend volgens het tarief van het woonland van de klant.
Voldoe aan de EU-btw-vereisten voor digitale producten
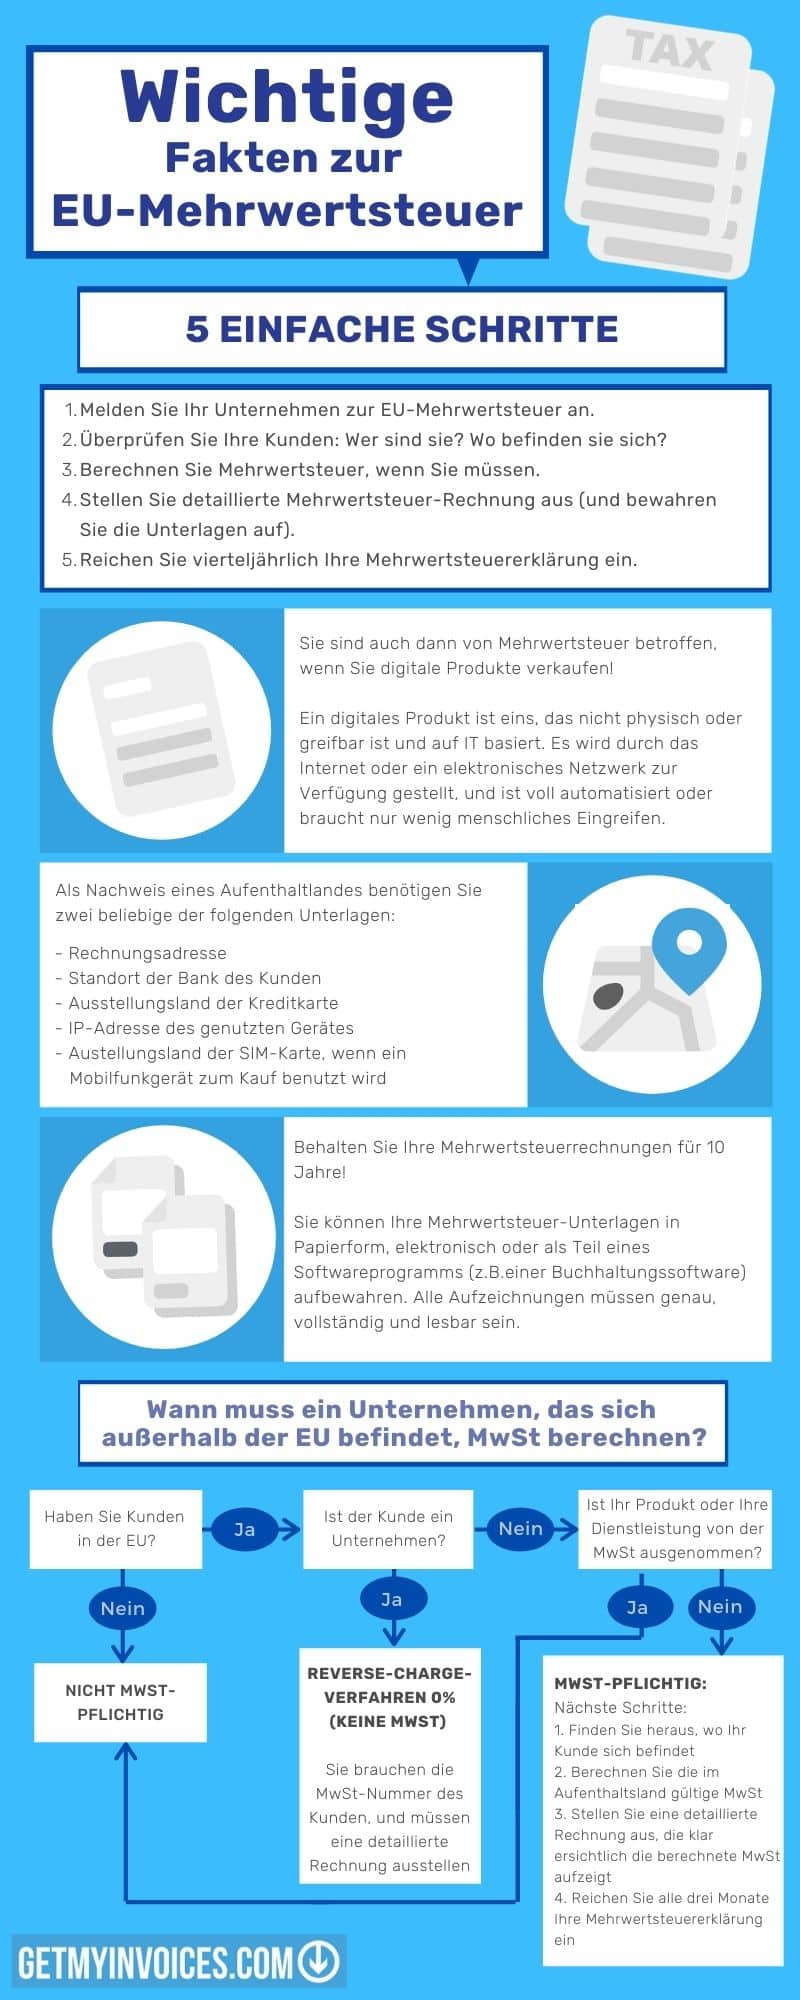
De hele EU-btw-jungle kan in vijf stappen worden samengevat. Ondernemers moeten zich bezighouden met de volgende taken:
- Registreer uw bedrijf met een BTW-nummer!
- Controleer de locatie van uw klanten!
- Breng waar nodig BTW in rekening op transacties!
- Bewaar alle gedetailleerde facturen en documenten!
- Dien ieder kwartaal een BTW-aangifte in!
Stap 1: Registreer uw bedrijf voor EU-btw
Zoals u zou verwachten, moet u, om legaal zaken te kunnen doen in de EU, uw bedrijf eerst registreren voor de btw van de Europese Unie.
Afhankelijk van vanuit welk land u zich registreert, bestaat dit uit één of twee stappen.
Registreer uw bedrijf bij een belastingdienst in de EU
Als uw bedrijf zich in de EU bevindt, hoeft u zich alleen in uw eigen land voor de btw te registreren.
Als het buiten de EU ligt, kies dan één van de 28 landen om uw belastingaangifte te accepteren.
Als het tweede het geval is, neem dan eerst contact met hen op Mini One-SBovenkant Shop (MOSS) van het betreffende land - dit is een programma dat we later in meer detail zullen uitleggen.
Weet u niet zeker welk EU-land u moet kiezen? Geen probleem! Hier zijn een paar tips:
Tips voor het kiezen van het juiste EU-land voor uw belastingprocedure
- Kies een land dat een gemeenschappelijke taal gebruikt
Zo kunt u zonder vertaler alle beleidsmaatregelen, procedures en belastingdocumenten begrijpen. Als u Engels als moedertaal heeft, selecteert u b.v. B. Ierland, maar ook andere landen zoals Spanje bieden Engels aan in hun belastingprocedures.
- Een functionele website
Als u zich in de digitale wereld bevindt, weet u hoe frustrerend het kan zijn om vast te zitten in trage en onbruikbare websites.
Hoewel elke EU-lidstaat volgens de wet een online portaal voor het EU-btw-MOSS moet aanbieden, zijn sommige beter dan andere.
We bieden u links naar de MOSS-pagina van elk land, zodat u kunt beslissen welke de juiste voor u is.
Een btw-nummer** ontvangen**
Houd er rekening mee dat een BTW-nummer anders is dan een lokaal belastingnummer. Met het eerste is internationale verkoop naar andere EU-landen mogelijk, terwijl het lokale belastingnummer alleen lokale transacties toestaat.
Nadat u uw bedrijf heeft geregistreerd, ontvangt u óf automatisch een btw-nummer, óf u ontvangt een lokaal belastingnummer waarmee u in een tweede stap een btw-nummer kunt aanvragen.
Stap 2: Controleer de klantlocatie
**Dit is een van de belangrijkste stappen om tijdens en na de verkoop te voldoen aan de EU-btw-regelgeving. **
In deze sectie wordt niet alleen alles uitgelegd wat u moet weten over het berekenen van de btw voor uw klanten, maar ook wordt u geadviseerd over hoeveel btw u in rekening moet brengen, wanneer er geen btw verschuldigd is en vindt u andere informatie die u nodig heeft voor uw belastingdocumenten.
Zodra u een nieuwe klant in de EU heeft verworven, rijzen er twee vragen:
Vraag 1: Is de klant a Nastreven** of een particulier?**
Dit is de eerste stap om erachter te komen of u BTW moet berekenen. Ontdek of u aan een ander bedrijf of aan een eindklant verkoopt!
Dit kunt u doen door te vragen naar het BTW-nummer van uw klant. Elk bedrijf moet een BTW-nummer hebben.
Als uw klant er geen heeft, classificeert u de transactie als B2C.
Als uw klant een bedrijf (B2B) is, gebruikt u het BTW-nummer om te verifiëren of het bedrijf geldig is.
Waarom moet je dit controleren?
Want er zijn ook frauduleuze klanten die een vals BTW-nummer opgeven om belasting te ontwijken. Gebruik dit Auditinstrument van de Europese Commissie om alle BTW-nummers te valideren!
Vraag 2: Waar bevindt deze zich? Klant?
Zoals gezegd zijn de BTW-tarieven niet in alle EU-landen hetzelfde. Zorg er daarom voor dat u de locatie van uw klant controleert om erachter te komen hoeveel BTW u in rekening moet brengen.
Verschillende documenten kunnen hierbij helpen.
Kies er twee uit deze lijst:
- Het land dat de creditcard heeft uitgegeven
- De locatie van de bank van de klant
- Het factuuradres
- Het IP-adres van het apparaat dat de koper gebruikt
- Het land dat aan de simkaart is gekoppeld als de transacties op een mobiele telefoon zijn uitgevoerd
Opmerking: Als u bij grensoverschrijdende verkopen onder de grens van 10.000 euro zit, is zelfs één variabele voor de verificatie van de klantlocatie voldoende.
Om er zeker van te zijn dat dit legaal is, moet u deze echter van een derde partij ontvangen, bijvoorbeeld de bank of het IP-adres van het gebruikte apparaat, en niet van de klant zelf.
Bovendien moet u dit locatiebewijs minimaal tien jaar bewaren. Dit is wettelijk verplicht.
Deze documenten vormen het bewijs dat u aan de belastingwetgeving voldoet. Bewaar uw digitale mappen rechtstreeks in uw boekhoudsoftware of gebruik cloudgebaseerde opslag!
Stap 3: Bereken indien nodig de BTW op transacties
Moet ik BTW in rekening brengen? Hier volgt een korte herhaling van de beschreven richtlijnen:
- Als u een in de EU gevestigd bedrijf heeft dat minder dan 10.000 euro per jaar verdient, bereken dan het btw-tarief van het woonland van uw klant.
- Als uw klant elders in de EU gevestigd is en een geldig BTW-nummer heeft, hoeft u geen belasting in rekening te brengen; Uw klant doet dit zelf via het verleggingsproces.
- Als de verkoop B2B is, berekent u BTW over verkopen in uw eigen land.
- Als de verkoop B2C is, berekent u BTW over alle EU-verkopen.
- Bereken altijd het tarief dat geldt in het woonland van de klant als u een onderneming heeft buiten de EU en B2C verkoopt!
- Verkoopt u voor meer dan 10.000 euro per jaar binnen de EU, bereken dan het BTW-tarief dat geldt waar uw klant zich bevindt!
Stap 4: Bewaar alle gedetailleerde facturen en documenten
Het zorgvuldig bijhouden van gegevens is onderdeel van het belastingproces. Laten we eens kijken naar de BTW-factuur:
Dit is een belangrijk document dat bij elke digitale verkoop wordt gevoegd en waarin alle details van een zakelijke transactie worden weergegeven. Het is essentieel voor het naleven van de BTW-regelgeving en helpt bij de georganiseerde verwerking van de belastingaangifte. Het moet ook worden afgegeven als er geen omzetbelasting wordt geheven.
Wat staat er op een BTW-factuur?
- De naam en het adres van uw bedrijf
- Naam en adres van de koper
- Factuurdatum
- BTW-tarief toegepast
- Gecrediteerd BTW-bedrag
- Het BTW-nummer van uw bedrijf (indien beschikbaar)
- rekeningnummer
- BTW-nummer van de koper. Als u gebruik maakt van de verleggingsprocedure, voert u als tekst “EU-btw-verlegging” in
- Totaalbedrag inclusief BTW
Beschermen alle facturen gedurende minimaal vijf jaar voor het geval u later iets moet bewijzen!
Als een EU-instelling om de factuur vraagt, moeten alle bestanden digitaal worden opgeslagen. Dit werkt eenvoudig en handig met onze factuurbeheeroplossing GetMyInvoices.
Lees hoe u de uwe kunt krijgen Archiveer uitgaande facturen snel en overzichtelijk en automatisch overgezet naar boekhoudsoftware, facturatieapplicaties of andere oplossing!
Stap 5: Doe ieder kwartaal uw belastingaangifte
De MOSS-systeem , een afkorting van Mini One-Stop Shop, zorgt ervoor dat de laatste stap eenvoudig is. Dien uw aangifte in in het land waar u geregistreerd bent via haar platform.
Nadat u de landen heeft ingevoerd waar u verkopen heeft gedaan, berekent het MOSS-systeem automatisch hoeveel BTW u moet betalen.
Dit betekent dat u het volledige btw-bedrag één keer betaalt. Het systeem verdeelt vervolgens de belasting en betaalt deze namens u aan de respectieve EU-landen. Zelfs als u 50 klanten heeft verspreid over 28 landen, hoeft u zich geen zorgen te maken!
Heeft u een bedrijf gevestigd in de EU en heeft u in de 28 landen een omzet van minder dan 10.000 euro per jaar? Doe dan uw belastingaangifte in uw eigen land.
Dan heb je het MOSS systeem niet nodig. Uw EU-btw-aangifte moet aan het einde van elk kwartaal binnen 20 dagen worden ingediend.
Dit zijn de data en deadlines:
- ** 20 april**, want het eerste kwartaal eindigde op **31 maart **loopt af
- ** 20 juli**, voor het tweede kwartaal dat eindigt op **30 juni **loopt af
- ** 20 oktober**, want het derde kwartaal eindigde op **30 september **loopt af
- ** 20 januari**, voor het laatste kwartaal dat eindigde op **31 december **loopt af
EU-btw-tarieven voor digitale producten per land
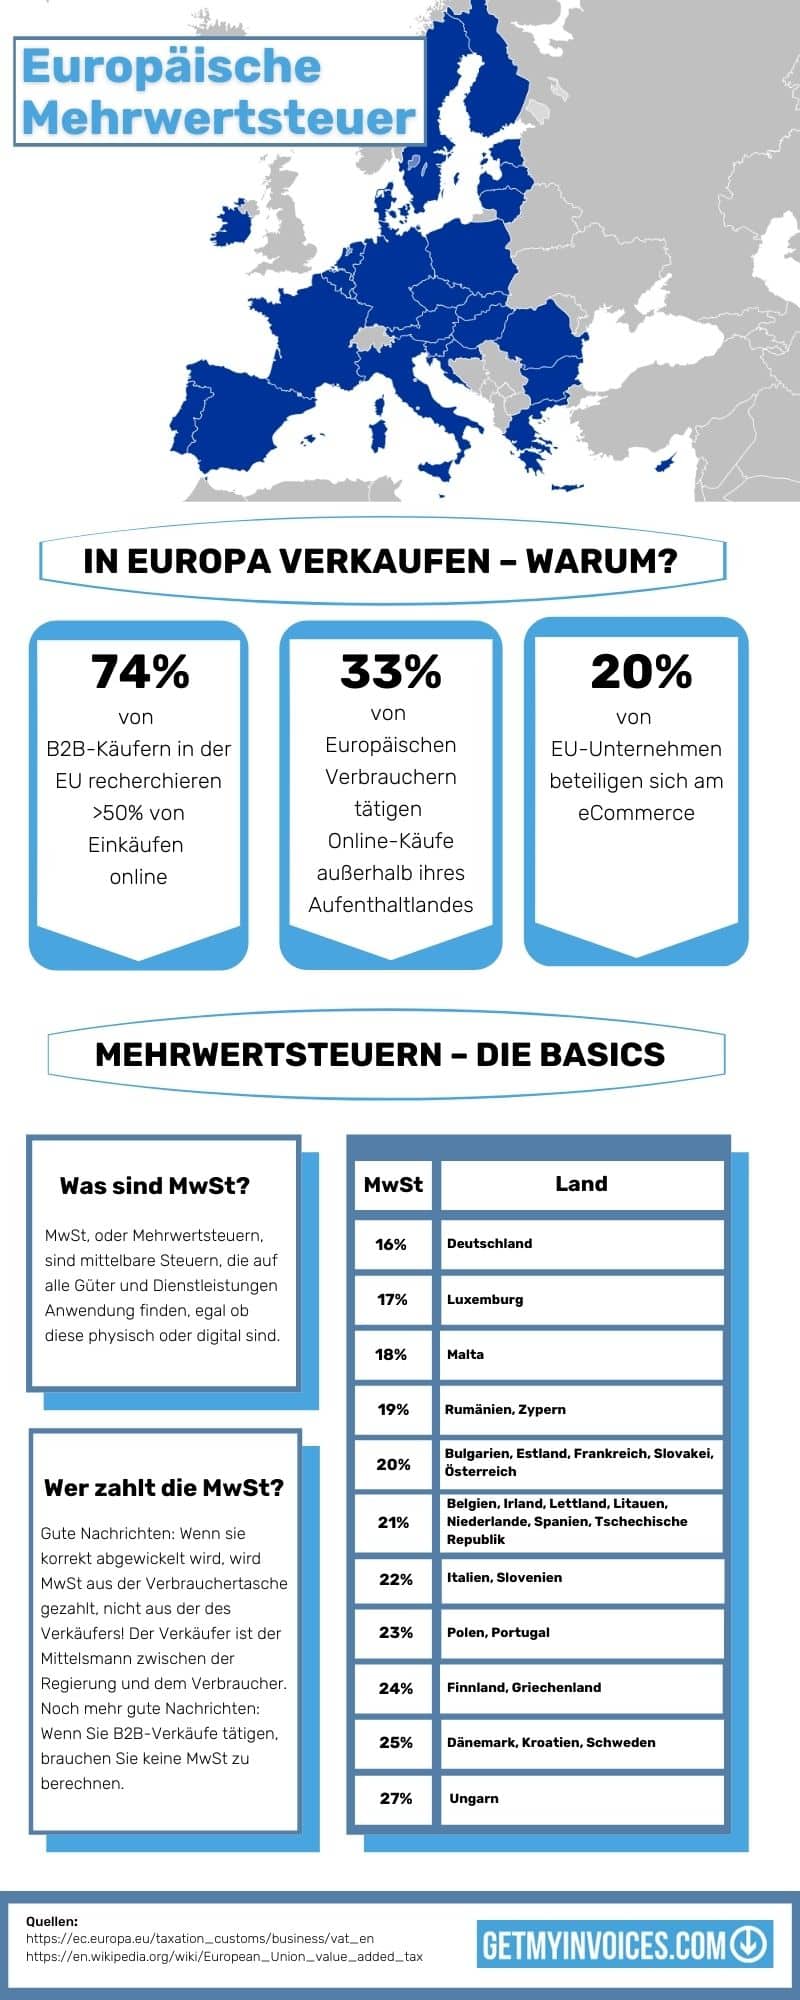
Digitale btw-tarieven zijn niet overal hetzelfde. Ze variëren van land tot land en variëren van 17 % tot 27 %.
Dit betekent dat u uw e-boeken en video’s tegen verschillende prijzen verkoopt aan klanten in Frankrijk en Spanje of andere EU-landen. Maar daar hoeft u zich geen zorgen over te maken, aangezien uw concurrentie ook aan dezelfde wetten onderworpen is.
De huidige EU-btw-tarieven voor alle EU-landen vindt u in de volgende lijst.
[ninja_tables id=”36169″] [ninja_tables id=”36167″]
Hoe werkt het verleggingsproces?
Waarom hoeft u EU-bedrijven geen BTW in rekening te brengen? De procedure werkt als volgt:
Bij een typische B2B-verkoop betaalt een klant u btw. U betaalt de btw aan de autoriteiten, die op hun beurt het bedrag aan de klant terugbetalen nadat zij het bedrag als belastingvoordeel hebben teruggevorderd.
Maar door de verleggingsprocedure blijft de koper verantwoordelijk voor het betalen en aangeven van de btw, waardoor u als tussenpersoon buiten beschouwing blijft.
Kortom, het is een logische stap om het heen en weer te elimineren. Als u B2B-klanten heeft, hoeft u zich daarom niet in elk EU-land voor BTW te registreren.
Hoe werkt de Mini One-Stop Shop (MOSS)?
Het systeem werd in 2015 gelanceerd om het belastingproces voor digitale transacties te vereenvoudigen. Dit gebeurt omdat een bedrijf zich niet voor de BTW hoeft te registreren in elk land waar het klanten heeft.
Controleer eenvoudig het MOSS-registratieproces bij uw lokale belastingdienst in uw thuisland (als u niet in de EU gevestigd bent, dan in het EU-land van uw keuze)!
De belastingen worden vervolgens verwerkt zoals hier beschreven:
- Btw-aangifte doe je alleen online via het MOSS-platform.
- Het programma berekent hoeveel geld u aan totale belastingen verschuldigd bent.
- Het systeem verdeelt de BTW vervolgens dienovereenkomstig onder de EU-staten en hun lokale MOSS-kantoren.
Het is zo makkelijk! In de complexe wereld van digitale belastingen is MOSS op zijn zachtst gezegd een verademing.
Hier vindt u een lijst met MOSS-websites voor de meeste Europese lidstaten:
- België - Belgische MOSS-website
- Bulgarije – Bulgaarse MOSS-website
- Denemarken - Deense MOSS-website
- Duitsland - Duitse MOSS-website
- Estland – Estse MOSS-website
- Finland – Finse MOSS-website
- Frankrijk - Franse MOSS-website
- Griekenland - Griekse MOSS-website
- Ierland – Ierse MOSS-website
- Italië - Italiaanse MOSS-website
- Kroatië – Kroatische MOSS-website
- Letland – Letse MOSS-website
- Litouwen – Litouwse MOSS-website
- Luxemburg - Luxemburgse MOSS-website
- Malta – Maltese MOSS-website
- Nederland - Nederlandse MOSS-website
- Polen – Poolse MOSS-website
- Portugal – Portugese MOSS-website
- Roemenië - Roemeense MOSS-website
- Slowakije - Slowaakse MOSS-website
- Slovenië – Sloveense MOSS-website
- Spanje – Spaanse MOSS-website
- Zweden - Zweedse MOSS-website
- Oostenrijk - Oostenrijkse MOSS-website
- Tsjechische Republiek - Tsjechische MOSS-website
- Hongarije - Hongaarse MOSS-website
- Cyprus – Cyprus MOSS-website
Wat gebeurt er als u MOSS niet wilt gebruiken?
Eerst moet u zich registreren voor EU-btw in elk land waar u een klant heeft.
Dan moet u alle benodigde documenten bewaren in overeenstemming met de relevante lokale richtlijnen. U moet alle belastingaangiften afzonderlijk indienen, waarbij u de deadlines van elk land in acht neemt.
Houd er rekening mee dat MOSS alleen samenwerkt met bedrijven die dat doen ruim 10.000 euro per jaar implementeren!
Vertaald naar een multinationaal klantenbestand: stel je eens voor hoeveel werk dat betekent? Alleen voor BTW zou u een aparte afdeling moeten opzetten!
Niettemin zijn hier de voor- en nadelen van beide systemen om u te helpen beslissen:
Mini-one-stop-shop (MOSS)
- Minder administratie
- Een kwartaalverklaring aan de hele EU
- Lange vereisten voor het bijhouden van gegevens
- Kortere termijnen voor aangifte en betaling, binnen 20 dagen na het einde van het kwartaal
Lokale BTW-registratie
- Ingewikkeld
- Belastingaangifte en betalingstermijnen zijn afhankelijk van het betreffende EU-land
- Afzonderlijke aangiften voor elk land waarin transacties zijn gedaan; tot 28 aangiften per kwartaal
- Snelle BTW-teruggave
- Regelgeving met betrekking tot de opslag van documenten is afhankelijk van het betreffende EU-land
Veelgestelde vragen (FAQ’s) over de EU-btw
Ik heb een bedrijf dat zich bezighoudt met digitale producten. Kan ik worden vrijgesteld van EU-btw?
Alle bedrijven moeten momenteel hun BTW in EU-landen aangeven en betalen. Alleen Europese bedrijven die minder dan 10.000 euro per jaar verdienen aan de grensoverschrijdende verkoop van digitale producten in de EU zijn vrijgesteld van digitale btw in de EU.
Hoewel het MOSS-systeem niet voor hen bedoeld is, moeten zij belasting innen en betalen bij de verkoop van digitale producten en diensten.
Ik verkoop fysieke producten online. Moet ik EU-btw betalen?
Dit artikel heeft alleen betrekking op digitale producten. Voor fysieke producten gelden andere btw-regels.
Mijn bedrijf is niet gevestigd in de EU. Moet ik nog belasting betalen?
Ja. Bij elke B2C-verkoop of wanneer de koper geen geldig BTW-nummer kan opgeven, moet BTW worden betaald.
Als ik besluit om niet aan de BTW-regels te voldoen, kan ik dan nog steeds mijn bedrijf blijven runnen?
Als u aan de goede kant van de wet wilt blijven, moet u alle richtlijnen volgen. Als u dit niet doet, riskeert u jarenlang boetes voor niet-naleving of achterstallige belastingen, wat verwoestend kan zijn voor uw bedrijf.
Moet ik voldoen aan de EU-btw-regelgeving als ik mijn producten en diensten via een marktplaats verkoop?
Bekende online marktplaatsen voor digitale producten zoals Bandcamp, Envato en Amazon Kindle Direct Publishing verzorgen doorgaans de BTW voor hun aanbieders.
Dit is echter niet bij alle marktplaatsen het geval. Daarom moet u het bedrijfsbeleid van elk platform zorgvuldig controleren.