


Después de explicar en un artículo anterior qué es realmente el control, este artículo se centrará en una parte específica del control: los centros de costos y la contabilidad de los centros de costos.
Tabla de contenido:
- ¿Qué es la contabilidad de centros de costos?
- Contabilidad de centros de costes: ¿cómo funciona?
- Introducir e implementar la contabilidad de centros de costos.
- Ventajas de la contabilidad de centros de costes
- La contabilidad de los centros de costes también resulta útil en las empresas más pequeñas
Preguntas frecuentes sobre la contabilidad de centros de costes en el control
Los centros de costes clásicos incluyen un desglose de costes en las áreas de materiales, producción, administración y ventas, desde donde el sistema se ramifica aún más.
No existe ninguna obligación legal para las empresas de trabajar con centros de costes, ni ninguna especificación sobre cómo debería ser el sistema. Las empresas son completamente gratis aquí. La contabilidad del centro de costos es parte de la contabilidad interna y, a menudo, es responsabilidad del control.
En particular, los costes salariales de departamentos de nivel superior o áreas funcionales especiales (administración, servicios de transporte, etc.) deben tenerse en cuenta como costes generales en la contabilidad de centros de costes. Proporcionar servicios a otras áreas que contribuyan al costo de los productos.
Si desea gestionar financieramente su empresa de forma activa, necesita especialmente mantener sus costes bajo control. Como es bien sabido, cuanto menores sean los costes, mayores serán los beneficios.
El problema de un análisis demasiado aproximado de los ingresos y, sobre todo, de los gastos es que el resultado final es que la empresa consigue resultados positivos, pero que un determinado servicio o producto ya no merece la pena. Sólo sus costos están ocultos en un gran bloque. Se necesitan, por tanto, instrumentos que permitan un análisis con mayor detalle. Esto incluye la contabilidad del centro de costos.
¿Qué es la contabilidad de centros de costos?
Los centros de costos son áreas de una empresa que se pueden facturar de forma independiente al determinar los costos. Los centros de costes suelen derivarse de la organización de una empresa. La forma exacta resulta entonces de la estructura individual de la empresa.
Suele ser una jerarquía:
- Áreas de negocio, si fueran varias.
- Áreas funcionales como producción, ventas, administración, desarrollo.
- Departamentos: Almacén, Montaje, Mantenimiento
- Puestos de trabajo en los departamentos.
Por tanto, los centros de costes son unidades contables. Una vez determinados estos, también se podrá realizar la facturación interna si, por ejemplo, un departamento ha prestado un servicio a otro.
Básicamente, cuanto más detallados y precisos sean los centros de costes, con mayor precisión podrán planificarse y controlarse. Por otro lado, esto también aumenta Esfuerzo en controlar y, en última instancia, en todas las áreas de la empresa, porque a la hora de contabilizar los documentos hay que tener en cuenta los costes resultantes.
Contabilidad de centros de costes: ¿cómo funciona?
En control, la contabilidad de centros de costos es una parte de la contabilidad de costos que registra todos los costos que surgen en una empresa. La contabilidad de costes se divide en tres áreas que responden a diferentes preguntas:
- Cálculo del tipo de costo: Los tipos de costos son categorías que cada empresa crea para sí misma. Generalmente se derivan de las cuentas contables. A continuación, se divide una posible estructura en costes de material, personal y servicios, así como impuestos y tasas. La contabilidad de tipos de costos responde a la pregunta de en qué costos se incurrió realmente.
- Contabilidad del centro de costos: Al fabricar una pieza se generan costes que, proporcionalmente, se esconden en un bloque más grande. Los costos que no se pueden asignar directamente a un producto o proyecto se denominan costos generales. Si, por ejemplo, la materia prima se utilizara para un producto y los empleados que la produjeron solo trabajaran para ese producto, el cálculo sería sencillo. En la práctica, sin embargo, no es así. La materia prima se utiliza en varios productos, los empleados sólo trabajan en un producto, pero también en el montaje de otros artículos. La contabilidad de centros de costos se puede utilizar para responder a la pregunta de dónde surgieron realmente los costos.
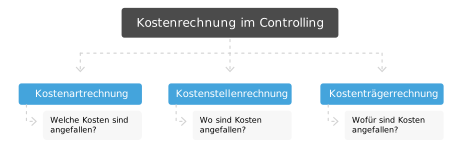
La contabilidad de centros de costes constituye la base de la tercera parte de la contabilidad de costes en la empresa, la denominada contabilidad de unidades de costes. Sólo entonces se podrá saber qué costes se produjeron realmente y dónde. Un objeto de costo puede ser la producción y venta de un producto específico. Como se mencionó, existen costos individuales que se pueden asignar directamente al producto. Si se requiere una placa de circuito específica para la producción, este elemento de costo es bastante fácil de determinar. Pero sólo con la contabilidad de centros de costos se pueden determinar los costos que se pueden encontrar en otros lugares y luego asignarlos al objeto de costo.
¿Cómo se introduce e implementa la contabilidad de centros de costos?
El primer paso para introducir la contabilidad de centros de costos es definir los centros de costos. Este proceso lleva tiempo y consiste, por un lado, en revisar todos los documentos para saber en qué costes se ha incurrido o se ha incurrido.
Por otro lado, la empresa debe dividirse sensatamente en centros de costes. Aquí es donde puede resultar útil dividir según funciones o departamentos. Sin embargo, también es imaginable incluir un nivel que tenga en cuenta diferentes ubicaciones, si es necesario.
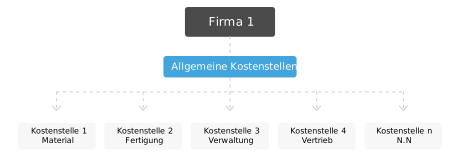
En contabilidad, los costes (generales) generados deben asignarse al sistema de centros de costes desarrollado. En la práctica, se utiliza como base un formulario de contabilidad empresarial. Con su ayuda, los gastos generales ahora se desglosan en centros de costes basándose en valores de referencia.
Esto suena complicado al principio. De hecho, el mayor esfuerzo en la contabilidad de centros de costos es el desarrollo del sistema de centros de costos e ingresar los centros de costos en los sistemas contables. Una vez finalizado el trabajo inicial, la contabilidad de centros de costes resulta sencilla en la vida cotidiana: en la contabilidad de documentos, por ejemplo, a los documentos entrantes se les asigna directamente un centro de costes o, en su caso, varios centros de costes. Las opciones de evaluación facilitan entonces la elaboración de informes.
Las conclusiones que se saquen de esto es responsabilidad del control.
¿Qué ventajas ofrece la contabilidad de centros de costes?
La gran ventaja de la contabilidad de centros de costes es la mayor transparencia para una empresa. Esto se aplica en particular, pero no únicamente, a los llamados gastos generales. La contabilidad de centros de costos (o mejor, su evaluación) muestra qué tan caro es realmente producir un producto. Y llama la atención sobre áreas de negocio especialmente “caras”. Por lo tanto, constituye la base para una amplia gama de análisis y opciones para optimizar y mejorar procesos y procedimientos.
La contabilidad de los centros de costes también resulta útil en las empresas más pequeñas
Probablemente sólo unos pocos autónomos harán el esfuerzo de introducir la contabilidad de centros de costes en su negocio. Pero ya puede resultar útil: ¿Qué costes se produjeron realmente en el marco de un proyecto? Esta es una pregunta que se puede responder utilizando la contabilidad de centros de costos.
La configuración de centros de costes y la disciplina necesaria para tenerlos en cuenta a la hora de reservar generan esfuerzo y por tanto costes. Sin embargo, esto puede resultar útil incluso en empresas más pequeñas para poder reconocer con antelación si las dificultades económicas son inminentes.







