


Après avoir expliqué dans un article plus ancien ce qu’est réellement le contrôle, cet article se concentrera sur une partie spécifique du contrôle : les centres de coûts et la comptabilité des centres de coûts.
Table des matières:
- Qu’est-ce que la comptabilité par centre de coûts ?
- Comptabilité des centres de coûts : comment ça marche ?
- Introduire et mettre en œuvre la comptabilité des centres de coûts
- Avantages de la comptabilité par centres de coûts
- La comptabilité par centres de coûts est également intéressante dans les petites entreprises
Questions fréquemment posées sur la comptabilité par centres de coûts dans le contrôle de gestion
Les centres de coûts classiques comprennent une répartition des coûts entre les domaines des matériaux, de la production, de l’administration et de la vente, à partir desquels le système s’étend ensuite davantage.
Il n’existe ni obligation légale pour les entreprises de travailler avec des centres de coûts, ni aucune spécification quant à ce que devrait être le système. Les entreprises sont totalement libres ici. La comptabilité des centres de coûts fait partie de la comptabilité interne et relève souvent de la responsabilité du contrôle de gestion.
En particulier, les coûts salariaux des départements supérieurs ou des domaines fonctionnels particuliers (administration, services de transport, etc.) doivent être pris en compte comme frais généraux dans la comptabilité par centres de coûts. Fournir des services à d’autres domaines qui contribuent au coût des produits.
Si vous souhaitez gérer financièrement activement votre entreprise, vous devez surtout maîtriser vos coûts. Comme chacun le sait, plus les coûts sont faibles, plus les bénéfices sont élevés.
Le problème d’une analyse trop grossière des revenus et surtout des dépenses est que l’essentiel est que l’entreprise obtient des résultats positifs, mais qu’un service ou un produit particulier n’en vaut plus la peine. Seuls ses coûts sont cachés dans un gros bloc. Il faut donc des instruments permettant une analyse plus détaillée. Cela inclut la comptabilité des centres de coûts.
Qu’est-ce que la comptabilité par centre de coûts ?
Les centres de coûts sont des domaines d’une entreprise qui peuvent être facturés de manière indépendante lors de la détermination des coûts. Les centres de coûts sont souvent issus de l’organisation d’une entreprise. La forme exacte résulte alors de la structure individuelle de l’entreprise.
Il s’agit généralement d’une hiérarchie :
- Domaines d’activités, s’il y en a plusieurs.
- Domaines fonctionnels tels que la production, les ventes, l’administration, le développement
- Départements : entrepôt, assemblage, maintenance
- Emplois dans les départements.
Les centres de coûts sont donc des unités comptables. Une fois ceux-ci déterminés, une facturation interne peut également être effectuée si, par exemple, un service a rendu une prestation à un autre.
Fondamentalement, plus les centres de coûts sont détaillés et précis, plus ils peuvent être planifiés et contrôlés avec précision. D’un autre côté, cela augmente également Effort de contrôle et finalement dans tous les domaines de l’entreprise, car ils doivent tenir compte des coûts qui en résultent lors de la comptabilisation des documents.
Comptabilité des centres de coûts : comment ça marche ?
En contrôle de gestion, la comptabilité par centres de coûts fait partie de la comptabilité analytique qui enregistre tous les coûts qui surviennent dans une entreprise. La comptabilité analytique est divisée en trois domaines qui répondent à différentes questions :
- Calcul du type de coût : Les types de coûts sont des catégories que chaque entreprise crée pour elle-même. Ceux-ci sont généralement issus des comptes comptables. Une structure possible est ensuite divisée en coûts de matériel, de personnel, de service ainsi qu’en taxes et frais. La comptabilité analytique répond à la question de savoir quels coûts ont été réellement engagés.
- Comptabilité des centres de coûts : Lors de la production d’une pièce, des coûts sont engagés, qui sont proportionnellement cachés dans un bloc plus grand. Les coûts qui ne peuvent pas être directement affectés à un produit ou à un projet sont appelés frais généraux. Si, par exemple, la matière première était utilisée pour un produit et que les salariés qui la produisent ne travaillaient que pour ce produit, le calcul serait simple. Mais dans la pratique, ce n’est pas le cas. La matière première est utilisée dans plusieurs produits, les collaborateurs ne travaillent que sur un seul produit, mais aussi à l’assemblage d’autres articles. La comptabilité par centres de coûts peut être utilisée pour répondre à la question de savoir d’où proviennent réellement les coûts.
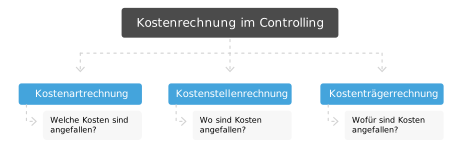
La comptabilité par centres de coûts constitue la base de la troisième partie de la comptabilité analytique de l’entreprise, appelée comptabilité unitaire. Ce n’est qu’alors qu’il est possible de savoir quels coûts ont été réellement encourus et où. Un objet de coût peut être la production et la vente d’un produit spécifique. Comme mentionné, certains coûts peuvent être directement attribués au produit. Si un circuit imprimé spécifique est requis pour la production, cet élément de coût est assez facile à déterminer. Mais ce n’est qu’avec la comptabilité par centres de coûts que les coûts qui peuvent être trouvés ailleurs peuvent être déterminés et ensuite affectés à l’objet de coûts.
Comment la comptabilité par centres de coûts est-elle introduite et mise en œuvre ?
La première étape de l’introduction de la comptabilité par centres de coûts consiste à définir les centres de coûts. Cette démarche prend du temps et consiste, d’une part, à parcourir tous les documents afin de savoir quels frais sont ou ont été engagés.
D’un autre côté, l’entreprise doit être judicieusement divisée en centres de coûts. C’est là que la répartition selon les fonctions ou les départements peut s’avérer utile. Cependant, il est également envisageable d’inclure un niveau prenant en compte les différentes localisations, si cela s’applique.
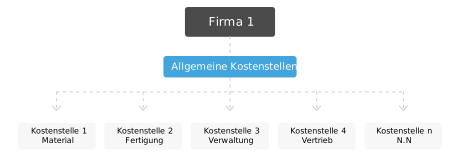
En comptabilité, les frais (généraux) encourus doivent ensuite être imputés au système de centres de coûts développé. En pratique, un formulaire comptable d’entreprise sert de base. Grâce à lui, les frais généraux sont désormais répartis par centres de coûts sur la base de valeurs de référence.
Cela semble compliqué au premier abord. En fait, le plus grand effort en matière de comptabilité des centres de coûts consiste à développer le système des centres de coûts et à saisir les centres de coûts dans les systèmes comptables. Une fois les premiers travaux terminés, la comptabilité par centres de coûts est simple au quotidien : dans la comptabilité documentaire, par exemple, les documents entrants se voient alors directement attribuer un ou plusieurs centres de coûts, le cas échéant. Les options d’évaluation facilitent alors la compilation des rapports.
Les conclusions qui en sont tirées relèvent de la responsabilité du contrôle.
Quels sont les avantages de la comptabilité par centres de coûts ?
Le grand avantage de la comptabilité par centres de coûts est la plus grande transparence pour une entreprise. Cela s’applique en particulier, mais pas seulement, aux frais généraux. La comptabilité par centre de coûts (ou mieux, son évaluation) montre combien il coûte réellement pour fabriquer un produit. Et cela attire l’attention sur des domaines d’activité particulièrement « chers ». Il constitue ainsi la base de toute une série d’analyses et d’options pour optimiser et améliorer les processus et les procédures.
La comptabilité par centres de coûts est également intéressante dans les petites entreprises
Il est probable que seuls quelques travailleurs indépendants feront l’effort d’introduire la comptabilité par centres de coûts dans leur entreprise. Mais cela peut déjà être utile : quels coûts ont été réellement engagés dans le cadre d’un projet ? C’est une question à laquelle on peut répondre en utilisant la comptabilité par centres de coûts.
La mise en place de centres de coûts et la discipline nécessaire pour les prendre en compte lors de la réservation génèrent des efforts et donc des coûts. Toutefois, cela peut s’avérer utile, même dans les petites entreprises, afin de détecter très tôt si des difficultés économiques sont imminentes.







