
El ejercicio financiero termina y llega la siguiente obligación: los estados financieros anuales deben publicarse en el Diario Federal. Pero esto plantea muchas preguntas: ¿quién está obligado? ¿Qué tiene que entrar? ¿Y cómo se envía? Puede leer las respuestas más importantes del Boletín Federal aquí.
Tabla de contenido:
- ¿Qué es el Diario Federal?
- ¿Qué plazos se aplican?
- ¿Quién tiene que depositar qué?
- ¿Cómo presento los estados financieros anuales?
- Cree fácilmente estados financieros anuales con GetMyInvoices
Preguntas frecuentes sobre el Diario Federal:
La obligación de publicar, también conocida como obligación de revelar, se refiere a la obligación de publicar las cuentas anuales dentro del plazo legalmente previsto.
El Boletín Federal publica los estados financieros anuales de las empresas sujetas a publicación. Si estás interesado en una empresa, podrás consultar públicamente en cualquier momento sus cuentas anuales y conocer su situación económica. Por el contrario, las partes interesadas (empleados, clientes, inversores, etc.) también reciben información sobre su empresa.
Puede ver públicamente los estados financieros anuales de una empresa en el Boletín Federal.
Los datos necesarios deberán presentarse al Diario Federal dentro de los 12 meses siguientes a la fecha de cierre de los estados financieros anuales. Si ignora los plazos, pueden resultar multas elevadas.
El requisito de publicación depende en gran medida de la forma jurídica y el tamaño de la empresa. Las grandes y medianas empresas, así como todas las corporaciones (GmbH, UG, AG), deben publicar sus estados financieros anuales dentro de los plazos legales.
A muchos fundadores probablemente les gustaría evitar publicar sus estados financieros anuales en el Boletín Federal. Sin embargo, si ignora el requisito de publicación, corre el riesgo de recibir multas elevadas. Además, no basta con presentar los estados financieros anuales: hay mucho que considerar, desde el alcance de la información obligatoria hasta los valores umbral y las exenciones para determinados tamaños de empresas. El Boletín Federal concede especial importancia a la exhaustividad y no concede ninguna prórroga del plazo.
¿Qué es el Diario Federal?
El Boletín Federal es un órgano electrónico de anuncios y anuncios de la autoridad federal alemana. Las empresas que están obligadas a publicar están obligadas a presentar sus estados financieros anuales y otros informes al Diario Federal. Este luego envía la información al registro mercantil, donde los estados financieros anuales se publican y son de libre acceso. El objetivo de la publicación es ofrecer a todas sus partes interesadas (clientes, proveedores, empleados, inversores, etc.) una visión detallada de las finanzas de su empresa.
Obligación de publicar – también Obligación de revelar - no significa más que la obligación de presentar oportunamente sus estados financieros anuales al Boletín Federal.
Plazos de divulgación
Si dirige una empresa que requiere publicación, definitivamente debe respetar los plazos del Boletín Federal: todos los documentos deben enviarse dentro de los doce meses. Fecha de cierre de las cuentas anuales entregar. ¡El legislador se toma muy en serio esta obligación! ¡Si no lo sigues, te arriesgas a recibir costosas multas de 2.500 euros o más!
¿Quién tiene que revelarlo?
No todas las empresas están obligadas a revelarlo. El ley de publicidad (PublG) así como eso Código Comercial (HGB) regula la obligación de publicación para las empresas. Se aplica a:
- Todas las corporaciones según Artículo 325 del HGB
- Sociedades comerciales sin socios personalmente responsables (p. ej., GmbH & Co. KG)
- Empresas adicionales tan pronto como se supere un cierto tamaño
Por supuesto, el legislador también define “un tamaño determinado”. Alto § 1 Ley de publicación Esto se aplica a todas las empresas que cumplan dos de los siguientes criterios en tres ejercicios económicos consecutivos:
- El balance total es de 65 millones de euros
- Los ingresos por ventas superan los 130 millones de euros
- De media, su empresa emplea a más de 5.000 personas cada año.
Por lo tanto, las sociedades (OHG, KG, GbR) y los empresarios individuales también están obligados a informar si superan un determinado tamaño.
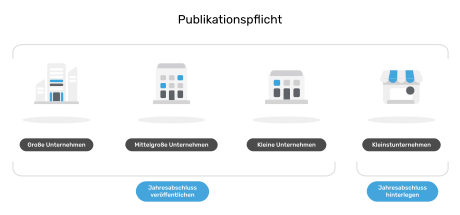
El requisito de divulgación difiere en dos formas: las microempresas sólo tienen que presentar sus estados financieros anuales; no es de libre acceso para todos. Para todos los demás tamaños, la información es públicamente visible en el portal del Boletín Federal.
¿Quién tiene que publicar qué?
El requisito de publicación parece complicado a primera vista, y hay que reconocer que las diferentes normas no están exentas de problemas. Básicamente, cuanto más grande sea su empresa, más detallados serán los informes. Para ello, las empresas se dividen en cuatro clases de tamaño diferentes en función de valores umbral. Para ofrecerle una descripción general sencilla, hemos resumido todos los límites y regulaciones:
|
categoría |
Límite |
Obligación de revelar |
Documentos requeridos |
Microempresas |
• Los activos totales son inferiores a 350.000 euros. • Ingresos por ventas inferiores a 700.000 euros • un máximo de 10 empleados en promedio anual |
No |
balance acortado |
Pequeñas empresas |
• Los activos totales son inferiores a 6 millones de euros. • Ingresos por ventas inferiores a 12 millones de euros • un máximo de 50 empleados en promedio anual |
parcialmente |
balance abreviado y apéndice abreviado |
Empresas medianas |
• Los activos totales son inferiores a 20 millones de euros. • Ingresos por ventas inferiores a 40 millones de euros • un máximo de 250 empleados en promedio anual |
Sí |
Balance de situación condensado que incluye cuenta de pérdidas y ganancias (P&L), apéndice e informe de gestión Otros informes según la forma jurídica (p. ej. informe del consejo de supervisión o información sobre la apropiación de beneficios) |
Grandes compañias |
• Los activos totales superan los 20 millones de euros. • Ingresos por ventas superiores a 40 millones de euros • Más de 250 empleados de media al año |
Sí |
Balance que incluye cuenta de resultados, anexo e informe de gestión. Otros informes según la forma jurídica (p. ej. informe del consejo de supervisión o información sobre la apropiación de beneficios) |
Así presentas tus estados financieros anuales en el Diario Federal
El Diario Federal también lo tiene. digitalización Celebrada: Allí se presentan los estados financieros anuales de forma electrónica. A continuación, éste envía los documentos de forma independiente a los respectivos registros mercantiles. Ya sea que recopile los datos usted mismo o a través de su Asesor Fiscal el envío depende totalmente de usted. Si decide hacerlo solo, puede publicar sus datos de la siguiente manera:
**Paso 1:**visita https://www.bundesanzeiger.de/ y regístrese en el elemento del menú “Registrarse”.
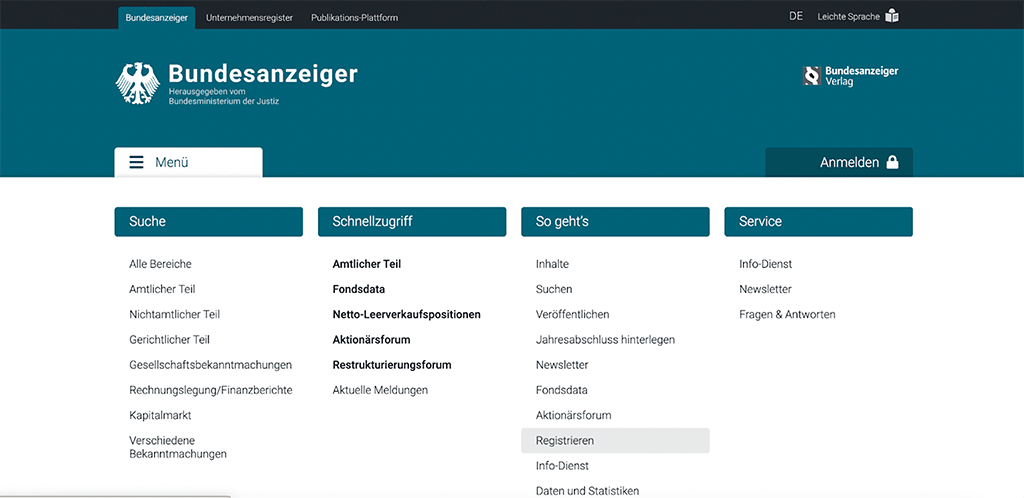
Paso 2: Una vez completado el registro, vaya a https://publikations-plattform.de/ . Recuerde: Dependiendo del tamaño de la empresa y su forma jurídica, deberá publicar o simplemente presentar diversos documentos. Aquí usted elige el procedimiento correcto.
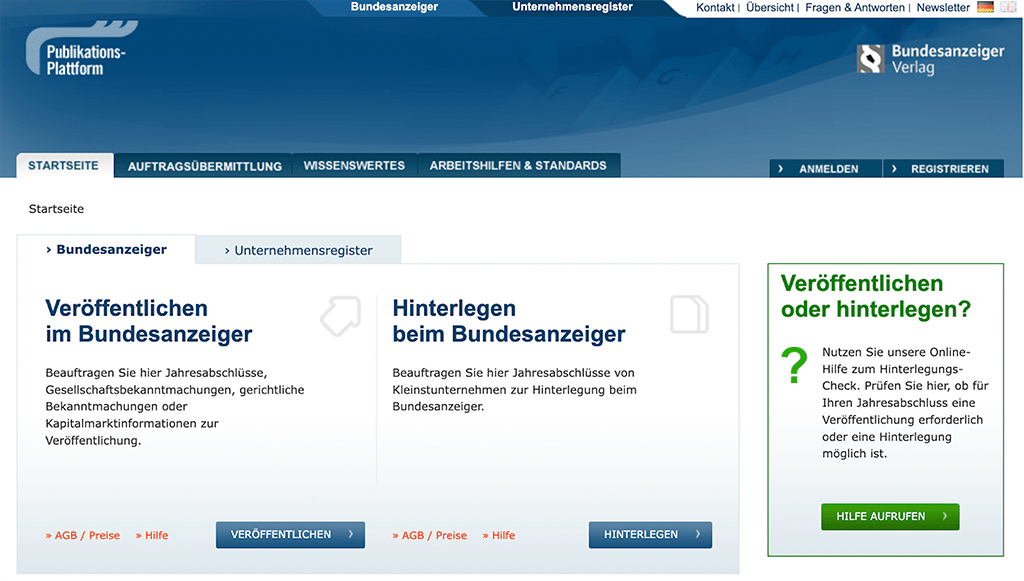
Paso 3: Luego simplemente cargue los informes requeridos como un archivo (Word, Excel, PDF, RTF, XML y XBRL). Las microempresas y pequeñas empresas también pueden llenar un formulario web proporcionado por el Diario Federal.