


Cada año las empresas tienen que preparar estados financieros anuales. Esta tarea suele estar asociada a diferentes requisitos. Se deben registrar todas las posiciones relevantes y se deben respetar los plazos para evitar trampas fiscales. En este artículo descubrirá cómo proceder correctamente a la hora de preparar las cuentas anuales para ahorrarse la tediosa tarea de presentar recibos y documentos posteriormente. […]
Tabla de contenido:
- ¿Qué es un estado financiero?
- Preparar estados financieros anuales.
- ¿Qué significa divulgación de estados financieros?
**¿Qué es un estado financiero? **
Todo empresario debe preparar estados financieros anuales al final de un ejercicio financiero. Se utiliza para registrar la situación financiera actual de una empresa y, por tanto, proporciona conclusiones sobre su éxito. Se trata de un informe numérico y verbal del ejercicio pasado. En principio, todo empresario está obligado a presentar estados financieros anuales correspondientes al ejercicio económico comercial, siempre que uno Existe la obligación de llevar libros de doble entrada.
Los estados financieros anuales se pueden dividir en tres componentes principales. El estado de pérdidas y ganancias, el balance y el estado de flujo de efectivo.
¿Quién tiene que preparar los estados financieros anuales?
Mira eso Código de Comercio (HGB) Si lo miramos más de cerca, afecta esencialmente a las siguientes empresas:
- Corporaciones (AG, GmbH, UG),
- Asociaciones (OHG, KG y GbR)
- así como formas mixtas (GmbH and Co. KG o AG and Co. KG)
Los empresarios individuales (eK), los propietarios de pequeñas empresas y los autónomos también pueden estar exentos de los estados financieros anuales. Para ellos, basta con un EÜR, que se crea mediante una contabilidad sencilla. Porque se les aplica un cierto límite de ventas. No podrá hacer más que esto en dos ejercicios económicos consecutivos.** 60.000 euros de beneficio** y no más que** 600.000 euros en ventas** han ganado. Entonces no existe la obligación de presentar estados financieros anuales.
¿Qué requisitos deben cumplir las cuentas anuales?
Las cuentas anuales tienen básicamente dos funciones: información y medición de pagos.
- La función de evaluación de pagos sirve como base para la tributación de la empresa y, por ejemplo, para la participación en los beneficios. B. el pago de dividendos a los accionistas cuenta.
- En su función informativa, los estados financieros anuales sirven principalmente como base de planificación para los ejercicios siguientes. Los resultados pueden ser utilizados por las partes interesadas tanto internas como externas como base para la toma de decisiones. Los ejemplos incluyen accionistas, proveedores y acreedores.
¿Qué plazos se aplican a las cuentas anuales?
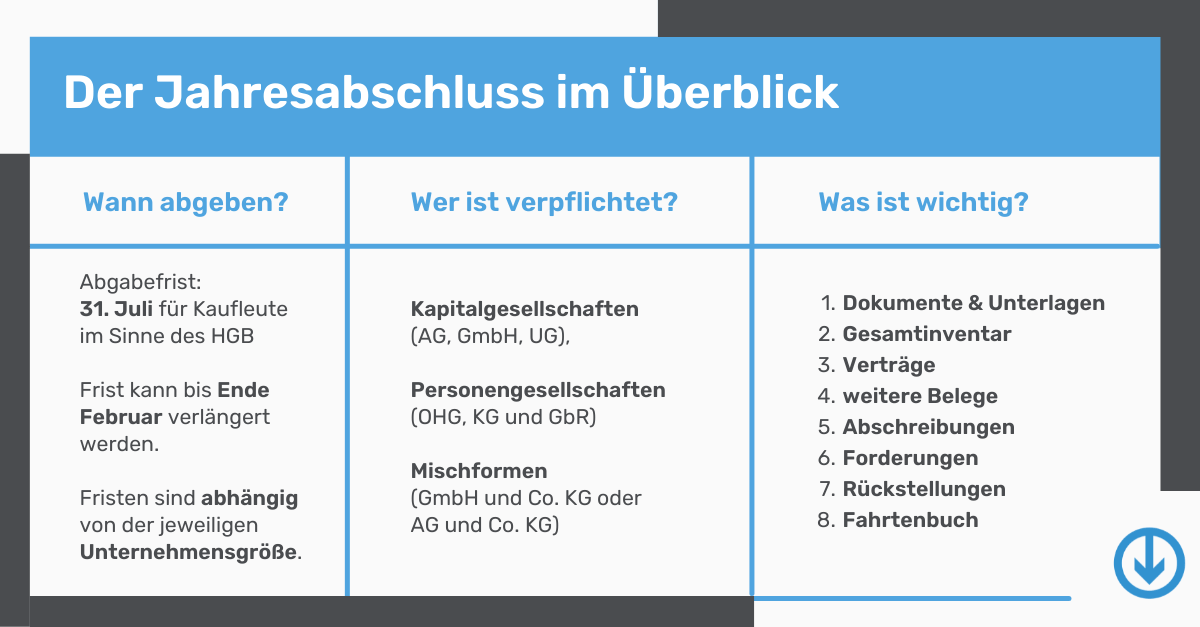
La fecha límite para los estados financieros anuales (y también para la declaración de impuestos) es 31 de julio para comerciantes en el sentido del Código de Comercio alemán (HGB). Las declaraciones y estados financieros ahora se envían a la oficina de impuestos en formato electrónico. Deben presentarse a la oficina de impuestos antes de este plazo.
Es posible ampliar el plazo si un asesor fiscal es responsable de los estados financieros anuales. Todos los demás deben cumplir con los plazos especificados.
Si no le es posible por cuestiones de tiempo, debería solicitar una prórroga del plazo a la oficina de impuestos. Como regla general, esto funcionará sin ningún problema. Final de febrero el año siguiente se aprobó.
A continuación hemos reunido los plazos más importantes para los estados financieros anuales según el tamaño de la empresa:
- Las pequeñas y pequeñas GmbH, GmbH & Co. KG, sociedades anónimas y otras sociedades de responsabilidad limitada dentro del primer 3 meses del ejercicio en curso respecto del ejercicio anterior.
- Grandes y medianas empresas GmbH, GmbH & Co. KG, sociedades anónimas y otras sociedades de responsabilidad limitada dentro del primer 6 meses.
- Cooperativas registradas dentro de la primera 5 meses.
Tan pronto como se hayan preparado las cuentas anuales (y, en el caso de las grandes y medianas GmbH, GmbH & Co. KG, sociedades anónimas y otras sociedades de responsabilidad limitada, auditadas por un auditor), la dirección deberá presentarlas inmediatamente a la junta de accionistas o la junta general. A ellos les corresponde entonces aprobar el informe final y así aprobarlo.
**Preparar estados financieros anuales. **
Para preparar los estados financieros anuales es suficiente lo siguiente:
- el registro de todos los saldos
- la lista de todas las acciones iniciales y finales en una descripción general final
- la determinación final
Estos se utilizan para registrar, auditar y, en última instancia, conciliar los estados financieros anuales.
paso a paso** a los estados financieros anuales**
Para llegar paso a paso a los estados financieros anuales, los estados financieros anuales se pueden dividir en los siguientes pasos.
Paso 1: Reúna documentos y documentos
Puede llevar mucho tiempo recopilar por completo todos los documentos. Por ejemplo, se requieren todos los extractos del registro mercantil, los acuerdos de asociación, así como las facturas y los contratos de alquiler y arrendamiento. Esto también incluye recibos, por ejemplo, de donaciones.
Paso 2: Inventario de la empresa
En este paso, determina todo el inventario de la empresa, incluidos todos los activos y deudas, para registrarlos en un inventario.
Paso 3: elaborar contratos
Otra base esencial para las cuentas anuales son los contratos de todo tipo, siendo especialmente relevantes los contratos de seguros y de crédito.
Paso 4: Ingrese la contabilidad y los recibos
Todos los documentos contables deben registrarse y clasificarse con antelación y gestionarse de forma correcta y comprensible de acuerdo con los principios de una contabilidad adecuada (GoB). Aquí se deben tener en cuenta los comprobantes de todas las transacciones comerciales, como ingresos y gastos. Si es necesario, se deben solicitar correcciones en la factura de manera oportuna.
Paso 5: determinar la depreciación
Las reducciones de valor deben determinarse y registrarse como depreciación. Reducen los activos fijos de la empresa. Pierde cada año, p.e. B. La maquinaria, los edificios de la empresa, los vehículos y otros componentes del activo de la empresa aumentan de valor.
Paso 6: Verifique y registre las reclamaciones
También deben tenerse en cuenta las pérdidas previstas por deudas incobrables. Aquí se comprueba la solvencia de los créditos abiertos. En caso de riesgo de impago, dichos casos deberán registrarse como ajustes de valor individuales.
Paso 7: Publicar disposiciones
Las empresas crean provisiones para gastos cuyo importe y fecha de vencimiento aún no se conocen en el momento de la reserva. Las provisiones se utilizan para registrar ciertos gastos en forma devengada en el período contable en el que surgen (incluso si el pago como tal se realiza posteriormente). Estos incluyen, por ejemplo, garantías e impuestos, pero también pérdidas inminentes.
**Paso 8: consultar el libro de registro **
También se debe revisar el libro de registro. Siempre debe estar completo y actualizado, lo cual es particularmente relevante para las auditorías fiscales.
Una vez finalizados los estados financieros anuales, se envían digitalmente a la oficina tributaria correspondiente.
¿Quién audita los estados financieros anuales?
En el caso de las grandes y medianas empresas GmbH, GmbH & Co. KG, sociedades anónimas y otras sociedades de responsabilidad limitada, las cuentas anuales deben ser revisadas por un auditor una vez preparadas. Sólo podrán establecerse estados financieros auditados; la elaboración de estados financieros no auditados es ineficaz.
No se requiere un auditor para los estados financieros de empresas pequeñas o muy pequeñas o de empresas en las que una persona física como socio tiene responsabilidad ilimitada con su patrimonio privado.
La empresa también debe entregar al auditor una declaración de integridad antes de comenzar su trabajo. Esto representa la seguridad de los representantes legales de la empresa auditada sobre la integridad de la información y las pruebas proporcionadas.
- toda la información relevante se ha puesto a disposición del auditor,
- todas las transacciones comerciales registradas
- y, sobre todo, quedan reflejados en la conclusión.
A partir de esta información se elaboran los estados financieros anuales, incluidos todos los componentes necesarios para la forma y el tamaño de la empresa respectiva.
Éstas incluyen:
- hoja de balance,
- declaración de ganancias y pérdidas,
- Adjunto,
- informe de situación,
- estado de flujo de efectivo,
- Estado de patrimonio
- así como la presentación de informes por segmentos de forma voluntaria.
¿Qué información debe proporcionarse en el apéndice?
En cuanto a la información que según la ley debe incluirse en el anexo de las cuentas anuales, se distingue entre información obligatoria, información opcional, otra información e información voluntaria.
Información obligatoria: Estas sólo podrán hacerse en las notas (y no en ningún otro lugar de los estados financieros anuales). Se incluyen los métodos contables y de valoración aplicados a las partidas del balance y de la cuenta de pérdidas y ganancias, incluidas sus posibles desviaciones.
Información optativa: Se trata de información que debe proporcionarse, pero sobre la cual la persona que prepara los estados financieros tiene la opción de incluirla en las notas o en el balance o en la cuenta de pérdidas y ganancias.
Información adicional: Se trata de información que garantiza que el destinatario de los estados financieros anuales reciba una imagen real de la situación patrimonial, financiera y de resultados. Esto incluye, por ejemplo, pasivos incluyendo su plazo restante, depreciación y cargas del impuesto sobre la renta.
Información voluntaria: La información voluntaria es información adicional que se puede proporcionar en el apéndice.
La lista completa de toda la información que se proporcionará en el apéndice se puede encontrar en Artículo 284 del HGB y en Artículo 285 del HGB .
3. ¿Qué significa divulgación de estados financieros?
Ciertas empresas tienen la obligación de revelar (= publicar) sus estados financieros anuales. Esto ocurre en el Boletín Federal. Esto ofrece a personas externas la oportunidad de ver el informe final y así obtener una visión general de las cifras clave más importantes de la empresa. Esto incluye, por ejemplo, las ganancias y pérdidas de un ejercicio financiero (estado de pérdidas y ganancias) o los activos y pasivos (balance).
¿Qué empresas deben publicar sus estados financieros anuales?
Las empresas y otras formas jurídicas de responsabilidad limitada, como la mayoría de las GmbH & Co. KG, deben presentar sus estados financieros anuales y, en su caso, consolidados electrónicamente al Boletín Federal sin excepción.
Los propietarios únicos y las sociedades generalmente no están obligados a publicar sus estados financieros anuales. La excepción son las empresas muy grandes, como les ocurre a ellas. ley de publicidad entra en juego.
La Ley de Contabilidad de Determinadas Empresas y Grupos (PublG) establece que una empresa está obligada a publicar sus estados financieros anuales si dos de las tres características siguientes se aplican durante tres ejercicios consecutivos:
- En promedio, más de 5.000 empleados,
- Ingresos por ventas superiores a 130 millones de euros
- así como un balance total de más de 65 millones de euros.
¿Dónde se publican los estados financieros anuales?
Al lado de Gaceta Federal (Ministerio Federal de Justicia y Protección del Consumidor) la publicación también se realizará en Registro de negocios . Los balances de las empresas se pueden consultar en línea en estos dos sitios.







