


Ieder jaar moeten bedrijven een jaarrekening opmaken. Deze taak gaat vaak gepaard met verschillende vereisten. Alle relevante posities moeten worden geregistreerd en deadlines moeten worden nageleefd om belastingvallen te voorkomen. In dit artikel leest u hoe u op de juiste manier te werk gaat bij het opmaken van de jaarrekening, zodat u zich de tijdrovende taak bespaart om achteraf de kwitanties en documenten in te dienen.
Inhoudsopgave:
- Wat is een financiële verklaring?
- Opstellen jaarrekeningen
- Wat betekent openbaarmaking van jaarrekeningen?
**Wat is een financiële verklaring? **
Iedere ondernemer moet aan het einde van een boekjaar een jaarrekening opmaken. Het wordt gebruikt om de huidige financiële situatie van een bedrijf vast te leggen en zo conclusies te trekken over het succes ervan. Het is een cijfermatig en mondeling verslag over het afgelopen boekjaar. In beginsel is iedere ondernemer verplicht een jaarrekening over het commerciële boekjaar in te dienen, mits deze aanwezig is Er geldt een verplichting tot het bijhouden van dubbelboekingen.
De jaarrekening kan worden onderverdeeld in drie hoofdonderdelen. De winst- en verliesrekening, de balans en het kasstroomoverzicht.
Wie moet de jaarrekening opstellen?
Moet je zien Handelswetboek (HGB) Als we het nader bekijken, treft het in essentie de volgende bedrijven:
- Bedrijven (AG, GmbH, UG),
- Partnerschappen (OHG, KG en GbR)
- evenals mengvormen (GmbH en Co. KG of AG en Co. KG)
Eenmanszaken (eK), eigenaren van kleine bedrijven en freelancers kunnen ook worden vrijgesteld van jaarrekeningen. Voor hen is een EÜR voldoende, die via eenvoudige boekhouding tot stand komt. Omdat voor hen een bepaalde verkooplimiet geldt. U mag in twee opeenvolgende boekjaren niet meer doen dan dit** 60.000 euro winst** en niet meer dan** 600.000 euro omzet** hebben verdiend. Dan geldt er geen verplichting om een jaarrekening te overleggen.
Aan welke eisen moet de jaarrekening voldoen?
De jaarrekening heeft in principe twee functies: informeren en het meten van betalingen.
- De betalingsbeoordelingsfunctie dient als basis voor bijvoorbeeld de belastingheffing van de onderneming en voor de winstdeling. B. Het betalen van dividenden aan aandeelhouders telt mee.
- In zijn informatiefunctie dient de jaarrekening primair als basis voor de planning voor de volgende boekjaren. De resultaten kunnen door zowel interne als externe belanghebbenden worden gebruikt als basis voor besluitvorming. Voorbeelden hiervan zijn aandeelhouders, leveranciers en crediteuren.
Welke termijnen gelden voor de jaarrekening?
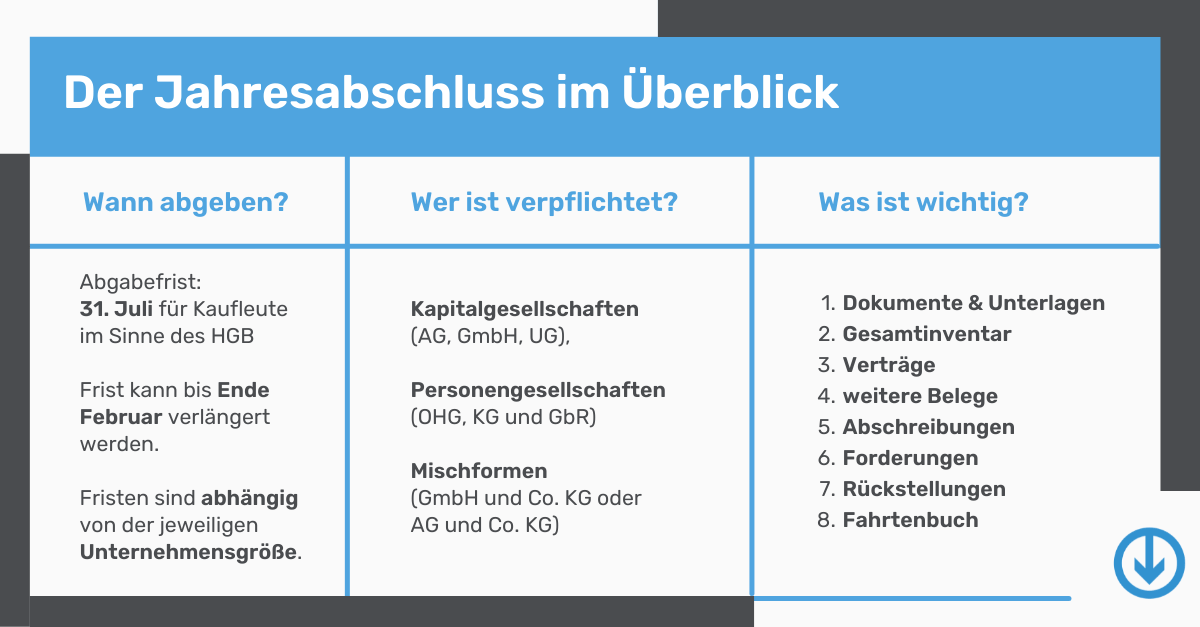
De deadline voor de jaarrekening (en ook voor de belastingaangifte) is 31 juli voor handelaren in de zin van het Duitse handelswetboek (HGB). De aangiften en jaarrekeningen worden nu elektronisch naar de Belastingdienst gestuurd. Ze moeten binnen deze termijn bij de belastingdienst zijn ingediend.
Een verlenging van de termijn is mogelijk als een belastingadviseur verantwoordelijk is voor de jaarrekening. Alle anderen moeten zich aan de opgegeven deadlines houden.
Als het voor u vanwege tijdgebrek niet mogelijk is, dient u zeker een verlenging van de termijn aan te vragen bij de Belastingdienst. In de regel zal dit zonder problemen werken Eind februari het volgende jaar goedgekeurd.
Hieronder hebben wij, afhankelijk van de bedrijfsgrootte, de belangrijkste deadlines voor de jaarrekening op een rij gezet:
- Kleine en kleinste GmbH’s, GmbH & Co. KG’s, aandelenvennootschappen en andere vennootschappen met beperkte aansprakelijkheid binnen de eerste 3 maanden van het lopende boekjaar voor het voorgaande boekjaar.
- Grote en middelgrote GmbH’s, GmbH & Co. KG’s, aandelenvennootschappen en andere vennootschappen met beperkte aansprakelijkheid binnen de eerste 6 maanden.
- Geregistreerde coöperaties binnen de eerste 5 maanden.
Zodra de jaarrekeningen zijn opgemaakt – en, in het geval van grote en middelgrote GmbH’s, GmbH & Co. KG’s, naamloze vennootschappen en andere vennootschappen met beperkte aansprakelijkheid, gecontroleerd door een accountant – moet het management deze onmiddellijk voorleggen aan de aandeelhoudersvergadering of de algemene vergadering. Het is vervolgens aan hen om het eindrapport goed te keuren en daarmee goed te keuren.
**Opstellen jaarrekeningen **
Voor het opmaken van de jaarrekening is het volgende voldoende:
- de registratie van alle saldi
- de opsomming van alle begin- en eindvoorraden in een eindoverzicht
- de uiteindelijke bepaling
Deze worden gebruikt voor het vastleggen, controleren en uiteindelijk afstemmen van de jaarrekening.
stap voor stap** naar de jaarrekening**
Om stapsgewijs tot de jaarrekening te komen, kan de jaarrekening in de volgende stappen worden opgedeeld.
Stap 1: Verzamel documenten en documenten
Het kan veel tijd kosten om alle documenten volledig te verzamelen. Zo zijn bijvoorbeeld alle handelsregisteruittreksels, maatschapsovereenkomsten, maar ook facturen, huur- en leaseovereenkomsten vereist. Hieronder vallen ook ontvangsten, bijvoorbeeld voor donaties.
Stap 2: Inventaris van het bedrijf
In deze stap stelt u de gehele inventaris van het bedrijf vast, inclusief alle bezittingen en schulden, om deze vast te leggen in een inventaris.
Stap 3: Contracten opstellen
Een andere essentiële basis voor de jaarrekening zijn allerlei soorten contracten, waarbij vooral verzekerings- en kredietcontracten relevant zijn.
Stap 4: Voer de boekhouding en ontvangstbewijzen in
Alle boekhoudkundige documenten moeten vooraf worden geregistreerd en gesorteerd en correct en begrijpelijk worden beheerd in overeenstemming met de principes van een goede boekhouding (GoB). Hierbij moet rekening worden gehouden met bewijsstukken van alle zakelijke transacties, zoals inkomsten en uitgaven. Indien nodig moeten tijdig factuurcorrecties worden aangevraagd.
Stap 5: Bepaal de afschrijving
Waardeverminderingen moeten worden bepaald en als afschrijving worden geboekt. Ze verminderen de vaste activa van het bedrijf. Jaarlijks verliezen machines, bedrijfsgebouwen, voertuigen en andere onderdelen van bedrijfsmiddelen een deel van hun waarde.
Stap 6: Claims controleren en registreren
Er moet ook rekening worden gehouden met verwachte verliezen op dubieuze debiteuren. Openstaande vorderingen worden hier gecontroleerd op kredietwaardigheid. Indien er sprake is van een risico op betalingsverzuim, moeten deze gevallen als individuele waardeveranderingen worden geregistreerd.
Stap 7: Postvoorzieningen
Bedrijven leggen voorzieningen aan voor uitgaven waarvan het bedrag en de vervaldatum nog niet bekend zijn op het moment van boeking. Voorzieningen worden gebruikt om bepaalde uitgaven op transactiebasis te boeken in de boekhoudperiode waarin ze ontstaan (zelfs als de betaling als zodanig later wordt gedaan). Denk hierbij bijvoorbeeld aan garanties en belastingen, maar ook aan dreigende verliezen.
**Stap 8: Controleer het logboek **
Ook het logboek moet worden gecontroleerd. Het moet altijd volledig en actueel zijn, wat vooral relevant is voor belastingcontroles.
Zodra de jaarrekening gereed is, wordt deze digitaal naar het betreffende belastingkantoor verzonden.
Wie controleert de jaarrekening?
Voor grote en middelgrote GmbH’s, GmbH & Co. KG’s, naamloze vennootschappen en andere vennootschappen met beperkte aansprakelijkheid moet de jaarrekening na opstelling door een accountant worden gecontroleerd. Alleen gecontroleerde financiële overzichten mogen worden opgesteld; het opstellen van niet-gecontroleerde financiële overzichten is niet effectief.
Voor de jaarrekeningen van kleine of zeer kleine vennootschappen of van vennootschappen waarbij een natuurlijk persoon als partner onbeperkt aansprakelijk is met zijn of haar privévermogen, is een accountant niet verplicht.
Ook moet de auditor vóór aanvang van zijn werkzaamheden een volledigheidsverklaring van het bedrijf krijgen. Dit vertegenwoordigt de zekerheid van de wettelijke vertegenwoordigers van de gecontroleerde onderneming over de volledigheid van de verstrekte informatie en bewijsstukken
- alle relevante informatie aan de accountant ter beschikking is gesteld,
- alle zakelijke transacties geregistreerd
- en komen vooral tot uiting in de conclusie.
Op basis van deze informatie wordt vervolgens de jaarrekening opgesteld, inclusief alle componenten die nodig zijn voor de betreffende bedrijfsvorm en omvang.
Deze omvatten:
- balans,
- winst- en verliesrekening,
- Bijlage,
- situatierapport,
- kasstroomoverzicht,
- Verklaring van het eigen vermogen
- evenals segmentrapportage op vrijwillige basis.
Welke informatie moet in de bijlage worden vermeld?
Als het gaat om de informatie die volgens de wet in de bijlage bij de jaarrekening moet worden vermeld, wordt onderscheid gemaakt tussen verplichte informatie, optionele informatie, overige informatie en vrijwillige informatie.
Verplichte informatie: Deze mogen alleen in de toelichting worden vermeld (en nergens anders in de jaarrekening). Hieronder vallen de boekhoud- en waarderingsmethoden die worden toegepast op de posten op de balans en de winst- en verliesrekening, inclusief eventuele afwijkingen.
Keuze informatie: Het gaat om informatie die moet worden verstrekt, maar waarvoor degene die de jaarrekening opstelt de keuze heeft om deze op te nemen in de toelichting of in de balans of winst- en verliesrekening.
Extra informatie: Het gaat hier om informatie die ervoor zorgt dat de geadresseerde van de jaarrekening een actueel beeld krijgt van de vermogens-, financiële en winstsituatie. Hieronder vallen bijvoorbeeld de schulden inclusief de resterende looptijd, afschrijvingen en inkomstenbelastingdruk.
Vrijwillige informatie: Vrijwillige informatie is aanvullende informatie die in de bijlage kan worden verstrekt.
De volledige lijst met alle informatie die in de bijlage moet worden verstrekt, vindt u in § 284 HGB en in § 285 HGB .
3. Wat betekent openbaarmaking van financiële overzichten?
Bepaalde vennootschappen hebben een verplichting om hun jaarrekening openbaar te maken (=publiceren). Dit gebeurt in de Federale Staatscourant. Dit geeft buitenstaanders de mogelijkheid om het eindrapport te bekijken en zo een overzicht te krijgen van de belangrijkste kerncijfers van het bedrijf. Het gaat hierbij bijvoorbeeld om de winst en het verlies van een boekjaar (winst- en verliesrekening) of bezittingen en schulden (balans).
Welke vennootschappen moeten hun jaarrekening openbaar maken?
Bedrijven en andere rechtsvormen met beperkte aansprakelijkheid, zoals de meeste GmbH & Co. KG’s, moeten hun jaarlijkse en, indien van toepassing, geconsolideerde financiële overzichten zonder uitzondering elektronisch indienen bij de Federale Staatscourant.
Eenmanszaken en vennootschappen zijn doorgaans niet verplicht hun jaarrekening openbaar te maken. De uitzondering vormen zeer grote bedrijven, aangezien dit bij hen het geval is Publiciteitsrecht komt in het spel.
De Wet op de jaarrekening van bepaalde vennootschappen en groepen (PublG) bepaalt dat een vennootschap verplicht is haar jaarrekening openbaar te maken als twee van de volgende drie kenmerken drie boekjaren op rij gelden:
- Gemiddeld ruim 5.000 medewerkers,
- Verkoopopbrengst ruim 130 miljoen euro
- en een balanstotaal van ruim 65 miljoen euro.
Waar worden jaarrekeningen gepubliceerd?
Naast de Federale Staatscourant (Federaal Ministerie van Justitie en Consumentenbescherming) zal de publicatie ook plaatsvinden in Bedrijfsregister . Op deze twee pagina’s kunt u de bedrijfsbalansen online raadplegen.







