


Chaque année, les entreprises doivent préparer des états financiers annuels. Cette tâche est souvent associée à des exigences différentes. Toutes les positions pertinentes doivent être enregistrées et les délais doivent être respectés afin d’éviter les pièges fiscaux. Dans cet article, vous découvrirez comment procéder correctement lors de la préparation des comptes annuels afin de vous épargner la fastidieuse tâche de remettre ultérieurement les reçus et documents.
Table des matières:
- Qu’est-ce qu’un état financier ?
- Préparer les états financiers annuels
- Que signifie la divulgation des états financiers ?
**Qu’est-ce qu’un état financier ? **
Tout entrepreneur doit préparer des états financiers annuels à la fin d’un exercice. Il est utilisé pour enregistrer la situation financière actuelle d’une entreprise et permet ainsi de tirer des conclusions sur son succès. Il s’agit d’un rapport chiffré et verbal sur l’exercice écoulé. En principe, tout entrepreneur est tenu de présenter des comptes annuels pour l’exercice commercial, à condition que celui-ci Il existe une obligation de tenir des livres en partie double.
Les comptes annuels peuvent être divisés en trois composantes principales. Le compte de résultat, le bilan et le tableau des flux de trésorerie.
Qui doit préparer les états financiers annuels ?
Regarde ça Code du commerce (HGB) Si l’on y regarde de plus près, cela touche essentiellement les entreprises suivantes :
- Sociétés (AG, GmbH, UG),
- Partenariats (OHG, KG et GbR)
- ainsi que des formes mixtes (GmbH and Co. KG ou AG and Co. KG)
Les entrepreneurs individuels (eK), les propriétaires de petites entreprises et les indépendants peuvent également être exemptés des états financiers annuels. Pour eux, il suffit d’un EÜR, créé à l’aide d’une comptabilité simple. Parce qu’une certaine limite de vente s’applique à eux. Vous ne pouvez pas faire plus que cela au cours de deux exercices consécutifs** 60 000 euros de bénéfice** et pas plus que** 600 000 euros de ventes** ont gagné. Il n’y a alors aucune obligation de soumettre des états financiers annuels.
À quelles exigences les comptes annuels doivent-ils répondre ?
Les comptes annuels ont essentiellement deux fonctions : l’information et la mesure des paiements.
- La fonction d’évaluation des paiements sert de base à l’imposition de l’entreprise ainsi qu’à la participation aux bénéfices, par exemple. B. verser des dividendes aux actionnaires compte.
- Dans leur fonction d’information, les comptes annuels servent principalement de base de planification pour les exercices suivants. Les résultats peuvent être utilisés par les parties prenantes internes et externes comme base de prise de décision. Les exemples incluent les actionnaires, les fournisseurs et les créanciers.
Quels sont les délais pour les comptes annuels ?
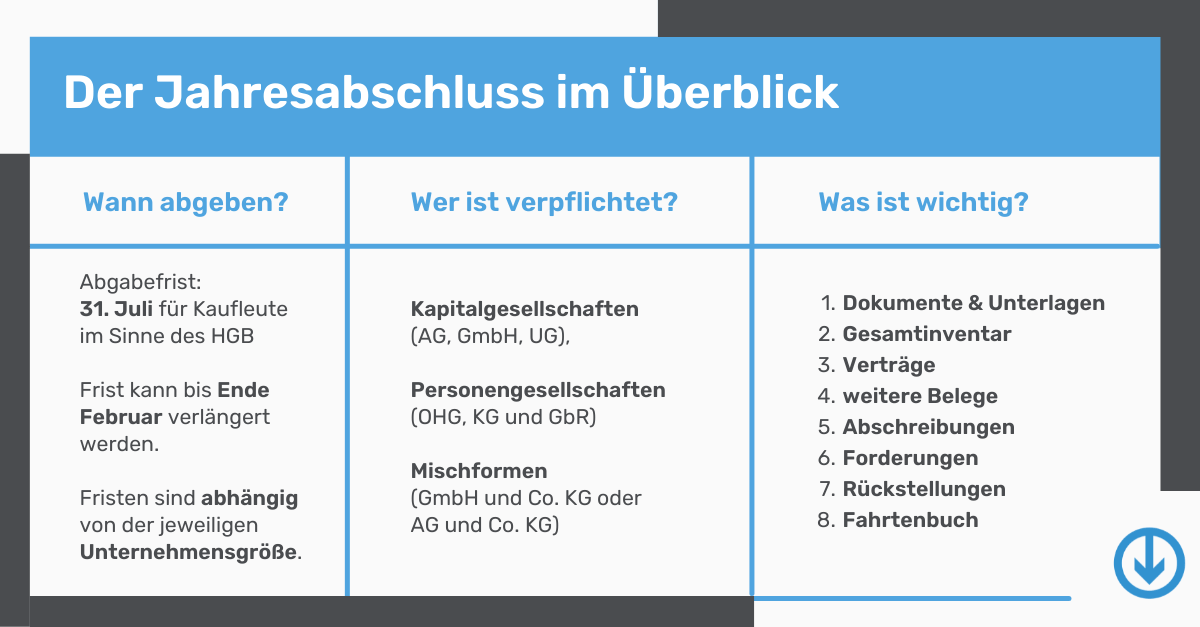
La date limite pour les comptes annuels (et également pour la déclaration fiscale) est 31 juillet pour les commerçants au sens du Code de commerce allemand (HGB). Les déclarations et états financiers sont désormais transmis au bureau des impôts sous forme électronique. Ils doivent être déposés au bureau des impôts avant cette date limite.
Une prolongation du délai est possible si un conseiller fiscal est responsable des comptes annuels. Tous les autres doivent respecter les délais spécifiés.
Si cela n’est pas possible pour vous en raison de contraintes de temps, vous devez impérativement demander une prolongation du délai auprès de l’administration fiscale. En règle générale, cela fonctionnera sans problème Fin février l’année suivante approuvé.
Nous avons rassemblé ci-dessous les échéances les plus importantes pour les états financiers annuels en fonction de la taille de l’entreprise :
- Petites et plus petites GmbH, GmbH & Co. KG, sociétés par actions et autres sociétés à responsabilité limitée au sein du premier 3 mois de l’exercice en cours pour l’exercice précédent.
- Grandes et moyennes sociétés GmbH, GmbH & Co. KG, sociétés par actions et autres sociétés à responsabilité limitée du premier 6 mois.
- Coopératives enregistrées au sein du premier 5 mois.
Dès que les comptes annuels ont été établis - et, dans le cas des grandes et moyennes GmbH, GmbH & Co. KG, sociétés par actions et autres sociétés à responsabilité limitée, vérifiés par un commissaire - la direction doit les présenter immédiatement à l’assemblée des actionnaires ou l’assemblée générale. Il leur appartient ensuite d’approuver le rapport final et ainsi de l’approuver.
**Préparer les états financiers annuels **
Les éléments suivants sont suffisants pour établir les comptes annuels :
- l’enregistrement de tous les soldes
- la liste de toutes les actions d’ouverture et de clôture dans un aperçu final
- la détermination finale
Ceux-ci sont utilisés pour enregistrer, auditer et finalement rapprocher les états financiers annuels.
pas à pas** aux comptes annuels**
Afin d’accéder étape par étape aux comptes annuels, les comptes annuels peuvent être divisés selon les étapes suivantes.
Étape 1 : Rassembler les documents et documents
La collecte complète de tous les documents peut prendre beaucoup de temps. Par exemple, tous les extraits du registre du commerce, les contrats de partenariat ainsi que les factures, contrats de location et de bail sont requis. Cela inclut également les reçus, par exemple pour les dons.
Étape 2 : Inventaire de l’entreprise
Dans cette étape, vous déterminez l’intégralité de l’inventaire de l’entreprise, y compris tous les actifs et dettes, afin de les enregistrer dans un inventaire.
Étape 3 : Rédiger les contrats
Une autre base essentielle pour les comptes annuels sont les contrats de toutes sortes, les contrats d’assurance et de crédit étant ici particulièrement pertinents.
Étape 4 : Saisir la comptabilité et les reçus
Tous les documents comptables doivent être enregistrés et triés au préalable et gérés correctement et de manière compréhensible conformément aux principes de bonne comptabilité (GoB). Les preuves de toutes les transactions commerciales telles que les revenus et les dépenses doivent être prises en compte ici. Si nécessaire, des corrections de facture doivent être demandées dans les meilleurs délais.
Étape 5 : Déterminer l’amortissement
Les réductions de valeur doivent être déterminées et enregistrées en amortissement. Ils réduisent les immobilisations de l’entreprise. Perdez chaque année, par ex. B. Les machines, les bâtiments de l’entreprise, les véhicules et autres composants des actifs de l’entreprise prennent de la valeur.
Étape 6 : Vérifier et enregistrer les réclamations
Les pertes attendues sur créances irrécouvrables doivent également être prises en compte. Les créances ouvertes sont vérifiées ici pour leur solvabilité. En cas de risque de défaut de paiement, ces cas doivent être enregistrés comme corrections de valeur individuelles.
Étape 7 : Publier les dispositions
Les entreprises constituent des provisions pour dépenses dont le montant et la date d’échéance ne sont pas encore connus au moment de la réservation. Les provisions permettent d’enregistrer certaines dépenses selon la méthode de la comptabilité d’exercice dans l’exercice comptable au cours duquel elles surviennent (même si le paiement en tant que tel est effectué ultérieurement). Il s’agit par exemple des garanties et des impôts, mais aussi des pertes imminentes.
**Étape 8 : Vérifier le journal de bord **
Le journal de bord doit également être vérifié. Il doit toujours être complet et à jour, ce qui est particulièrement important pour les contrôles fiscaux.
Dès que les comptes annuels sont établis, ils sont envoyés par voie numérique à l’administration fiscale compétente.
Qui vérifie les comptes annuels ?
Pour les grandes et moyennes GmbH, GmbH & Co. KG, sociétés par actions et autres sociétés à responsabilité limitée, les comptes annuels doivent être audités par un commissaire aux comptes après leur établissement. Seuls des états financiers audités peuvent être établis ; l’établissement d’états financiers non audités est inefficace.
Un commissaire aux comptes n’est pas requis pour les états financiers des petites ou très petites entreprises ou des sociétés dans lesquelles une personne physique, en tant qu’associée, a une responsabilité illimitée sur sa fortune privée.
Le commissaire aux comptes doit également recevoir une déclaration d’exhaustivité de la part de l’entreprise avant de commencer ses travaux. Cela représente l’assurance des représentants légaux de la société auditée quant à l’exhaustivité des informations et des preuves fournies.
- toutes les informations pertinentes ont été mises à la disposition de l’auditeur,
- toutes les transactions commerciales enregistrées
- et surtout se reflètent dans la conclusion.
Sur la base de ces informations, les comptes annuels sont ensuite établis, y compris tous les éléments nécessaires à la forme et à la taille de l’entreprise.
Ceux-ci inclus:
- bilan,
- Compte de résultat,
- Pièce jointe,
- rapport de situation,
- état des flux de trésorerie,
- État des capitaux propres
- ainsi que l’information sectorielle sur une base volontaire.
Quelles informations doivent être fournies en annexe ?
En ce qui concerne les informations qui doivent être fournies dans l’annexe aux comptes annuels conformément à la loi, une distinction est faite entre les informations obligatoires, les informations facultatives, les autres informations et les informations facultatives.
Information obligatoire: Celles-ci ne peuvent être mentionnées que dans l’annexe (et nulle part ailleurs dans les comptes annuels). Cela inclut les méthodes de comptabilisation et d’évaluation appliquées aux éléments du bilan et du compte de résultat, y compris les éventuels écarts.
Informations facultatives : Il s’agit d’informations qui doivent être fournies, mais pour lesquelles la personne qui établit les états financiers a le choix de les inclure dans l’annexe ou dans le bilan ou le compte de résultat.
Informations Complémentaires: Il s’agit d’informations garantissant que le destinataire des comptes annuels dispose d’une image réelle de la situation patrimoniale, financière et bénéficiaire. Cela inclut, par exemple, les dettes, y compris leur durée résiduelle, les amortissements et les charges fiscales sur le revenu.
Informations volontaires : Les informations volontaires sont des informations complémentaires qui peuvent être fournies en annexe.
La liste complète de toutes les informations à fournir en annexe se trouve dans § 284 HGB et en § 285 HGB .
3. Que signifie la divulgation dans les états financiers ?
Certaines sociétés ont l’obligation de divulguer (= publier) leurs comptes annuels. Cela a lieu dans la Feuille fédérale. Cela donne à des personnes extérieures la possibilité de consulter le rapport final et d’obtenir ainsi un aperçu des chiffres clés les plus importants de l’entreprise. Il s’agit par exemple du résultat d’un exercice (compte de résultat) ou des actifs et passifs (bilan).
Quelles entreprises doivent publier leurs comptes annuels ?
Les sociétés par actions et autres formes juridiques à responsabilité limitée, comme la plupart des GmbH & Co. KG, doivent soumettre sans exception leurs comptes annuels et, le cas échéant, consolidés, par voie électronique à la Feuille fédérale.
Les entreprises individuelles et les sociétés de personnes ne sont généralement pas tenues de publier leurs états financiers annuels. L’exception concerne les très grandes entreprises, comme c’est le cas d’elles Droit de la publicité entre en jeu.
La loi relative à la comptabilité de certaines sociétés et groupes (PublG) prévoit qu’une entreprise est tenue de publier ses comptes annuels si deux des trois caractéristiques suivantes s’appliquent pendant trois exercices consécutifs :
- En moyenne plus de 5 000 salariés,
- Chiffre d’affaires supérieur à 130 millions d’euros
- ainsi qu’un total de bilan de plus de 65 millions d’euros.
Où sont publiés les états financiers annuels ?
À côté de la Feuille fédérale (Ministère fédéral de la Justice et de la Protection des consommateurs), la publication aura également lieu en Registre des entreprises . Les bilans des entreprises sont consultables en ligne sur ces deux sites.







