


Het boekjaar is voorbij en de volgende verplichting komt: de jaarrekening moet in de Staatscourant worden gepubliceerd. Maar dat roept veel vragen op: wie is verplicht? Wat moet erin? En hoe wordt het verzonden? De belangrijkste antwoorden op de Federale Staatscourant kunt u hier lezen.
Inhoudsopgave:
- Wat is de Federale Staatscourant?
- Welke termijnen zijn van toepassing?
- Wie moet wat storten?
- Hoe deponeer ik de jaarrekening?
- Maak eenvoudig jaarrekeningen met GetMyInvoices
Veelgestelde vragen over de Federale Staatscourant:
Met de publicatieplicht, ook wel bekendmakingsplicht genoemd, wordt de verplichting bedoeld om de jaarrekening binnen de wettelijk bepaalde termijn openbaar te maken.
De Federale Staatscourant publiceert de jaarrekeningen van vennootschappen die aan publicatie onderworpen zijn. Als u geïnteresseerd bent in een bedrijf, kunt u op elk moment de jaarrekening openbaar bekijken en informatie krijgen over de economische situatie ervan. Omgekeerd ontvangen stakeholders (werknemers, klanten, investeerders, etc.) ook informatie over uw bedrijf.
U kunt de jaarrekening van een bedrijf openbaar bekijken in de Federale Staatscourant.
De noodzakelijke gegevens moeten binnen twaalf maanden na de afsluitingsdatum van de jaarrekening aan de Staatscourant worden bezorgd. Als u de deadlines negeert, kunnen hoge boetes het gevolg zijn.
De publicatieplicht is grotendeels afhankelijk van de rechtsvorm en omvang van de onderneming. Zowel grote en middelgrote bedrijven als elke onderneming (GmbH, UG, AG) moeten hun jaarrekening binnen de wettelijke termijnen openbaar maken.
Veel oprichters willen waarschijnlijk voorkomen dat hun jaarrekening in de Federale Staatscourant wordt gepubliceerd. Als u echter de publicatieplicht negeert, riskeert u hoge boetes! Daarnaast is het niet voldoende om alleen de jaarrekening in te dienen: er komt veel bij kijken, van de reikwijdte van de verplichte informatie tot drempelwaarden en ontheffingen voor bepaalde bedrijfsgroottes. De Federale Staatscourant hecht bijzonder belang aan volledigheid en staat geen verlenging van de termijn toe.
Wat is de Federale Staatscourant?
De Bundescourant is een elektronisch aankondigings- en aankondigingsorgaan van de Duitse federale overheid. Bedrijven die moeten publiceren, zijn verplicht hun jaarrekeningen en andere verslagen aan de Staatscourant te verstrekken. Deze stuurt de informatie vervolgens door naar het ondernemingsregister, waar de jaarrekening wordt gepubliceerd en vrij toegankelijk wordt gemaakt. Het doel van de publicatie is om al uw stakeholders – klanten, leveranciers, medewerkers, investeerders, etc. – een gedetailleerd inzicht te geven in de financiën van uw onderneming.
Publicatieplicht – ook Verplichting tot openbaarmaking - betekent niets anders dan de verplichting om uw jaarrekening tijdig in te dienen bij de Staatscourant.
Deadlines voor openbaarmaking
Als u een bedrijf leidt dat publicatie vereist, moet u zeker de deadlines van de Federale Staatscourant in acht nemen: alle documenten moeten binnen twaalf maanden worden ingediend Sluitingsdatum van de jaarrekening indienen. De wetgever neemt deze verplichting zeer serieus! Als u zich hier niet aan houdt, riskeert u dure boetes van 2.500 euro en meer!
Wie moet het openbaar maken?
Niet ieder bedrijf is verplicht tot openbaarmaking. De Publiciteitsrecht (PublG) en dat ook Handelscode (HGB) regelt de publicatieplicht voor bedrijven. Het is van toepassing op:
- Alle bedrijven volgens § 325 HGB
- Commerciële partnerschappen zonder persoonlijk aansprakelijke partners (bijvoorbeeld een GmbH & Co. KG)
- Extra bedrijven zodra een bepaalde omvang wordt overschreden
Uiteraard definieert de wetgever ook ‘een bepaalde omvang’. Luidruchtig § 1 Publicatiewet Dit geldt voor alle vennootschappen die in drie opeenvolgende boekjaren aan twee van de volgende criteria voldoen:
- Het balanstotaal bedraagt 65 miljoen euro
- De omzet bedraagt ruim 130 miljoen euro
- Gemiddeld stelt uw bedrijf jaarlijks ruim 5.000 mensen tewerk
Zo zijn ook vennootschappen (OHG, KG, GbR) en eenmanszaken verplicht melding te maken als zij een bepaalde omvang overschrijden.
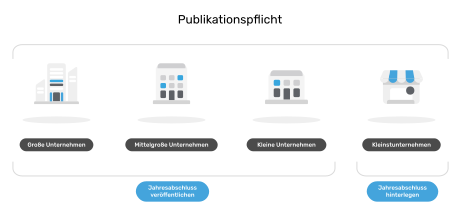
De openbaarmakingsplicht verschilt in twee vormen: micro-ondernemingen hoeven alleen hun jaarrekening in te dienen; het is niet voor iedereen vrij toegankelijk. Voor alle andere maten is de informatie openbaar zichtbaar op het portaal van de Federale Staatscourant.
Wie moet wat publiceren?
De publicatievereiste klinkt op het eerste gezicht ingewikkeld – en toegegeven, de verschillende regels zijn niet geheel zonder problemen. Kortom, hoe groter uw bedrijf, hoe gedetailleerder de rapporten. Om dit te doen worden bedrijven op basis van drempelwaarden ingedeeld in vier verschillende grootteklassen. Om u een eenvoudig overzicht te geven, hebben we alle grenzen en voorschriften samengevat:
|
categorie |
Drempelwaarde |
Verplichting tot openbaarmaking |
Vereiste documenten |
Micro-ondernemingen |
• Het totale vermogen bedraagt minder dan 350.000 euro • Verkoopopbrengst minder dan 700.000 euro • maximaal 10 medewerkers op jaarbasis |
Nee |
verkorte balans |
Kleine bedrijven |
• Het totale vermogen bedraagt minder dan 6 miljoen euro • Verkoopopbrengst minder dan 12 miljoen euro • maximaal 50 medewerkers op jaarbasis |
gedeeltelijk |
verkorte balans en verkorte bijlage |
Middelgrote bedrijven |
• Het totale vermogen bedraagt minder dan 20 miljoen euro • Verkoopopbrengst minder dan 40 miljoen euro • maximaal 250 medewerkers op jaarbasis |
Ja |
Verkorte balans inclusief winst- en verliesrekening (P&L), bijlage en bestuursverslag Nadere rapportages afhankelijk van de rechtsvorm (bijvoorbeeld verslag van de raad van commissarissen of informatie over de winstbestemming) |
Grote bedrijven |
• Het totale vermogen bedraagt ruim 20 miljoen euro • Omzet hoger dan 40 miljoen euro • Ruim 250 medewerkers gemiddeld per jaar |
Ja |
Balans inclusief winst- en verliesrekening, bijlage en bestuursverslag Nadere rapportages afhankelijk van de rechtsvorm (bijvoorbeeld verslag van de raad van commissarissen of informatie over de winstbestemming) |
Zo deponeert u uw jaarrekening in de Staatscourant
De Staatscourant heeft het ook digitalisering Gehouden: De jaarrekening wordt daar elektronisch ingediend. Deze stuurt de documenten vervolgens zelfstandig door naar de betreffende bedrijfsregisters. Of u de gegevens nu zelf verzamelt of via uw Belastingconsultant indienen is geheel aan jou. Als u besluit het alleen te doen, kunt u uw gegevens als volgt publiceren:
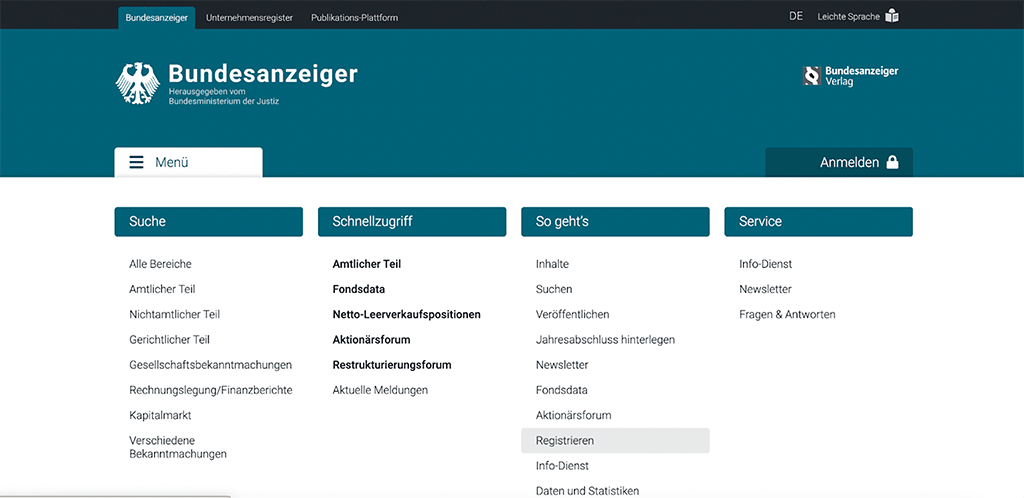
**Stap 1:**bezoek https://www.bundesanzeiger.de/ en meld u aan onder het menu-item “Registreren”.
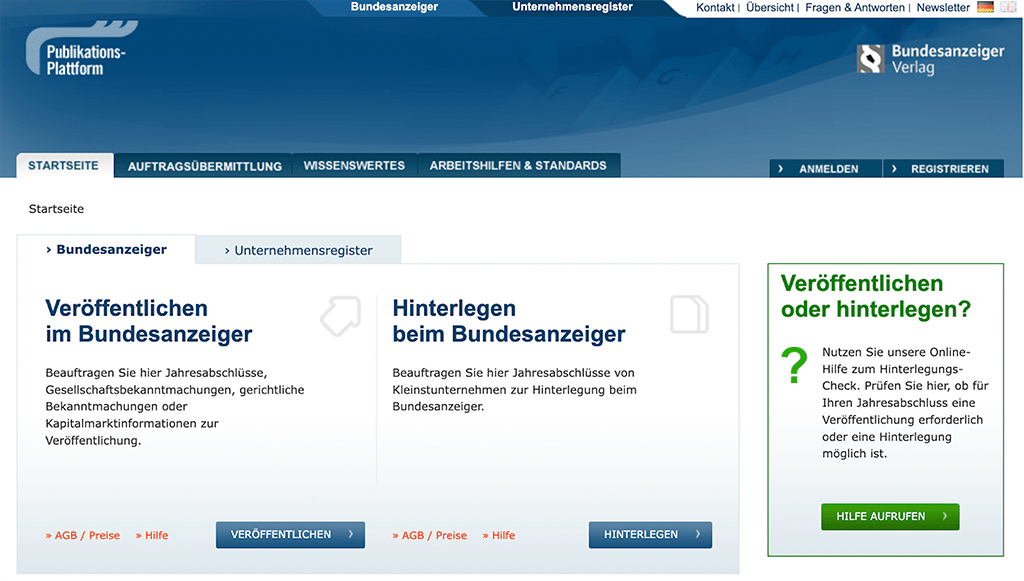
Stap 2: Zodra de registratie is voltooid, gaat u naar https://publikations-plattform.de/ . Onthoud: afhankelijk van de grootte van het bedrijf en de rechtsvorm moet u verschillende documenten publiceren of gewoon indienen. Hier kiest u de juiste procedure.
Stap 3: Vervolgens uploadt u eenvoudig de benodigde rapporten als bestand (Word, Excel, PDF, RTF, XML en XBRL). Micro-ondernemingen en kleine bedrijven kunnen ook een webformulier invullen dat wordt verstrekt door de Federale Staatscourant.







