¿Qué es la contabilidad por partida doble, cuándo hay que crearla y qué ventajas aporta? Lea todos los conceptos básicos de la contabilidad por partida doble aquí.
Tabla de contenido:
- ¿Qué es la contabilidad por partida doble?
- Contabilidad por partida doble: ¿cuándo?
- Así funciona el doble trabajo
- Ejemplo de contabilidad por partida doble
- Ventajas de la contabilidad por partida doble
Preguntas y respuestas frecuentes sobre la contabilidad por partida doble:
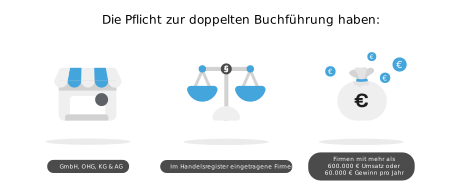
Está obligado a llevar libros de partida doble si:
- Usted dirige una GmbH, GmbH & Co. KG, OHG, KG o AG.
- Eres un comerciante inscrito en el registro mercantil.
- Su facturación anual o beneficio anual supera los 600.000 euros.
La contabilidad por partida doble registra todas las transacciones comerciales dos veces. Estos se contabilizan según el principio básico de “débito a crédito” en una cuenta en “débito” y en una contracuenta en “crédito” con el mismo importe en cada caso. Puede encontrar un ejemplo ilustrativo en este artículo.
El sistema de contabilidad por partida doble puede parecer inicialmente un trabajo doble. De hecho, también es más extenso que el cálculo del excedente de ingresos (EÜR). Sin embargo, la contabilidad por partida doble tiene una ventaja clave: proporciona una imagen más completa de cómo se mueve el dinero dentro de su empresa. Gracias a él, no sólo mantendrás el control de tus finanzas, sino que también podrás tomar mejores decisiones financieras.
¿Qué es la contabilidad por partida doble?
Con la contabilidad por partida doble, también conocida como contabilidad por partida doble o “Doppik”, usted mapea sistemáticamente todas las transacciones comerciales de su empresa. Es doble porque los ingresos y los gastos se registran dos veces. El registro se realiza en cuentas contables, las llamadas cuentas T. Registra los gastos en una cuenta y los ingresos en una cuenta contraria.
La contabilidad por partida doble constituye el Base para su estado de pérdidas y ganancias (P&L) , Su Hoja de balance y tu `s Estados financieros anuales . El Doppik también proporciona información sobre la rentabilidad de su empresa en un período. Existen dos tipos de determinación: la comparación de inventarios dentro del balance y la comparación de ingresos y gastos en la cuenta de resultados.
¿A quién se aplica la contabilidad por partida doble?
La obligación de llevar libros por partida doble depende de su volumen de negocios anual, de su beneficio anual y de la forma jurídica que elija. Los siguientes criterios obligan a llevar libros de partida doble:
- Usan la forma legal GmbH , GmbH & Co. KG, OHG, KG o AG.
- Están inscritos en el registro mercantil.
- Su facturación anual supera los 600.000 EUR o su beneficio anual supera los 60.000 EUR.
- Diriges una empresa agrícola y el valor de tu espacio útil supera los 25.000 euros.
Autónomos, autónomos y Propietario de un pequeño negocio por lo tanto, están exentos de llevar la contabilidad por partida doble. Para determinar los beneficios es suficiente una declaración de excedente de ingresos (EÜR).
Cómo registrar transacciones comerciales utilizando la contabilidad por partida doble
Si gasta o gana dinero en su empresa, debe registrar estas transacciones comerciales en cuentas. Los créditos de una cuenta deben equilibrar los débitos de otra; ésta es la única forma en que el sistema permanece en equilibrio. Este método se basa en la lógica de reserva de “débito a crédito”. Según este principio, todas las transacciones comerciales se registran en las respectivas cuentas T. Las cuentas T se muestran de modo que el lado del débito esté a la izquierda y el lado del crédito a la derecha.
Las cuentas se dividen en diferentes niveles y fluyen hacia el estado de pérdidas y ganancias (P&L) o el balance:
|
Primer piso |
segundo nivel |
Tercer nivel |
|
cuentas de inventario |
Cuenta activa y pasiva |
Hoja de balance |
|
Cuentas de éxito |
Cuenta de gastos e ingresos |
PyG |
Las cuentas de inventario se cierran en el balance a la fecha del balance, mientras que las cuentas de ingresos se cierran en el estado de resultados. Y dado que la cuenta de pérdidas y ganancias es sólo una subcuenta de la cuenta de capital, la cuenta de pérdidas y ganancias se cierra en el lado del pasivo del balance.
Las reglas básicas de la contabilidad por partida doble.
Dependiendo del tipo de recibos y retiros que registre en cada cuenta, existen algunas reglas básicas de contabilidad por partida doble:
- Los asientos de débito siempre están en el lado izquierdo, los asientos de crédito siempre están en el lado derecho.
- Lo siguiente se aplica a las cuentas de inventario activas: las llegadas se contabilizan como débitos y las enajenaciones como créditos.
- Para las cuentas de inventario pasivas se aplica lo siguiente: las adiciones se contabilizan como créditos y las bajas como débitos.
- Para las cuentas de gastos de la cuenta de resultados se aplica lo siguiente: las adiciones, es decir, los gastos de cualquier tipo, se encuentran en el debe y las reducciones en el haber.
- Para las cuentas de ingresos de la cuenta de resultados se aplica lo siguiente: las adiciones, es decir, los ingresos de cualquier tipo, se encuentran en el haber y las reducciones, en el debe.
Contabilidad por partida doble: un ejemplo
A principios de año, en su saldo inicial en la cuenta de activo “Banco” hay 2.000 euros. Para comprar bienes nuevos, también se solicita un préstamo de 8.000 euros.
El préstamo se destina a la cuenta “bancaria” existente (cuenta activa), que ahora contiene un total de 10.000 euros. Además, al contratar el préstamo, cargas en tu cuenta pasiva (cuenta pasiva) 8.000 euros. En el lado del pasivo, los 2.000 euros de la cuenta bancaria ya están contabilizados en la cuenta “patrimonio” (lado del pasivo): los débitos y créditos están en equilibrio.
|
Hoja de balance |
|
|
Debería |
Tener |
|
Banco 10.000 euros |
Pasivo 8.000 euros |
|
|
Patrimonio 2.000 euros |
|
Total 10.000 euros |
Total 10.000 euros |
Durante el ejercicio financiero usted vende todos los bienes obteniendo ganancias. Tus ganancias son 15.000 euros. También registra esta transacción comercial según el principio de débito a crédito, sólo que esta vez en la cuenta de resultados.
Para ello, primero contabiliza los 10.000 euros en la cuenta de gastos “Compra de bienes” (débito) y los 15.000 euros (crédito) en la cuenta de ingresos “Venta de bienes”. Al final del año, cierras las cuentas de gastos e ingresos a través del estado de resultados y equilibras la diferencia. Si el saldo está en el debe, como en este ejemplo, entonces los gastos son menores que los ingresos y usted ha obtenido una ganancia. Por el contrario, su empresa sufrió pérdidas durante el ejercicio.
|
PyG |
|
|
Debería |
Tener |
|
Coste de los bienes vendidos 10.000 euros. |
Ingresos por ventas 15.000 euros |
|
Saldo 5.000 euros |
|
|
Total 15.000 euros |
Total 15.000 euros |
A continuación, introduce el saldo de su balance final en la cuenta de capital (por supuesto, según el principio de débito a crédito). Al mismo tiempo, los 5.000 euros son visibles en su cuenta bancaria, por lo que también contabiliza los beneficios en el lado del activo de su balance en la cuenta existente “Banco”. Su saldo final está equilibrado.
|
Hoja de balance |
|
|
Debería |
Tener |
|
Banco 15.000 euros |
Pasivo 8.000 euros |
|
|
Patrimonio 7.000 |
|
Total 10.000 euros |
Total 15.000 euros |
Ventajas de la contabilidad por partida doble
Aunque no estás obligado a utilizar Doppik, ofrece muchas ventajas para tu empresa:
- Las discrepancias se descubren rápidamente porque cada transacción comercial se registra dos veces.
- Se describen en detalle transacciones comerciales complejas.
- Diferencian entre gastos e ingresos o gastos e ingresos y, por tanto, reflejan todos los activos de la empresa.
- Es más claro y permite análisis más precisos que la simple contabilidad.
- Proporciona toda la información importante para los prestamistas potenciales.