Wat is dubbelboekhouden, wanneer moet het aangemaakt worden en welke voordelen brengt het met zich mee? Lees hier alle basisprincipes van dubbelboekhouden.
Inhoudsopgave:
- Wat is dubbelboekhouden?
- Dubbel boekhouden: wanneer?
- Zo werkt dubbelwerk
- Voorbeeld dubbel boekhouden
- Voordelen van dubbel boekhouden
Veelgestelde vragen en antwoorden over dubbelboekhouden:
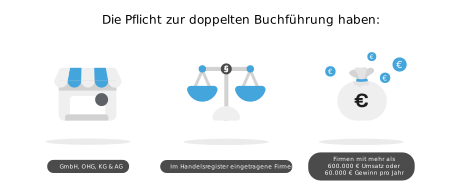
U bent verplicht een dubbelboek te bewaren als:
- U leidt een GmbH, GmbH & Co. KG, OHG, KG of AG.
- U bent een ondernemer ingeschreven in het handelsregister.
- Uw jaaromzet of jaarwinst bedraagt meer dan 600.000 euro.
Dubbelboekhouden registreert alle zakelijke transacties tweemaal. Deze worden geboekt volgens het basisprincipe van “debet naar credit” op een rekening in “debet” en op een tegenrekening in “credit” met telkens hetzelfde bedrag. Een illustratief voorbeeld vindt u in dit artikel.
Het dubbelboekhouden klinkt in eerste instantie misschien als dubbel werk. In feite is het ook uitgebreider dan de berekening van het inkomensoverschot (EÜR). Toch heeft dubbel boekhouden één belangrijk voordeel: het geeft een completer beeld van hoe geld binnen uw bedrijf beweegt. Hierdoor behoudt u niet alleen de controle over uw financiën, maar kunt u ook betere financiële beslissingen nemen.
Wat is dubbelboekhouden?
Met dubbelboekhouden, ook wel dubbelboekhouden of ‘Doppik’ genoemd, brengt u systematisch alle zakelijke transacties in uw bedrijf in kaart. Het is dubbel omdat inkomsten en uitgaven tweemaal worden geregistreerd. De vastlegging vindt plaats in boekhoudkundige rekeningen – de zogenaamde T-rekeningen. U boekt uitgaven op één rekening en inkomsten op een tegenrekening.
Dubbelboekhouden vormt de Basis voor uw winst- en verliesrekening (P&L) , Haar Balans en jouw `s Jaarlijkse financiële overzichten . De Doppik geeft ook informatie over de winstgevendheid van uw bedrijf binnen een bepaalde periode. Er zijn twee soorten bepaling: de voorraadvergelijking binnen de balans en de vergelijking van baten en lasten in de winst-en-verliesrekening.
Voor wie geldt dubbelboekhouden?
Of u een dubbelboekhouding moet voeren, hangt af van uw jaaromzet, uw jaarwinst en de rechtsvorm die u kiest. De volgende criteria verplichten u tot het bijhouden van dubbelboekingen:
- Ze gebruiken de rechtsvorm GmbH , GmbH & Co. KG, OHG, KG of AG.
- Zij zijn ingeschreven in het handelsregister.
- Uw jaaromzet bedraagt meer dan 600.000 EUR of uw jaarwinst bedraagt meer dan 60.000 EUR.
- U heeft een agrarisch bedrijf en de waarde van uw gebruiksoppervlakte bedraagt meer dan 25.000 euro.
Freelancers, zelfstandigen en Eigenaar van een klein bedrijf zonder inschrijving in het handelsregister zijn dus vrijgesteld van dubbelboekhouden. Een inkomensoverschotverklaring (EÜR) is voldoende om de winst vast te stellen.
Hoe u zakelijke transacties kunt boeken met dubbelboekhouden
Als u in uw bedrijf geld uitgeeft of verdient, moet u deze zakelijke transacties op rekeningen vastleggen. De tegoeden op de ene rekening moeten de afschrijvingen op de andere in evenwicht brengen - dit is de enige manier waarop het systeem in evenwicht blijft. Deze methode is gebaseerd op de boekingslogica “debet naar credit”. Met dit principe worden alle zakelijke transacties vastgelegd op de respectievelijke T-rekeningen. De T-rekeningen worden zo weergegeven dat de debetzijde zich aan de linkerkant bevindt en de creditzijde aan de rechterkant.
De rekeningen zijn onderverdeeld in verschillende niveaus en vloeien uit in de winst- en verliesrekening (P&L) of de balans:
|
Eerste verdieping |
tweede verdieping |
Derde niveau |
|
Voorraadrekeningen |
Actief en passief account |
Balans |
|
Succesrekeningen |
Kosten- en inkomstenrekening |
P&L |
Voorraadrekeningen worden op de balans gesloten vanaf de balansdatum, terwijl inkomensrekeningen worden gesloten op de resultatenrekening. En aangezien de winst-en-verliesrekening slechts een subrekening is van de aandelenrekening, wordt de winst-en-verliesrekening afgesloten aan de passiefzijde van de balans.
De basisregels voor dubbelboekhouden
Afhankelijk van het type ontvangsten en opnames dat u naar welke rekening boekt, zijn er enkele basisregels voor dubbelboekhouden:
- Debetboekingen staan altijd aan de linkerkant, creditboekingen altijd aan de rechterkant.
- Voor actieve voorraadrekeningen geldt het volgende: Aankomsten worden geboekt als afschrijvingen en desinvesteringen als tegoeden.
- Voor passieve voorraadrekeningen geldt het volgende: toevoegingen worden geboekt als crediteringen en desinvesteringen als debiteringen.
- Voor de kostenrekeningen in de winst-en-verliesrekening geldt het volgende: Toevoegingen, dat wil zeggen kosten van welke aard dan ook, staan aan de debetzijde en verminderingen aan de creditzijde.
- Voor de inkomstenrekeningen in de winst- en verliesrekening geldt het volgende: Toevoegingen, dat wil zeggen inkomsten van welke aard dan ook, staan aan de creditzijde en verlagingen aan de debetzijde.
Dubbel boekhouden: een voorbeeld
Aan het begin van het jaar staat er 2.000 euro op uw openingssaldo op de tegoedrekening “Bank”. Om nieuwe goederen te kopen, sluit u ook een lening van 8.000 euro af.
De lening gaat naar de bestaande “bankrekening” (actieve rekening), waar nu in totaal 10.000 euro op staat. Bovendien schrijft u bij het afsluiten van de lening uw passivarekening (passieve rekening) af met 8.000 euro. Aan de passiefzijde zijn de 2.000 euro op de bankrekening al geboekt op de “eigen” rekening (passiefzijde) – debet- en creditbedragen zijn in evenwicht.
|
Balans |
|
|
Zou moeten |
Hebben |
|
Bank 10.000 euro |
Passiva 8.000 euro |
|
|
Eigen vermogen 2.000 euro |
|
Totaal 10.000 euro |
Totaal 10.000 euro |
Gedurende het boekjaar verkoopt u alle goederen met winst. Uw opbrengst bedraagt 15.000 euro. Ook deze zakelijke transactie registreert u volgens het debet-to-credit-principe, maar dit keer in de winst-en-verliesrekening.
Hiervoor boekt u eerst de 10.000 euro op de onkostenrekening “Aankoop goederen” (debet) en de 15.000 euro (credit) op de inkomstenrekening “Verkoop goederen”. Aan het einde van het jaar sluit u de kosten- en inkomstenrekeningen af via de winst-en-verliesrekening en vereffent u het verschil. Is het saldo aan de debetzijde, zoals in dit voorbeeld, dan zijn de uitgaven lager dan de inkomsten en heeft u winst gemaakt. Omgekeerd heeft uw onderneming in het boekjaar verlies geleden.
|
P&L |
|
|
Zou moeten |
Hebben |
|
Kosten van verkochte goederen 10.000 euro |
Verkoopopbrengst 15.000 euro |
|
Saldo 5.000 euro |
|
|
Totaal 15.000 euro |
Totaal 15.000 euro |
Vervolgens boekt u het saldo voor uw eindbalans op de vermogensrekening – uiteraard volgens het debet-to-credit-principe. Tegelijkertijd is de 5.000 euro zichtbaar op uw bankrekening, waardoor u de winst aan de actiefzijde van uw balans ook boekt op de bestaande rekening “Bank”. Uw eindsaldo is in evenwicht.
|
Balans |
|
|
Zou moeten |
Hebben |
|
Bank 15.000 euro |
Passiva 8.000 euro |
|
|
Eigen vermogen 7.000 |
|
Totaal 10.000 euro |
Totaal 15.000 euro |
Voordelen van dubbel boekhouden
Ook als u niet verplicht bent om Doppik te gebruiken, biedt het vele voordelen voor uw bedrijf:
- U ontdekt snel discrepanties omdat elke zakelijke transactie twee keer wordt geregistreerd.
- Complexe zakelijke transacties worden gedetailleerd in beeld gebracht.
- Ze maken onderscheid tussen uitgaven en inkomsten of uitgaven en inkomsten en weerspiegelen dus het volledige vermogen van de onderneming.
- Het is duidelijker en maakt nauwkeurigere analyses mogelijk dan eenvoudig boekhouden.
- Het biedt alle belangrijke informatie voor potentiële kredietverstrekkers.