


**Moet u een dubbelboekhouding voeren en moet u bij uw jaarrekening ook een winst- en verliesrekening opmaken? Lees hier hoe een winst- en verliesrekening is opgebouwd en welke regels er van toepassing zijn - inclusief voorbeeld, formule en template. **
Inhoudsopgave:
- Winst- en verliesrekening: wat is het?
- Bouw
- Formule & Voorbeeld
- Sjabloon
- Belasting
- Maak eenvoudig een winst- en verliesrekening met GetMyInvoice
**De meest gestelde vragen over de winst- en verliesrekening op een rij: **
Volgens artikel 242 III van het Duitse handelswetboek (HGB) behoort de winst- en verliesrekening (P&L) samen met de balans tot de jaarrekening. Dienovereenkomstig moeten alle handelaars die jaarrekeningen opstellen en verplicht zijn een dubbele boekhouding bij te houden, ook een winst- en verliesrekening opstellen.
De winst- en verliesrekening is een deelrekening van de aandelenrekening en dus onderdeel van de balans. De winst-en-verliesrekening bevindt zich daarom aan de passiefzijde van de balans.
Jaarlijkse financiële overzichten , Balans , winstbepaling, brutowinst, totale kosten: de boekhouding kan verwarrend zijn. Maar als je in ieder geval de basis kent, profiteer je van veel voordelen. Ten slotte zijn jaarrekeningen, balansen en winst- en verliesrekeningen in sommige gevallen niet alleen verplicht. Ook geven ze jou als oprichter een gedetailleerd overzicht van de huidige situatie financiële positie Van jouw bedrijf.
Wat is de winst- en verliesrekening?
De winst- en verliesrekening (kortweg P&L) presenteert alles uitgaven En Opbrengst van uw bedrijf binnen een economische periode. Het doel is om overzicht te houden over uw bedrijfsactiviteiten en om uw jaarlijkse bedrijfswinst of -verlies vast te stellen. Als uw inkomsten groter zijn dan uw uitgaven, heeft u winst gemaakt; omgekeerd lijdt u verlies. Luidruchtig § 242 III HGB paragraaf 3 “De balans en de winst- en verliesrekening vormen de jaarrekening”. Dienovereenkomstig is zij dat ook verplicht voor alle handelaars , die verplicht zijn tot dubbelboekhouden en minimaal één keer per jaar moeten worden opgemaakt en gerapporteerd. Vanwege de hoge mate van transparantie besluiten veel ondernemers zelfs om maandelijks de winst- en verliesrekening op te maken.
Opbouw en structuur van de winst- en verliesrekening
U heeft twee verschillende mogelijkheden om uw inkomensverklaring in te richten: het rekeningformulier en het gespreide formulier.
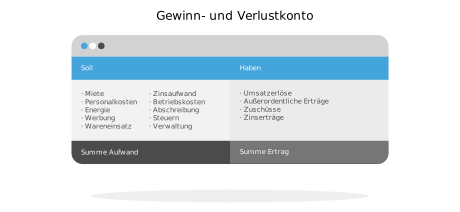
P&L-structuur in rekeningvorm
De P&L in rekeningvorm is gestructureerd als een conventionele T-rekening met twee kolommen (debet/credit), met uitgaven in debet en inkomsten in de credit. Voorbeelden van inkomsten zijn onder meer verkoopopbrengsten, subsidies en rentebaten. Kosten kunnen bestaan uit personeelskosten, reparaties, afschrijvingen of gebruik van goederen. Aan het einde van de economische periode moet het totaal van de resultatenrekening – net als elke andere rekening – worden gesaldeerd (in evenwicht gebracht).
P&L-structuur in gespreide vorm
Als u het gespreide formulier gebruikt, moet u alle uitgaven en inkomsten op een lijst zetten. Het is het beste om de richtlijnen voor de structuur te volgen § 275 lid 1 HGB . Als het om de estafettevorm gaat, zijn er twee varianten die tot de uitslag leiden.
De totale kostenmethode
De totale kostenmethode is binnen § 275 lid 2 HGB beschreven op basis van de individuele posities. In de totale kostenmethode
- …de omzet van een boekhoudperiode vormt de basis voor de berekening.
- …alle kosten worden vergeleken met de opbrengsten.
- …de uitgaven zijn onderverdeeld naar kostensoorten (materiële kosten, personeelskosten, etc.).
- …er wordt ook rekening gehouden met de voorraad: voorraadstijgingen worden verwerkt in de inkomsten en voorraaddalingen worden verwerkt in de uitgaven.
De kostprijs van de verkoopmethode
De kostprijs van de verkoopmethode en de structuur ervan zijn ook binnen § 275 lid 3 HGB set. In deze procedure
- …de omzet van een boekhoudperiode is ook de basis voor de berekening.
- …er wordt alleen rekening gehouden met de kosten die zijn gemaakt voor de verkochte goederen en diensten (verkoopkosten).
- …uitgaven worden gedifferentieerd naargelang waar ze zijn gemaakt. Zo worden distributiekosten onderscheiden van opslagkosten.
Bruto- of nettoprincipe
Ongeacht de vorm moet je ook onderscheid maken of je het netto- of brutoprincipe hanteert. Afhankelijk van de grondslag kunt u uw inkomsten wel of niet verrekenen:
- Bruto principe: Het mag niet worden verrekend; de inkomsten en uitgaven worden individueel vermeld.
- Netto principe: Het kan worden gecompenseerd: inkomsten en uitgaven worden met elkaar verrekend.
Winst- en verliesrekening eenvoudig uitgelegd: formule en voorbeeld
De methode voor de totale kosten en verkoopkosten kan het beste worden uitgelegd aan de hand van een eenvoudig voorbeeld.
Voorbeeld en formule P&L – totale kostenmethode
Stel dat u kleding produceert en dat er 10.000 t-shirts worden gemaakt. Een T-shirt heeft een winkelprijs van 30 euro en productiekosten van acht euro per stuk. U kunt 8.000 overhemden direct verkopen, de overige 2.000 overhemden blijven op voorraad in uw magazijn. Daarnaast zijn er indirecte kosten van 6.000 euro voor de productie, zoals boekhoudkundige en personeelskosten. De formule van de totale kostenmethode is als volgt:
|
Verkoopopbrengst: 240.000 euro (30 euro per shirt x 8.000 verkopen) |
| + Voorraadverhoging 16.000 euro (acht euro x 2.000 shirts) |
| – Kosten 86.000 euro (acht euro x 10.000 shirts + 6.000 euro) |
|
= Bedrijfsresultaat (EBIT) 170.000 euro |
Voorbeeld en formule P&L – methode van verkoopkosten
Voor de kostprijs van de verkoopmethode is het voorbeeld als volgt:
|
Verkoopopbrengst: 240.000 euro (30 euro per shirt x 8.000 verkopen) |
| – Vervaardigingskosten verkoop: 64.000 euro (acht euro x 8.000 shirts) |
| = Brutowinst op omzet: 176.000 |
|
– overige kosten: 6.000 euro |
| = Bedrijfsresultaat (EBIT): 170.000 euro |
Sjabloon voor winst- en verliesrekening
Om ervoor te zorgen dat er niets misgaat bij het maken van uw P&L, kunt u hier een gratis P&L-sjabloon downloaden.

Winst- en verliesrekening voor de belasting
De wetgever staat voor de belasting De balans is het middelpunt van de winst van uw bedrijf. Maar de resultatenrekening biedt ook belangrijke fundamentele gegevens. Ten slotte worden alle bedrijfsactiviteiten van een economische periode gedetailleerd weergegeven. Dankzij dit is de bepaling van de winst in het kader van dubbelboekhouden echt begrijpelijk. Het is daarom belangrijk om de resultatenrekening bijzonder zorgvuldig op te stellen en fouten te voorkomen.







