
**¿Tiene que llevar contabilidad por partida doble y también tiene que preparar un estado de pérdidas y ganancias con sus estados financieros anuales? Lea aquí cómo se estructura una declaración de pérdidas y ganancias y qué regulaciones se aplican, incluidos un ejemplo, una fórmula y una plantilla. **
Tabla de contenido:
- Estado de pérdidas y ganancias: ¿qué es?
- Construcción
- Fórmula y ejemplo
- Plantilla
- Impuesto
- Cree fácilmente un estado de pérdidas y ganancias con GetMyInvoices
**Las preguntas más frecuentes sobre la cuenta de pérdidas y ganancias de un vistazo: **
Según el artículo 242 III del Código de Comercio alemán (HGB), la cuenta de pérdidas y ganancias (P&L) pertenece junto con el balance general a los estados financieros anuales. En consecuencia, todos los comerciantes que preparan estados financieros anuales y están obligados a llevar libros por partida doble también deben preparar un estado de pérdidas y ganancias.
La cuenta de pérdidas y ganancias es una subcuenta de la cuenta de patrimonio y, por tanto, parte del balance. Por tanto, la cuenta de pérdidas y ganancias se encuentra en el lado del pasivo del balance.
Estados financieros anuales , Hoja de balance , determinación de beneficios, beneficio bruto, costes totales: la contabilidad puede resultar confusa. Pero si al menos conoces los conceptos básicos, te beneficiarás de muchas ventajas. Por último, en algunos casos, los estados financieros anuales, los balances y las cuentas de pérdidas y ganancias no sólo son obligatorios. También le brindan a usted, como fundador, una descripción detallada de la situación actual. situación financiera De tu empresa.
¿Qué es el estado de pérdidas y ganancias?
El estado de pérdidas y ganancias (P&L para abreviar) presenta todo gasto y Rendimientos de su empresa dentro de un período económico. El propósito es mantener una visión general de sus actividades comerciales y determinar sus ganancias o pérdidas comerciales anuales. Si sus ingresos son mayores que sus gastos, ha obtenido ganancias; por el contrario, tiene pérdidas. Alto § 242 III HGB apartado 3 “El balance y la cuenta de pérdidas y ganancias forman los estados financieros anuales”. En consecuencia, ella es obligatorio para todos los comerciantes , que están obligados a llevar una contabilidad por partida doble y deben elaborarse e informarse al menos una vez al año. Debido al alto nivel de transparencia, muchos emprendedores deciden incluso elaborar la declaración de la renta mensualmente.
Estructura y estructura del estado de pérdidas y ganancias.
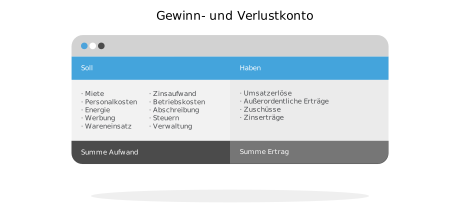
Tienes dos opciones diferentes para configurar tu declaración de la renta: el formulario de cuenta y el formulario escalonado.
Estructura de pérdidas y ganancias en forma de cuenta
El P&L en forma de cuenta está estructurado como una cuenta T convencional con dos columnas (débito/crédito), con gastos en el débito e ingresos en el crédito. Ejemplos de ingresos incluyen ingresos por ventas, subvenciones e ingresos por intereses. Los costos pueden representar costos de personal, reparaciones, depreciación o uso de bienes. Al final del período económico, el total del estado de resultados - como cualquier otra cuenta - debe ser compensado (equilibrado).
Estructura de P&L en forma escalonada
Si utiliza el formulario escalonado, debe enumerar todos los gastos e ingresos en una lista. Lo mejor es seguir las pautas de la estructura. Artículo 275, apartado 1 del HGB . Cuando se trata de la forma de relevo, existen dos variantes que conducen al resultado.
El método del costo total
El método del costo total está en Artículo 275, apartado 2 del HGB descritos en función de las posiciones individuales. En el método del costo total
- …el volumen de negocios de un período contable es la base de cálculo.
- …todos los costos se comparan con los ingresos.
- …los gastos se dividen según los tipos de costes (costos de materiales, costes de personal, etc.).
- …el inventario también se tiene en cuenta: los aumentos de inventario se incluyen en los ingresos y las disminuciones de inventario se incluyen en los gastos.
El método del costo de ventas.
El método del costo de ventas y su estructura también están en Artículo 275, apartado 3 del HGB colocar. en este procedimiento
- …el volumen de negocios de un período contable también es la base de cálculo.
- …solo se tienen en cuenta los costos incurridos por los bienes y servicios vendidos (costo de ventas).
- …los gastos se diferencian según el lugar donde se incurrieron. Por ejemplo, los costos de distribución se diferencian de los costos de almacenamiento.
Principio bruto o neto
Independientemente de la forma, también hay que distinguir si se utiliza el principio neto o bruto. Dependiendo del principio, podrás o no compensar tus ingresos:
- Principio bruto: No se puede compensar: los ingresos y los gastos se enumeran individualmente.
- Principio neto: Se puede compensar: los ingresos y los gastos se compensan entre sí.
Estado de pérdidas y ganancias explicado de forma sencilla: fórmula y ejemplo
El método del costo total y del costo de ventas se explica mejor con un ejemplo simple.
Ejemplo y fórmula P&L – método de costo total
Digamos que usted produce ropa y se hacen 10.000 camisetas. Una camiseta tiene un precio de venta al público de 30 euros y un coste de producción de ocho euros por prenda. Puedes vender 8.000 camisetas directamente, las 2.000 camisetas restantes quedan en stock en tu almacén. Además, existen costes indirectos de 6.000 euros de producción, como costes de contabilidad y recursos humanos. La fórmula del método del costo total es la siguiente:
|
Ingresos por ventas: 240.000 euros (30 euros por camiseta x 8.000 ventas) |
| + Aumento de inventario 16.000 euros (ocho euros x 2.000 camisetas) |
| – Gasto 86.000 euros (ocho euros x 10.000 camisetas + 6.000 euros) |
|
= Resultado operativo (EBIT) 170.000 euros |
Ejemplo y fórmula P&L – método de costo de ventas
Para el método del costo de ventas, el ejemplo es el siguiente:
|
Ingresos por ventas: 240.000 euros (30 euros por camiseta x 8.000 ventas) |
| – Costes de fabricación de ventas: 64.000 euros (ocho euros x 8.000 camisetas) |
| = Beneficio bruto sobre ventas: 176.000 |
|
– otros gastos: 6.000 euros |
| = Resultado operativo (EBIT): 170.000 euros |
Plantilla de estado de pérdidas y ganancias
Para asegurarse de que nada salga mal al crear sus pérdidas y ganancias, puede encontrar una plantilla de pérdidas y ganancias gratuita para descargar aquí.

Descarga gratuita: Plantilla de pérdidas y ganancias:
Descargar plantillaDeclaración de pérdidas y ganancias por impuestos
La legislatura defiende la impuestos El balance es el foco de los beneficios de su empresa. Pero la cuenta de resultados también proporciona fundamentos importantes. Finalmente, muestra detalladamente todas las actividades empresariales de un período económico. Gracias a ello, la determinación de los beneficios en el marco de la contabilidad por partida doble es realmente comprensible. Por tanto, es importante preparar la cuenta de resultados con especial cuidado y evitar errores.