


**Devez-vous tenir une comptabilité en partie double et devez-vous également établir un compte de résultat avec vos comptes annuels ? Découvrez ici comment un compte de résultat est structuré et quelles réglementations s’appliquent - y compris un exemple, une formule et un modèle. **
Table des matières:
- Compte de résultat : qu’est-ce que c’est ?
- Construction
- Formule et exemple
- Modèle
- Impôt
- Créez facilement un relevé de profits et pertes avec GetMyInvoices
**Aperçu des questions les plus fréquemment posées concernant le compte de résultat : **
Conformément à l’article 242 III du Code de commerce allemand (HGB), le compte de résultat (P&L) fait partie des comptes annuels avec le bilan. Ainsi, tous les commerçants qui établissent des états financiers annuels et sont tenus de tenir des livres en partie double doivent également établir un état des profits et des pertes.
Le compte de profits et pertes est un sous-compte du compte de capitaux propres et fait donc partie du bilan. Le compte P&L se trouve donc au passif du bilan.
États financiers annuels , Bilan , détermination du bénéfice, bénéfice brut, coûts totaux : la comptabilité peut prêter à confusion. Mais si vous connaissez au moins les bases, vous bénéficierez de nombreux avantages. Enfin, dans certains cas, les états financiers annuels, les bilans et les comptes de profits et pertes ne sont pas seulement obligatoires. Ils vous donnent également en tant que fondateur un aperçu détaillé de la situation actuelle. situation financière De votre entreprise.
Qu’est-ce que le compte de résultat ?
Le compte de résultat (P&L en abrégé) présente tout dépense et Les rendements de votre entreprise dans une période économique. L’objectif est de garder une vue d’ensemble de vos activités commerciales et de déterminer votre résultat commercial annuel. Si vos revenus sont supérieurs à vos dépenses, vous avez réalisé un profit – à l’inverse, vous réalisez des pertes. Fort § 242 III HGB, paragraphe 3 « Le bilan et le compte de profits et pertes constituent les comptes annuels ». En conséquence, elle est obligatoire pour tous les commerçants , qui sont tenus de tenir une comptabilité en partie double et doivent être établis et déclarés au moins une fois par an. En raison du haut niveau de transparence, de nombreux entrepreneurs décident même d’établir le compte de résultat sur une base mensuelle.
Structure et structure du compte de résultat
Vous disposez de deux options différentes pour établir votre compte de résultat : le formulaire de compte et le formulaire échelonné.
Structure du P&L sous forme de compte
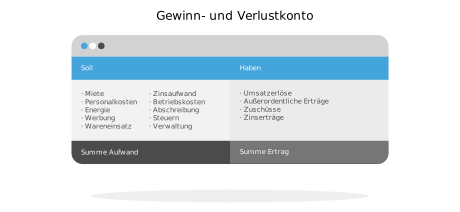
Le P&L sous forme de compte est structuré comme un compte en T classique avec deux colonnes (débit/crédit), avec les dépenses au débit et les revenus au crédit. Des exemples de revenus comprennent les revenus des ventes, les subventions et les revenus d’intérêts. Les coûts peuvent représenter des frais de personnel, des réparations, une dépréciation ou l’utilisation de biens. À la fin de la période économique, le total du compte de résultat – comme tout autre compte – doit être compensé (équilibré).
Structure du P&L sous forme échelonnée
Si vous utilisez le formulaire échelonné, vous devez lister toutes les dépenses et revenus dans une liste. Il est préférable de suivre les directives de la structure § 275, paragraphe 1 du HGB . En ce qui concerne la forme relais, il existe deux variantes qui conduisent au résultat.
La méthode du coût total
La méthode du coût total est en § 275, alinéa 2 du HGB décrit en fonction des positions individuelles. Dans la méthode du coût total
- …le chiffre d’affaires d’une période comptable constitue la base de calcul.
- …tous les coûts sont comparés aux revenus.
- …les dépenses sont réparties selon les types de coûts (coûts matériels, frais de personnel, etc.).
- …les stocks sont également pris en compte : les augmentations de stocks sont incluses dans les revenus et les diminutions de stocks sont incluses dans les dépenses.
La méthode du coût des ventes
La méthode du coût des ventes et sa structure sont également en § 275, paragraphe 3 du HGB ensemble. Dans cette procédure
- …le chiffre d’affaires d’une période comptable sert également de base de calcul.
- …seuls les frais engagés pour les biens et services vendus sont pris en compte (coût des ventes).
- …les dépenses sont différenciées selon le lieu où elles ont été engagées. Par exemple, les coûts de distribution sont différenciés des coûts d’entreposage.
Principe brut ou net
Quelle que soit la forme, vous devez également distinguer si vous utilisez le principe net ou brut. Selon le principe, vous pouvez ou non compenser vos revenus :
- Principe brut : Il ne peut pas être compensé - les revenus et les dépenses sont indiqués individuellement.
- Principe du filet : Il peut être compensé - les revenus et les dépenses sont compensés les uns par rapport aux autres.
Le compte de résultat expliqué simplement : formule et exemple
La méthode du coût total et du coût des ventes est mieux expliquée avec un exemple simple.
Exemple et formule P&L – méthode du coût total
Disons que vous produisez des vêtements et que 10 000 t-shirts sont fabriqués. Un T-shirt a un prix public de 30 euros et des coûts de production de huit euros par article. Vous pouvez vendre directement 8 000 chemises, les 2 000 chemises restantes restent en stock dans votre entrepôt. À cela s’ajoutent des coûts indirects de 6 000 euros pour la production, comme les frais de comptabilité et de ressources humaines. La formule de la méthode du coût total est la suivante :
|
Chiffre d'affaires : 240 000 euros (30 euros par chemise x 8 000 ventes) |
| + Augmentation des stocks 16 000 euros (huit euros x 2 000 chemises) |
| – Dépense 86 000 euros (huit euros x 10 000 chemises + 6 000 euros) |
|
= Résultat opérationnel (EBIT) 170 000 euros |
Exemple et formule P&L – méthode du coût des ventes
Pour la méthode du coût des ventes, l’exemple est le suivant :
|
Chiffre d'affaires : 240 000 euros (30 euros par chemise x 8 000 ventes) |
| – Coûts de fabrication des ventes : 64 000 euros (huit euros x 8 000 chemises) |
| = Bénéfice brut sur ventes : 176 000 |
|
– autres dépenses : 6 000 euros |
| = Résultat opérationnel (EBIT) : 170 000 euros |
Modèle de relevé de profits et pertes
Pour vous assurer que tout se passe bien lors de la création de votre P&L, vous pouvez trouver un modèle de P&L gratuit à télécharger ici.

Compte de résultat pour l’impôt
Le législateur défend le Imposition Le bilan est au centre des bénéfices de votre entreprise. Mais le compte de résultat fournit également des éléments fondamentaux importants. Enfin, il montre en détail toutes les activités commerciales d’une période économique. Grâce à lui, la détermination des bénéfices dans le cadre de la comptabilité en partie double est vraiment compréhensible. Il est donc important d’établir le compte de résultat avec une attention particulière et d’éviter les erreurs.







