


Ondernemers die voor het eerst een balans van hun bedrijf moeten opmaken, vragen zich meestal af welke componenten deze bevat en hoe deze op de juiste manier is gestructureerd. Lees hier hoe u als ondernemer uw balans kunt opmaken – inclusief voorbeeld en template.
Inhoudsopgave:
- Wat is een balans?
- Balansverplichting
- Balans opstellen
- Voorbeeld balans
- Gratis balanssjabloon
- Beheer de boekhouding met GetMyInvoices
De belangrijkste antwoorden op het onderwerp balans opmaken als ondernemer:
Een balans is een vergelijking van de activa en passiva van een bedrijf op een rapportagedatum. Samen met de winst- en verliesrekening (P&L) vormt het het belangrijkste onderdeel van een jaarrekening.
De volgende zaken zijn onderworpen aan de boekhouding:
- Eenmanszaken met een jaaromzet van meer dan 600.000 euro of een winst van meer dan 60.000 euro
- Partnerschappen (OHG, KG)
- Bedrijven (GmbH, UG, GmbH & Co. KG)
- Naamloze vennootschappen (AG)
Activa (activazijde) omvatten de activa van een bedrijf:
- Kapitaalgoederen
- Vlottende activa
- Actieve vooruitbetaalde kosten
- Uitgestelde belastingvorderingen
- Actief verschil met vermogensoverzicht
Passiva (passiefzijde) omvatten het kapitaal van een onderneming. Dit bevat:
- Eigen vermogen
- overlopende rekeningen
- Schuldkapitaal
- Uitgestelde inkomsten
- Uitgestelde belastingverplichtingen
Er zijn verschillende soorten boekhouding:
- Openingssaldo
- Eindsaldo
- Tussentijdse balans
- handelsbalans
- Belastingboekhouding
- Individuele balans
- Geconsolideerde balans
- Bijzondere balans
Als u het woord balans hoort, denkt u dan in de eerste plaats aan grote bedrijven? Voor kleinere bedrijven is het echter ook minimaal één keer per boekjaar verschuldigd. Het is vaak een uitdaging, vooral voor jonge startups en eenmanszaken die verplicht zijn om over hun rekeningen te rapporteren. Omdat ze in het begin meestal niet weten hoe boekhouden werkt en waarom het nodig is.
Waar wordt een balans voor gebruikt?
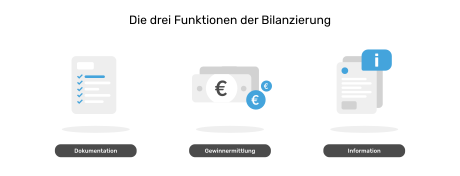
De balans helpt ondernemers een overzicht te krijgen van de financiële situatie van hun onderneming op een bepaalde datum. Dit is nodig om rationele zakelijke beslissingen te kunnen nemen op basis van objectieve kerncijfers. Het is ook van belang voor de op kerncijfers gebaseerde beoordeling van de ontwikkeling van het bedrijf. Een balans vervult dus drie basisfuncties :
- documentatie
- Bepaling van de winst
- informatie
Welke bedrijven zijn onderworpen aan boekhoudkundige vereisten?
Voordat u weet hoe een balans is opgebouwd, moet u nagaan of u überhaupt verplicht bent om deze te rapporteren. De algemene regel is dat bedrijven die een boekhouding moeten voeren, een balans als onderdeel van hun boekhouding hebben jaarlijkse financiële overzichten moet laten zien:
- Partnerschappen (OHG, KG)
- Bedrijven (GmbH, UG, GmbH & Co. KG)
- Naamloze vennootschappen (AG)
Freelancers en eenmanszaken met een omzet van minder dan 600.000 euro een winst van minder dan 60.000 euro genereren zijn echter vrijgesteld van deze verplichting.
Hoe u uw balans kunt maken
De wetgever schrijft in het Wetboek van Koophandel (HGB) voor hoe u uw boekhouding moet voeren en met welke structuur u rekening moet houden. U bent dus niet vrij in de vorm, maar maakt eerder de balans op volgens een bepaald schema door activa (activazijde) en passiva (passivazijde) te vergelijken. Dit is een lijst met bezittingen enerzijds en eigen en vreemd vermogen anderzijds.
Belangrijk: De som van de activa- en passivazijde moet identiek zijn (“gelijke balans”).
activa
In de HGB vindt u onder § 266 “Structuur van de balans” de componenten en volgorde van de activapagina:
- Vaste activa: immateriële activa, materiële activa, financiële activa
- Vlottende activa: voorraden, vorderingen en andere activa, effecten, contant geld, federale banksaldi, saldi bij kredietinstellingen, cheques
- Vooruitbetaalde kosten
- Uitgestelde belastingvorderingen
- Actief verschil met vermogensafwikkeling
Kortom: Bezittingen vertegenwoordigen uw vermogen. Aan de bezittingenzijde geeft u aan waarvoor u uw (financiële) middelen gebruikt.
schulden
Net als voor de activa vindt u ook de lijst met posten voor de passiefzijde onder dezelfde paragraaf:
- Eigen vermogen: geplaatst kapitaal, kapitaalreserve, ingehouden winsten, overgedragen winst of overgedragen verlies, jaarlijks overschot of jaarlijks verlies
- overlopende rekeningen
- schulden
- Vooruitbetaalde kosten
- Uitgestelde belastingverplichtingen
In het kort: De verplichtingen weerspiegelen het eigen vermogen en het vreemd vermogen. Aan de passiefzijde geeft u aan waar uw (financiële) middelen vandaan komen.
Theoretisch is deze opzet meestal gemakkelijk te begrijpen. Maar hoe ziet een balans er in de praktijk uit?
Voorbeeld: Zo kan een balans eruit zien
Het fictieve bedrijf “Mustermann GmbH” stelt de volgende balans op per 31 december 2021:
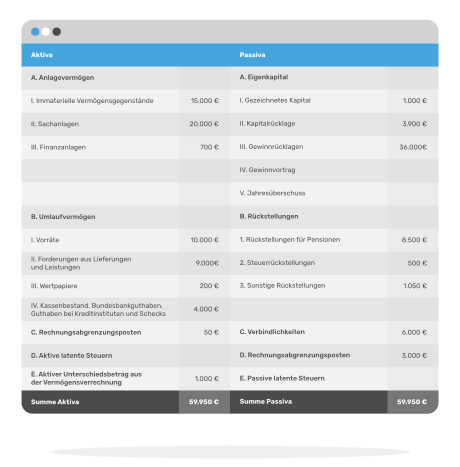
Voorbeeld van een balans
Een mededeling: De principes van een goede boekhouding moeten altijd in acht worden genomen: balanshelderheid, balanswaarheid, balansidentiteit en balanscontinuïteit.
Om zelf uw balans op te maken, kunt u uw eigen Excel-sheet maken of eenvoudigweg ons sjabloon downloaden.
Gratis download: template “Balans voor ondernemers”.
Download het balanssjabloon met slechts een paar klikken. U kunt het patroon vervolgens eenvoudig individualiseren en aanpassen aan uw bedrijf.

Gratis download: Balanssjabloon:
Om uw balans snel op te maken is een professionele boekhouding essentieel. GetMyInvoices ondersteunt u hierbij.







