
**Bewaartermijnen voor facturen, rekeningafschriften etc. – zo gaan particulieren en ondernemers om met de bewaarplicht **
Bergen papier stapelen zich op en sommige mensen weten niet meer waar ze de bergen papier moeten laten. U bent echter wettelijk verplicht om documenten te bewaren. Voor veel mensen is de bewaarplicht een gesloten boek.
Het geldt voor ondernemers en particulieren en is onmisbaar in de context van de digitalisering. Er zijn een aantal zaken waarmee u rekening moet houden om in de toekomst het juiste antwoord te kunnen geven op verzoeken om informatie.
Voor wie gelden de bewaartermijnen voor facturen?
De wet voorziet in een bewaarplicht van een breed scala aan documenten voor zowel particulieren als ondernemers. Hieronder vallen met name facturen en rekeningafschriften. Maar belastingdocumenten kunnen ook jarenlang juridische relevantie hebben.
Ondernemers zijn verplicht om te gaan met de beginselen van goed boekhouden. Aan het eind van het jaar beschikken zij over de jaarrekening van het bedrijf, gebaseerd op de boekhouding. In dit overzicht wordt uitgelegd voor wie welke bewaartermijn geldt en wat deze inhoudt.
Wat wordt bedoeld met de bewaarplicht?
De term verwijst naar de verplichting om documenten te bewaren tot een bepaalde periode, die voor verschillende soorten documenten in de wet verschillend is geregeld. De verplichting is bedoeld om latere documentatie in de zin van controleerbaarheid te waarborgen.
Vooral bedrijven worden nauwlettend in de gaten gehouden, zodat zij aan externe instellingen moeten rapporteren over hun bedrijfsvoering, transacties en economische situatie. Maar ook particulieren moeten bepaalde documenten gedurende een bepaalde periode bewaren.
Welke bewaartermijnregels gelden voor particulieren?
Werknemers zijn doorgaans niet verplicht hun arbeidsovereenkomst of loonstrook te bewaren. Ook betalingen aan de wettelijke sociale verzekeringen en ontvangsten voor werkloosheids- of ziekte-uitkeringen zijn niet voorzien in de wettelijke voorschriften.
Het is echter raadzaam om al deze documenten te bewaren tot uw pensioen.
Wie dat niet doet, kan nadelen ondervinden als het gaat om het claimen van pensioenrechten. Ook de genoemde documenten zijn relevant voor eventuele aanvragen.
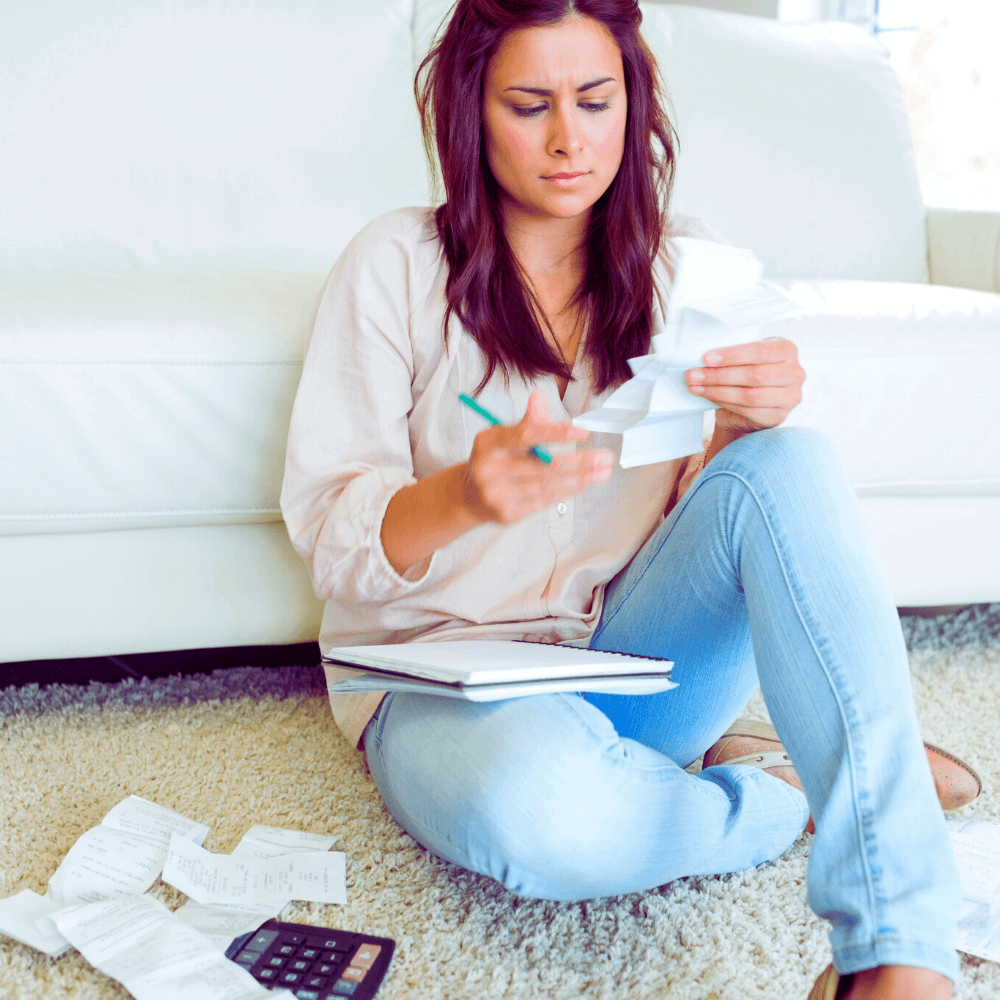
Bankafschriften weggooien is voor particulieren verleidelijk. Dit mag echter niet gebeuren totdat de verjaringstermijn voor claims relevant wordt en claims kunnen worden verdedigd met behulp van de verjaringstermijn.
Als de laatste boeking drie volle kalenderjaren geleden of langer is gemaakt, kunnen rekeningafschriften worden vernietigd. Wie eerder afval afvoert, loopt het risico geen bewijs van gedane betalingen te kunnen overleggen.
Belastbare diensten moeten dat zijn § 14 b Paragraaf 1 Zin 5 Nr. 1 UStG kan twee jaar worden gevolgd. Facturen van particulieren moeten even lang bewaard worden.
De achtergrond is de strijd tegen zwartwerk door de wetgever. De bewaartermijn begint aan het einde van één jaar waarin het betreffende document is aangemaakt.
Dit speelt een rol in de ambachtelijke dienstverlening Garantie een grote rol. Daarom moeten facturen voor ambachtsdiensten vijf jaar worden bewaard. Indien bij de aankoop een groot financieel equivalent betrokken is, is het raadzaam deze na de wettelijke termijn te bewaren. Zo kan bij grote schade de eigendom aan de inboedelverzekeraar worden bewezen.
Voor belastingdocumenten geldt een termijn van vier jaar, tot waar de Belastingdienst kwitanties kan opvragen. Als het bruto-inkomen meer dan 500.000 euro bedraagt, bedraagt de termijn langer dan vier jaar.
Documenten zoals uw geboorteakte of familieregister mag u nooit weggooien. Maar ook huwelijks-, echtscheidings- en overlijdensakten van familieleden zijn van fundamenteel belang. Je moet ook je school- en werkreferenties de rest van je leven bewaren.
Welke bewaartermijneisen zijn relevant voor bedrijven?
Bedrijven hebben belasting- en handelsrechtelijke verplichtingen voor registratie en boekhouding. Documenten die relevant zijn voor het belastingrecht moeten tussen de zes en tien jaar worden bewaard. In de § 147 AO (belastingwetboek) En § 14 b UStG (Wet op de omzetbelasting) Er is vastgelegd dat ondernemers uitgaande en inkomende facturen tien jaar moeten bewaren.
Ook hier begint de bewaartermijn aan het einde van het boekjaar. Als de belastingaanslag is gedaan volgens § 165 AO nog niet definitief is, maar in eerste instantie voorlopig is vastgesteld, moeten facturen langer dan tien jaar worden bewaard. Omdat de Belastingdienst een externe controle kan uitvoeren, moeten de facturen op verzoek kunnen worden overgelegd.
Welk probleem veroorzaken papieren bonnen en hoe kan digitale opslag daarbij helpen?
Als er bijvoorbeeld een controle wordt opgedragen door de Belastingdienst, moet een ondernemer leesbare documenten kunnen overleggen. Bij papieren bonnen van thermisch papier is dit na korte tijd misschien niet meer mogelijk - ze vervagen snel.
Terwijl thermisch papieren bonnen vroeger werden gekopieerd, is het tegenwoordig raadzaam om ze te digitaliseren. Dit bespaart veel papier en is goed voor het milieu. Maar ook een mogelijk ruimteprobleem kun je onder controle krijgen door documenten te digitaliseren.
GEVAAR! Bedrijven moeten hun jaarrekening, een openingsbalans en documenten indienen op datum van Douanewetboek van de Unie bepaald Artikel 15 lid 1 en artikel 163 schriftelijk in papieren vorm indienen.
Facturen of pakbonnen volstaan in digitale vorm. Dit moet voldoen aan de GoBD (principes voor een goede boekhouding), wat betekent dat het onveranderlijk moet zijn en overeenkomt met het origineel.
Conclusie
Als u absoluut niet zeker bent van de verschillende wettelijke vereisten, kunt u beter papieren bonnen bewaren. Als u bij twijfel bewijs van facturen, belastingdocumenten of bankafschriften kunt overleggen, voorkomt u mogelijke nadelen.