Qu’est-ce que la comptabilité en partie double, quand faut-il la créer et quels avantages apporte-t-elle ? Lisez toutes les bases de la comptabilité en partie double ici.
Table des matières:
- Qu’est-ce que la comptabilité en partie double ?
- Comptabilité en partie double : quand ?
- Voici comment fonctionne le double travail
- Exemple de comptabilité en partie double
- Avantages de la comptabilité en partie double
Questions et réponses fréquemment posées sur la comptabilité en partie double :
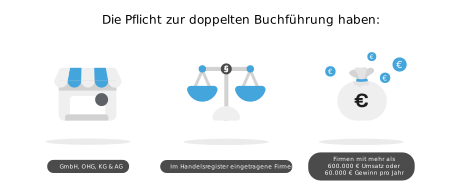
Vous êtes tenu de tenir des livres en partie double si :
- Vous dirigez une GmbH, GmbH & Co. KG, OHG, KG ou AG.
- Vous êtes un commerçant inscrit au registre du commerce.
- Votre chiffre d’affaires annuel ou bénéfice annuel est supérieur à 600 000 euros.
La comptabilité en partie double enregistre deux fois toutes les transactions commerciales. Ceux-ci sont comptabilisés selon le principe de base du « débit au crédit » dans un compte en « débit » et dans un compte compteur en « crédit » avec dans chaque cas le même montant. Vous pouvez trouver un exemple illustratif dans cet article.
Le système de comptabilité en partie double peut à première vue ressembler à un double travail. En fait, il est également plus étendu que le calcul de l’excédent de revenu (EÜR). Néanmoins, la comptabilité en partie double présente un avantage clé : elle fournit une image plus complète de la façon dont l’argent circule au sein de votre entreprise. Grâce à lui, vous gardez non seulement le contrôle de vos finances, mais vous pouvez également prendre de meilleures décisions financières.
Qu’est-ce que la comptabilité en partie double ?
Avec la comptabilité en partie double, également appelée comptabilité en partie double ou « Doppik », vous cartographiez systématiquement toutes les transactions commerciales de votre entreprise. C’est double car les revenus et les dépenses sont enregistrés deux fois. L’enregistrement a lieu dans des comptes comptables, appelés comptes T. Vous enregistrez les dépenses dans un compte et les revenus dans un compte de guichet.
La comptabilité en partie double constitue le Base de votre compte de résultat (P&L) , Son Bilan et ton États financiers annuels . Le Doppik fournit également des informations sur la rentabilité de votre entreprise sur une période donnée. Il existe deux types de détermination : la comparaison des stocks au sein du bilan et la comparaison des produits et des charges au compte de résultat.
À qui s’applique la comptabilité en partie double ?
L’obligation de tenir des livres en partie double dépend de votre chiffre d’affaires annuel, de votre bénéfice annuel et de la forme juridique que vous choisissez. Les critères suivants vous obligent à tenir une comptabilité en partie double :
- Ils utilisent la forme juridique GmbH , GmbH & Co. KG, OHG, KG ou AG.
- Ils sont inscrits au registre du commerce.
- Votre chiffre d’affaires annuel est supérieur à 600 000 EUR ou votre bénéfice annuel est supérieur à 60 000 EUR.
- Vous exploitez une entreprise agricole et la valeur de votre surface utilisable est supérieure à 25 000 euros.
Les indépendants, les travailleurs indépendants et Patron de PME sans inscription au registre du commerce sont donc exemptés de la comptabilité en partie double. Un compte d’excédent de revenus (EÜR) suffit pour déterminer les bénéfices.
Comment comptabiliser des transactions commerciales à l’aide de la comptabilité en partie double
Si vous dépensez ou gagnez de l’argent dans votre entreprise, vous devez enregistrer ces transactions commerciales dans des comptes. Les crédits d’un compte doivent équilibrer les débits d’un autre – c’est la seule façon pour le système de rester en équilibre. Cette méthode est basée sur la logique de comptabilisation « débit au crédit ». Avec ce principe, toutes les transactions commerciales sont enregistrées dans les comptes T respectifs. Les comptes T sont affichés de manière à ce que le côté débit soit à gauche et le côté crédit à droite.
Les comptes sont divisés en différents niveaux et aboutissent au compte de résultat (P&L) ou au bilan :
|
Premier étage |
deuxième niveau |
Troisième niveau |
|
Comptes d'inventaire |
Compte actif et passif |
Bilan |
|
Comptes de réussite |
Compte de dépenses et de revenus |
PL |
Les comptes de stocks sont clôturés au bilan à la date de clôture, tandis que les comptes de revenus sont clôturés au compte de résultat. Et comme le compte P&L n’est qu’un sous-compte du compte de capitaux propres, le P&L est clôturé au passif du bilan.
Les règles de base de la comptabilité en partie double
Selon le type d’encaissements et de retraits que vous enregistrez sur quel compte, il existe quelques règles de base de la comptabilité en partie double :
- Les entrées de débit sont toujours du côté gauche, les entrées de crédit sont toujours du côté droit.
- Ce qui suit s’applique aux comptes de stock actifs : les arrivées sont comptabilisées au débit et les cessions au crédit.
- Ce qui suit s’applique aux comptes de stocks passifs : les ajouts sont comptabilisés au crédit et les cessions au débit.
- Ce qui suit s’applique aux comptes de dépenses du compte de résultat : les ajouts, c’est-à-dire les dépenses de toute nature, se font au débit et les réductions au crédit.
- Ce qui suit s’applique aux comptes de revenus du compte de résultat : les ajouts, c’est-à-dire les revenus de toute nature, se font au crédit et les réductions au débit.
Comptabilité en partie double : un exemple
En début d’année, vous disposez de 2 000 euros sur votre solde d’ouverture sur le compte actif « Banque ». Pour acheter un bien neuf, vous contractez également un emprunt de 8 000 euros.
Le prêt est versé sur le compte « bancaire » existant (compte actif), qui contient désormais un total de 10 000 euros. De plus, lorsque vous contractez le prêt, vous débitez votre compte passif (compte passif) de 8 000 euros. Au passif, les 2 000 euros du compte bancaire sont déjà comptabilisés dans le compte « capitaux propres » (passif) – les débits et les crédits sont en équilibre.
|
Bilan |
|
|
Devrait |
Avoir |
|
Banque 10 000 euros |
Passif 8 000 euros |
|
|
Fonds propres 2 000 euros |
|
Total 10 000 euros |
Total 10 000 euros |
Au cours de l’exercice, vous vendez tous les biens avec profit. Votre gain est de 15 000 euros. Vous enregistrez également cette transaction commerciale selon le principe du débit au crédit, mais cette fois dans le compte de résultat.
Pour cela, vous imputez d’abord les 10 000 euros au compte de dépenses « Achat de biens » (débit) et 15 000 euros (crédit) au compte de revenus « Vente de biens ». En fin d’année, vous clôturez les comptes de charges et de produits via le compte de résultat et équilibrez la différence. Si le solde est débiteur, comme dans cet exemple, alors les dépenses sont inférieures aux revenus et vous avez réalisé un bénéfice. A l’inverse, votre entreprise a enregistré des pertes sur l’exercice.
|
PL |
|
|
Devrait |
Avoir |
|
Coût des marchandises vendues 10 000 euros |
Chiffre d'affaires 15 000 euros |
|
Solde 5 000 euros |
|
|
Total 15 000 euros |
Total 15 000 euros |
Vous inscrivez ensuite le solde de votre bilan final dans le compte de capitaux propres - bien sûr selon le principe du débit au crédit. Dans le même temps, les 5 000 euros sont visibles sur votre compte bancaire, vous enregistrez donc également le bénéfice à l’actif de votre bilan sur le compte existant « Banque ». Votre solde final est équilibré.
|
Bilan |
|
|
Devrait |
Avoir |
|
Banque 15 000 euros |
Passif 8 000 euros |
|
|
Fonds propres 7 000 |
|
Total 10 000 euros |
Total 15 000 euros |
Avantages de la comptabilité en partie double
Même si vous n’êtes pas obligé d’utiliser Doppik, celui-ci offre de nombreux avantages pour votre entreprise :
- Vous découvrez rapidement les écarts car chaque transaction commerciale est enregistrée deux fois.
- Les transactions commerciales complexes sont décrites en détail.
- Ils différencient les dépenses et les produits ou les dépenses et les produits et reflètent ainsi l’ensemble du patrimoine de l’entreprise.
- Elle est plus claire et permet des analyses plus précises que la simple comptabilité.
- Il fournit toutes les informations importantes aux prêteurs potentiels.