


Sous certaines conditions, les indépendants et les petites entreprises peuvent choisir de calculer leur bénéfice à l’aide du calcul de l’excédent de revenu. Lisez ici ce que comprend l’EÜR, qui peut en créer un et ce qui doit être pris en compte.
Table des matières:
- Détermination des bénéfices
- Détermination des bénéfices selon EÜR
- Créez votre propre EÜR
- EÜR simplifié avec GetMyInvoices
Questions fréquemment posées au sujet de la détermination du bénéfice à l’aide du compte de résultat :
Pour déterminer le bénéfice, comparez votre résultat d’exploitation avec les dépenses d’exploitation d’une période. Le résultat est votre profit.
La comptabilité des revenus excédentaires fait partie d’une comptabilité simple. Le compte de profits et pertes (P&L) en tant que sous-compte du bilan fait partie de la comptabilité en partie double et est beaucoup plus complexe.
Pour déterminer vos bénéfices, déposez votre déclaration d’impôts au bureau des impôts accompagnée du relevé d’excédent de revenus (annexe EÜR).
Personne n’est obligé de faire un EÜR. Vous pouvez plutôt opter pour cette forme de comptabilité simplifiée sous certaines conditions. En principe, les indépendants sont autorisés à présenter un EÜR au bureau des impôts. Les commerçants dont le chiffre d’affaires annuel est inférieur à 600 000 euros ou dont le bénéfice annuel est inférieur à 60 000 euros peuvent choisir entre EÜR et bilan.
Que vous soyez indépendant, propriétaire d’une petite entreprise ou travailleur indépendant, les entrepreneurs doivent établir un calcul des bénéfices une fois par an. Et la question se pose de savoir quel type de détermination du bénéfice vous convient le mieux : bilan ou compte de résultat ? Si vous faites vous-même votre comptabilité, vous pouvez vite atteindre vos limites. Même avec la forme simplifiée de l’EÜR, certaines particularités doivent être prises en compte.
Détermination des bénéfices pour les indépendants et les commerçants
Les indépendants et les commerçants doivent déterminer leurs bénéfices afin que le fisc puisse les imposer correctement. Tous les aspects commerciaux sont utilisés pour déterminer les bénéfices revenu d’un exercice par rapport aux dépenses. Si vos revenus étaient supérieurs à vos dépenses, vous réalisez un bénéfice. A l’inverse, il y a une perte. La formule simple pour déterminer les bénéfices est la suivante :
Ou, pour le dire autrement : le profit est ce qui reste à la fin.
Il existe essentiellement deux manières de déterminer les bénéfices : Bilan y compris le compte de résultat et le compte de résultat (EÜR). La méthode que vous êtes autorisé à utiliser dépend de divers critères.
EÜR ou bilan : réglementation pour la méthode de détermination des bénéfices
Le bilan est beaucoup plus complexe que celui de l’EÜR et est principalement utilisé par les grandes entreprises. C’est pourquoi la plupart des indépendants et des travailleurs indépendants optent pour l’EÜR pour déterminer leurs bénéfices, à condition qu’ils ne soient pas tenus de déclarer leur bilan. Après Section 4, paragraphe 3, EStG Vous êtes autorisé à utiliser l’EÜR si les critères suivants s’appliquent à vous :
- Votre activité professionnelle en fait partie Cataloguer les professions selon l’article 18 EStG .
- Ils présentent Petite entreprise .
- Ils ne sont pas inscrits au registre du commerce.
- Votre chiffre d’affaires annuel est inférieur à 600 000 euros.
- Votre bénéfice annuel est inférieur à 60 000 euros.
- Si vous êtes agriculteur, la valeur de votre surface utilisable est au maximum de 25 000 euros.
Détermination des bénéfices à l’aide du calcul de l’excédent de revenu
Comme son nom l’indique, avec l’EÜR vous comparez vos revenus d’exploitation avec vos dépenses d’exploitation. Le résultat est le surplus – votre profit ou votre perte. Cette méthode simple de détermination des bénéfices permettra également comptabilité simple appelé. Pour calculer, suivez simplement les instructions du bureau des impôts : Vous en trouverez une dans votre déclaration de revenus. Annexe au compte de résultat excédentaire (annexe EÜR) , qui spécifie le schéma exact.
L’opération d’entrée-sortie de l’EÜR
Afin de créer un EÜR, il est d’abord important de comprendre la base de calcul. Le principe des entrées et des sorties, également connu sous le nom d’imposition réelle, stipule que tous les revenus et dépenses d’une année sont inclus dans le calcul. Le facteur décisif est la date à laquelle l’argent circule.
Par exemple, si vous rédigez une facture en décembre 2022, mais que votre client ne paie que le 25 janvier 2023, les revenus appartiennent au rapport EÜR 2023.
Créez votre propre EÜR
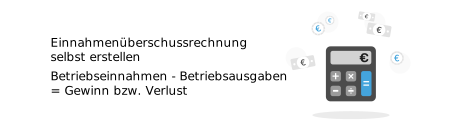
Pour déterminer votre bénéfice, vous avez besoin d’un aperçu chronologique de vos revenus et dépenses de l’année écoulée, y compris toutes les recettes. Si vous êtes assujetti à la TVA, vous devez également indiquer séparément les montants nets et la TVA. Voici des exemples de revenus :
- Revenu net provenant de la vente de biens ou de services
- Remboursement d’impôts
- TVA collectée
En règle générale, vous pouvez considérer tous les coûts engagés pour des raisons opérationnelles comme des dépenses d’exploitation. Cela signifie que les coûts doivent être liés à vos activités commerciales. Les dépenses comprennent, sans toutefois s’y limiter :
- Dépenses engagées pour la vente de biens ou de services
- Salaires et traitements
- Équipements et logiciels de travail
- Frais de téléphone et internet
- TVA payée
- Louez votre local professionnel
- Frais de déplacement
Une bonne préparation est indispensable pour ne pas se perdre dans le chaos des papiers en fin d’année et devoir récupérer laborieusement tous les reçus. Dans le meilleur des cas, vous documentez et archivez tous les revenus et dépenses de votre entreprise immédiatement après leur apparition. Par exemple, vous pouvez utiliser un simple tableau Excel pour donner un aperçu. La seule chose importante est que vous suiviez les directives du RGPD. Parce que ceux-ci disent que le fichier doit être immuable. Enregistrez donc le tableau Excel au format PDF à la fin de l’année - c’est la seule façon de le soumettre au bureau des impôts.







