


Onder bepaalde voorwaarden kunnen zzp’ers en kleine bedrijven ervoor kiezen om hun winst te berekenen met behulp van de inkomensoverschotberekening. Lees hier wat de EÜR inhoudt, wie er een kan aanmaken en waar u rekening mee moet houden.
Inhoudsopgave:
- Bepaling van de winst
- Bepaling van de winst volgens EÜR
- Creëer uw eigen EUR
- EÜR gemakkelijk gemaakt met GetMyInvoices
Veelgestelde vragen over het bepalen van de winst met behulp van de winst- en verliesrekening:
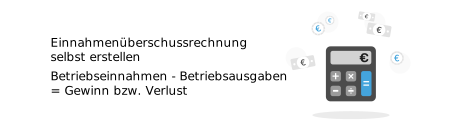
Om de winst te bepalen, vergelijkt u uw bedrijfsopbrengsten met de bedrijfskosten van een periode. Het resultaat is uw winst.
De boekhouding van overtollige inkomsten maakt deel uit van de eenvoudige boekhouding. De winst- en verliesrekening (P&L) als deelrekening van de balans maakt deel uit van dubbelboekhouden en is veel complexer.
Om uw winst te bepalen, dient u uw belastingaangifte samen met de inkomensoverschotverklaring (Bijlage EÜR) in bij de Belastingdienst.
Niemand hoeft een EÜR te doen. In plaats daarvan kunt u onder bepaalde voorwaarden kiezen voor deze vereenvoudigde boekhoudvorm. In principe mogen zzp’ers een EÜR indienen bij de Belastingdienst. Handelaars met een jaaromzet van minder dan 600.000 euro of met een jaarwinst van minder dan 60.000 euro kunnen kiezen tussen EÜR en balans.
Of u nu freelancer, eigenaar van een klein bedrijf of zelfstandige bent: ondernemers moeten één keer per jaar een winstberekening maken. En de vraag rijst welk type winstbepaling voor u geschikt is: balans of resultatenrekening? Als u zelf uw boekhouding doet, bereikt u snel uw grenzen. Zelfs met de vereenvoudigde vorm van de EÜR zijn er enkele speciale kenmerken waarmee rekening moet worden gehouden.
Bepaling van de winst voor freelancers en handelaars
Freelancers en ondernemers moeten hun winst vaststellen, zodat de Belastingdienst deze correct kan belasten. Alle zakelijke aspecten worden gebruikt om de winst te bepalen winst van een boekjaar vergeleken met de uitgaven. Als uw inkomsten hoger waren dan uw uitgaven, maakte u winst. Omgekeerd is er sprake van verlies. De eenvoudige formule voor het bepalen van de winst is:
Of anders gezegd: winst is wat er uiteindelijk overblijft.
Er zijn in principe twee manieren om de winst te bepalen: Balans inclusief de resultatenrekening en de resultatenrekening (EÜR). Welke methode u mag gebruiken, hangt af van verschillende criteria.
EÜR of balans: regels voor de wijze van winstbepaling
De balans is veel complexer dan de EÜR en wordt vooral gebruikt door grote bedrijven. Daarom kiezen de meeste zelfstandigen en freelancers voor de EÜR om hun winst te bepalen, zolang ze niet verplicht zijn om op de balans te rapporteren. Na Artikel 4 Paragraaf 3 EStG U mag de EÜR gebruiken als de volgende criteria op u van toepassing zijn:
- Uw professionele activiteit is er één van Catalogus beroepen volgens artikel 18 EStG .
- Zij introduceren Klein bedrijf .
- Zij zijn niet ingeschreven in het handelsregister.
- Uw jaaromzet bedraagt minder dan 600.000 euro.
- Uw jaarwinst is minder dan 60.000 euro.
- Bent u boer, dan bedraagt de waarde van uw gebruiksoppervlakte maximaal 25.000 euro.
Bepaling van de winst met behulp van de berekening van het inkomensoverschot
Zoals de naam al doet vermoeden, vergelijkt u met de EÜR uw bedrijfsopbrengsten met uw bedrijfskosten. Het resultaat hiervan is het overschot: uw winst of uw verlies. Deze eenvoudige methode om de winst te bepalen zal dat ook doen eenvoudige boekhouding genaamd. Om te berekenen volgt u eenvoudigweg de instructies van de Belastingdienst: Deze vindt u in uw aangifte inkomstenbelasting Bijlage overtollige inkomensverklaring (bijlage EÜR) , dat het exacte schema specificeert.
De instroom-uitstroomoperatie van de EÜR
Om een EÜR te creëren, is het eerst belangrijk om de berekeningsgrondslag te begrijpen. Het instroom-uitstroomprincipe, ook wel feitelijke belastingheffing genoemd, houdt in dat alle inkomsten en uitgaven binnen een jaar in de berekening worden meegenomen. Doorslaggevend is de datum waarop het geld beweegt.
Als u bijvoorbeeld in december 2022 een factuur schrijft, maar uw klant betaalt pas op 25 januari 2023, dan horen de inkomsten thuis in de EÜR-rapportage 2023.
Creëer uw eigen EUR
Om uw winst te bepalen heeft u een chronologisch overzicht nodig van uw inkomsten en uitgaven van het afgelopen jaar, inclusief alle bonnen. Als u BTW-plichtig bent, moet u ook de nettobedragen en BTW apart vermelden. Voorbeelden van inkomsten zijn onder meer:
- Netto-inkomsten uit de verkoop van goederen of diensten
- Belasting teruggave
- BTW geïnd
In de regel kunt u alle kosten die om operationele redenen zijn gemaakt, beschouwen als bedrijfskosten. Dit betekent dat de kosten gerelateerd moeten zijn aan uw bedrijfsactiviteiten. Kosten omvatten, maar zijn niet beperkt tot:
- Kosten gemaakt voor de verkoop van goederen of diensten
- Lonen en salarissen
- Werkapparatuur en software
- Telefoon- en internetkosten
- BTW betaald
- Huur voor uw bedrijfspand
- Reiskosten
Een goede voorbereiding is essentieel, zodat je aan het eind van het jaar niet verdwaalt in de chaos van papieren en moeizaam alle bonnetjes moet verzamelen. In het beste geval documenteert en archiveert u alle bedrijfsinkomsten en -uitgaven onmiddellijk nadat ze zich voordoen. U kunt bijvoorbeeld een eenvoudige Excel-tabel gebruiken om een overzicht te geven. Het enige belangrijke is dat u de richtlijnen van de AVG volgt. Omdat deze zeggen dat het bestand onveranderlijk moet zijn. Bewaar de Excel-tabel daarom aan het eind van het jaar als pdf. Alleen zo kunt u deze indienen bij de Belastingdienst.







