Si vous mangez au restaurant pour affaires, vous pourrez peut-être déduire les frais de vos impôts. Mais attention : le fisc examine attentivement le reçu de représentation ! Vous pouvez savoir quand et comment déduire vos repas d’affaires à des fins fiscales ici.
Table des matières:
- Reçu d’hospitalité : qu’est-ce que c’est ?
- Remplir le reçu d’hospitalité
- Modèle gratuit
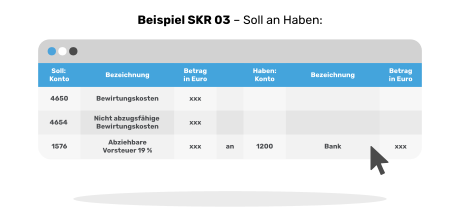
- Réservation selon SKR 03
- Recevez facilement des reçus de divertissement avec GetMyInvoices
Les réponses les plus importantes au sujet du remplissage d’un reçu de divertissement :
Lors d’un repas d’affaires, vous pouvez également déduire les pourboires comme dépenses professionnelles. Notez le montant sur la facture du restaurant et faites-la signer par le serveur.
En ce qui concerne les frais de divertissement, une distinction est faite entre les divertissements professionnels pour les clients professionnels externes et les divertissements d’entreprise pour les collaborateurs internes. Les frais de divertissement professionnel sont déductibles à 100 %, tandis que les frais de divertissement professionnel ne sont déductibles qu’à 70 %.
En règle générale, vous devez remplir un reçu de représentation pour chaque repas d’affaires. Les reçus de divertissement jusqu’à 150 euros sont considérés comme des factures de faible valeur ; si le montant est supérieur, vous devez ajouter des informations supplémentaires sur le reçu.
Un repas en commun avec les partenaires et les collaborateurs fait tout simplement partie d’une relation commerciale stable. Mais le fisc considère souvent les repas d’affaires comme des plaisirs privés : en cas de contrôle fiscal, les reçus de représentation sont particulièrement souvent rejetés.
Outre le fait que de nombreuses recettes de restaurant ne répondent même pas aux exigences légales, il existe encore d’autres domaines fiscalement défectueux qui se cachent en ce qui concerne les frais de divertissement.
A quoi sert un reçu de divertissement ?
Un reçu de représentation sert à justifier un repas d’affaires pour l’administration fiscale. Parce que fort Article 4, paragraphe 4, de la loi relative à l’impôt sur le revenu (EStG) Les divertissements professionnels ou liés aux affaires peuvent être déduits - en tant que frais de divertissement.
Le législateur interprète encore une fois différemment les coûts de divertissement R 4.10 Lignes directrices en matière d’impôt sur le revenu « Dépenses pour la consommation de nourriture, de boissons et autres aliments de luxe ».
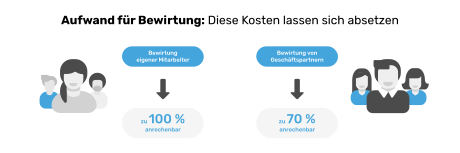
Cependant, le montant que vous pouvez déduire pour les frais de divertissement dépend de la raison du divertissement. Si vous achetez un repas à vos employés – et à leurs conjoints –, vous pouvez déduire 100 pour cent du coût. En revanche, un repas d’affaires avec des partenaires commerciaux externes n’est déductible qu’à 70 pour cent si
- l’animation est destinée à une occasion professionnelle
- les coûts sont proportionnés aux bénéfices de l’entreprise
- Vous pouvez prouver les frais de divertissement
Pour ces derniers, vous avez besoin du reçu de divertissement. Il sert de preuve de votre création Coût et est inclus dans la comptabilité appropriée. Car seuls ceux qui peuvent prouver leurs coûts peuvent s’attendre à ce que l’administration fiscale les déduise de leurs impôts.
L’occasion est cruciale !
À proprement parler, les frais de divertissement incluent uniquement les divertissements professionnels ou liés aux affaires. Une occasion commerciale se produit lorsque vous recevez des partenaires commerciaux externes, par exemple :
- Inviter potentiellement de nouveaux clients
- Remercier les clients existants pour les bonnes relations commerciales
- Discutez des projets planifiés avec des fournisseurs, des consultants ou des clients
- Discuter de la conclusion d’un contrat avec des partenaires commerciaux
Si vous invitez vos propres employés, on parle alors de divertissement sponsorisé par l’entreprise. Ce sont souvent :
- Fêtes d’entreprise
- Formation des employés, conférences, réunions de projet
- anniversaires
Vous pouvez déduire 100 pour cent des frais jusqu’à deux fois par an, à condition que les frais par employé et par événement ne dépassent pas 110 euros (TVA comprise).
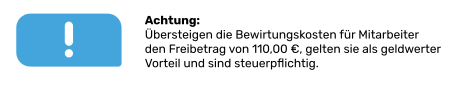
Un avis: Si des partenaires commerciaux participent à vos événements pour les employés, les frais de divertissement sont divisés : vous pouvez estimer 70 pour cent pour les partenaires commerciaux et 100 pour cent pour les employés de l’entreprise. Si les employés participent au repas d’affaires, vous ne pouvez déduire que 70 % de leurs frais de vos impôts.
Quand ai-je besoin d’un reçu de divertissement ?
Vous devez toujours inclure un reçu de divertissement avec votre taxe. Outre le ticket de restaurant lui-même, d’autres informations sont cruciales. Le reçu à lui seul n’indique pas si le repas était une dépense liée au travail et avec qui.
Et pour cela il vous faut le reçu du divertissement ! Il est important que vous remplissiez ce formulaire correctement - car le fisc surveille comme un faucon !
Remplissez correctement le reçu de divertissement : voici comment cela fonctionne
Les exigences en matière de reçu de divertissement sont donc élevées. Mais ne vous inquiétez pas, c’est généralement très simple à créer.
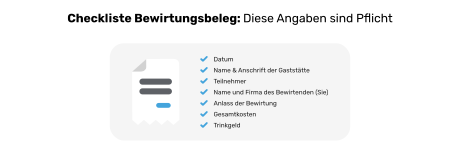
Les informations obligatoires comprennent :
- Date et lieu du divertissement
- Les noms de tous les participants, y compris l’hôte (vous)
- La raison de l’hospitalité
- Le coût total du divertissement
- votre signature
Vous pouvez également déduire des pourboires. Pour ce faire, il suffit de noter le montant sur la facture, de la faire signer à nouveau par le serveur et de le noter plus tard sur le ticket de caisse.
Informations requises du restaurant
Pour que votre repas soit effectivement déduit, le restaurant doit également fournir des informations. Car au fond, les tickets de restaurant ne sont que des factures. Les informations obligatoires sur la facture comprennent :
- Nom et adresse de l’établissement de restauration
- Date de facture
- Numéro de facture consécutive
- Liste de tous les plats et boissons, y compris les prix
- Le montant net de la facture et le taux de TVA
Si le montant de la facture est inférieur à 250 euros, on parle de facture de petit montant. Si votre nourriture dépasse cette quantité, vous serez bruyant §14 Loi sur la taxe sur les ventes (UStG) Les informations suivantes sont également requises :
- Nom et adresse de l’hébergeur (c’est-à-dire vous en tant que destinataire de la facture)
- Nom et adresse du restaurant
- Numéro fiscal ou TVA du lieu
Modèle de reçu de divertissement
De nombreux reçus de restaurant comportent déjà le reçu de divertissement imprimé au verso comme formulaire approprié. Sinon, vous pouvez utiliser l’exemple de modèle gratuit de GetMyInvoices. Il suffit de le remplir et de le joindre à la facture :

Téléchargement gratuit : Modèle « Reçu de divertissement » :
Télécharger le modèleRéserver les frais de divertissement selon SKR 03 : voici comment cela fonctionne
Une fois que vous avez correctement rempli le reçu de divertissement, la seule question qui reste est de savoir comment enregistrer correctement les frais. Il est important que vous réserviez le repas d’affaires rapidement et au plus tard 10 jours après le repas.
Frais de divertissement post-entreprise (selon SKR 03)
Le SKR 03 est un plan comptable standard fourni par DATEV. En pratique, il s’est avéré utile de toujours comptabiliser les divertissements des salariés sur le compte « Prestations sociales volontaires hors taxes ».
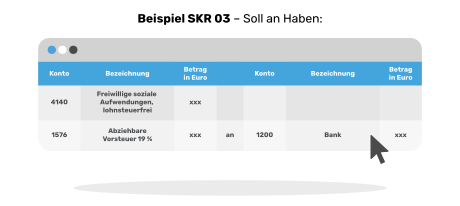
Réserver les frais de divertissement professionnel (selon SKR 03)
Vous vous en souvenez : vous ne pouvez facturer que 70 % des repas avec des partenaires commerciaux. Vous réservez comme suit :