Als u zakelijk uit eten gaat, kunt u de kosten mogelijk declareren bij de belasting. Maar let op: de Belastingdienst kijkt goed naar de entertainmentbon! Wanneer en hoe u zakelijke maaltijden fiscaal kunt declareren, leest u hier.
Inhoudsopgave:
- Gastvrijheidsbon: wat is dat?
- Vul het ontvangstbewijs in
- Gratis sjabloon
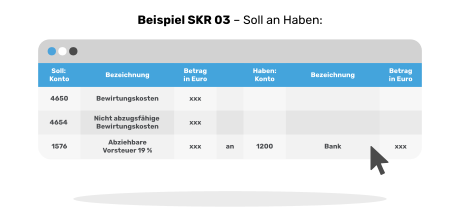
- Boeking volgens SKR 03
- Ontvang eenvoudig entertainmentbonnen met GetMyInvoices
De belangrijkste antwoorden op het onderwerp het invullen van een entertainmentbon:
Bij een zakendiner kunt u fooien ook declareren als zakelijke kosten. Noteer het bedrag op de restaurantrekening en laat het vervolgens ondertekenen door de ober.
Als het om entertainmentkosten gaat, wordt er onderscheid gemaakt tussen zakelijk entertainment voor externe zakelijke klanten en bedrijfsentertainment voor interne medewerkers. De kosten van zakelijk entertainment zijn voor 100 procent aftrekbaar, terwijl de kosten voor zakelijk entertainment slechts voor 70 procent aftrekbaar zijn.
Als algemene regel geldt dat u voor elke zakenmaaltijd een entertainmentbon moet invullen. Entertainmentbonnen tot 150 euro worden beschouwd als facturen met een kleine waarde; als het bedrag hoger is, moet u aanvullende informatie aan de kassabon toevoegen.
Een maaltijd samen met partners en medewerkers hoort nu eenmaal bij stabiele zakenrelaties. Maar de Belastingdienst gaat er vaak van uit dat zakendiners privéplezier zijn: bij een belastingcontrole worden vooral entertainmentbonnen vaak afgewezen.
Naast het feit dat veel restaurantbonnen niet eens aan de wettelijke eisen voldoen, liggen er nog meer fiscaal gebrekkige gebieden op de loer als het om entertainmentkosten gaat.
Waar wordt een entertainmentbon voor gebruikt?
Een ontvangstbewijs voor entertainment wordt gebruikt om een zakenmaaltijd voor de belastingdienst te documenteren. Omdat luid Artikel 4 Paragraaf 4 Wet op de inkomstenbelasting (EStG) Zakelijk of bedrijfsgerelateerd entertainment kunt u aftrekken – als zogenaamde entertainmentkosten.
De wetgever interpreteert entertainmentkosten opnieuw anders A 4.10 Richtlijnen inkomstenbelasting “Uitgaven voor de consumptie van eten, drinken en andere luxe voedingsmiddelen”.
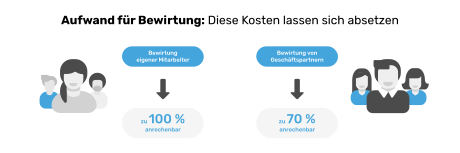
Het bedrag dat u kunt aftrekken voor entertainmentkosten is echter afhankelijk van de reden van het entertainment. Als u voor uw werknemers – en hun echtgenoten – een maaltijd koopt, kunt u de kosten voor 100 procent aftrekken. Een zakendiner met externe zakenpartners is daarentegen slechts voor 70 procent aftrekbaar
- het entertainment is voor een zakelijke gelegenheid
- de kosten staan in verhouding tot de winst van de onderneming
- Je kunt de entertainmentkosten bewijzen
Voor dat laatste heb je de entertainmentbon nodig. Het dient als bewijs van uw creatie Kosten en is opgenomen in de juiste boekhouding. Omdat alleen degenen die hun kosten kunnen bewijzen, van de belastingdienst kunnen verwachten dat ze deze met hun belastingen verrekenen.
De gelegenheid is cruciaal!
Strikt genomen omvatten de entertainmentkosten alleen zakelijk of bedrijfsgerelateerd entertainment. Er is sprake van een zakelijke gelegenheid wanneer u externe zakenpartners ontvangt, bijvoorbeeld:
- Nodig eventueel nieuwe klanten uit
- Bestaande klanten bedanken voor de goede zakenrelaties
- Bespreek geplande projecten met leveranciers, adviseurs of klanten
- Bespreek het sluiten van een contract met zakenpartners
Als u uw eigen medewerkers uitnodigt, spreekt men van bedrijfsgesponsord entertainment. Dit zijn vaak:
- Bedrijfsfeesten
- Opleidingen van medewerkers, lezingen, projectvergaderingen
- verjaardagen
U kunt maximaal tweemaal per jaar 100 procent van de kosten aftrekken, op voorwaarde dat de kosten per medewerker en gebeurtenis niet hoger zijn dan 110 euro (inclusief btw).
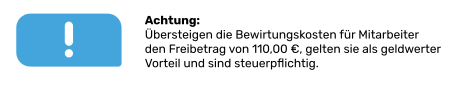
Een mededeling: Als zakenpartners deelnemen aan uw werknemersevenementen, worden de entertainmentkosten verdeeld: u kunt een schatting maken van 70 procent voor zakenpartners en 100 procent voor bedrijfsmedewerkers. Als werknemers de zakenmaaltijd bijwonen, mag u slechts 70 procent van hun kosten aftrekken van uw belastingen.
Wanneer heb ik een entertainmentbon nodig?
U moet altijd een ontvangstbewijs voor entertainment bij uw belasting voegen. Naast de restaurantbon zelf is andere informatie cruciaal. Uit de kassabon alleen blijkt niet of de maaltijd een werkgerelateerde uitgave was en met wie.
En daarvoor heb je de entertainmentbon nodig! Het is belangrijk dat u dit correct invult, want de Belastingdienst kijkt als een havik toe!
Vul de entertainmentbon correct in: zo werkt het
De eisen aan een entertainmentbon zijn dienovereenkomstig hoog. Maar maak je geen zorgen, het is meestal heel eenvoudig te maken.
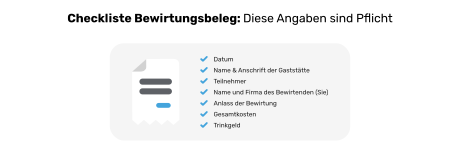
De verplichte informatie omvat:
- Datum en plaats van entertainment
- De namen van alle deelnemers, inclusief de gastheer (jij)
- De reden voor de gastvrijheid
- De totale kosten van het entertainment
- uw handtekening
Fooien kunt u ook aftrekken. Om dit te doen, schrijft u eenvoudigweg het bedrag op de rekening, laat u de ober het opnieuw ondertekenen en noteert u het later op de entertainmentbon.
Vereiste informatie van het restaurant
Om uw maaltijd daadwerkelijk af te trekken, moet het restaurant ook gegevens verstrekken. Omdat restaurantbonnen in principe niets meer zijn dan facturen. De verplichte gegevens op de factuur omvatten:
- Naam en adres van het horecabedrijf
- Factuurdatum
- Opeenvolgend factuurnummer
- Lijst met al het eten en drinken inclusief prijzen
- Het netto factuurbedrag en het BTW-tarief
Indien het factuurbedrag minder dan 250 euro bedraagt, spreken we van een kleinbedragfactuur. Als uw eten deze hoeveelheid overschrijdt, zult u luidruchtig zijn §14 Wet op de omzetbelasting (UStG) De volgende informatie is ook vereist:
- Naam en adres van de host (dat wil zeggen jij als ontvanger van de factuur)
- Naam en adres van het restaurant
- Belasting- of btw-nummer van de locatie
Sjabloon voor ontvangstbewijs voor entertainment
Bij veel restaurantbonnen is de entertainmentbon al op de achterkant gedrukt als geschikt formulier. Als dit niet het geval is, kunt u de gratis voorbeeldsjabloon van GetMyInvoices gebruiken. Vul dit in en voeg het bij de factuur:

Entertainmentkosten boeken volgens SKR 03: zo werkt het
Nadat u de entertainmentbon correct heeft ingevuld, rest alleen nog de vraag hoe u de kosten correct kunt vastleggen. Het is belangrijk dat u de zakenmaaltijd tijdig en uiterlijk 10 dagen na de maaltijd boekt.
Entertainmentkosten postbedrijf (volgens SKR 03)
De SKR 03 is een standaard rekeningschema van DATEV. In de praktijk is het nuttig gebleken om het vermaak van medewerkers altijd vast te leggen onder de rekening ‘Vrijwillige sociale uitkeringen, belastingvrij’.
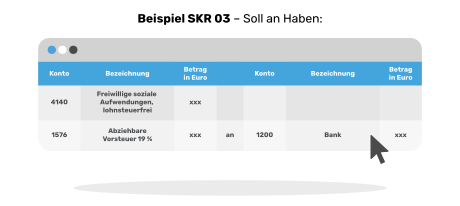
Business entertainmentkosten boeken (volgens SKR 03)
Onthoud: u kunt bij zakenpartners slechts 70 procent van de maaltijden in rekening brengen. Je boekt als volgt: